





Cơ quan thuế sử dụng AI có đảm bảo bí mật dữ liệu cho DN
Trả lời câu hỏi khi kiểm tra việc tuân thủ và xác định nghĩa vụ thuế, Thuế TP.HCM có chính sách nào cho phép cán bộ thuế sử dụng AI trong quá trình phân tích, xử lý và kiểm tra dữ liệu tài chính hay không? Nếu có, những quy định hoặc cơ chế nào để kiểm soát tính an toàn của dữ liệu?
Ông Nguyễn Tiến Dũng - Phó trưởng Thuế TP.HCM dẫn các quy định liên quan và khẳng định, việc sử dụng các công cụ AI trong quá trình xử lý công việc phải bảo đảm tuân thủ các quy định về bảo vệ bí mật nhà nước, bảo vệ dữ liệu cá nhân và bảo vệ thông tin thuế. Nghiêm cấm việc tải lên và chia sẻ thông tin lên các công cụ AI công cộng hoặc các dịch vụ AI, trừ những trường hợp được cấp có thẩm quyền phê duyệt hoặc hệ thống AI được triển khai trong môi trường do cơ quan thuế quản lý và đáp ứng các yêu cầu về an toàn thông tin.
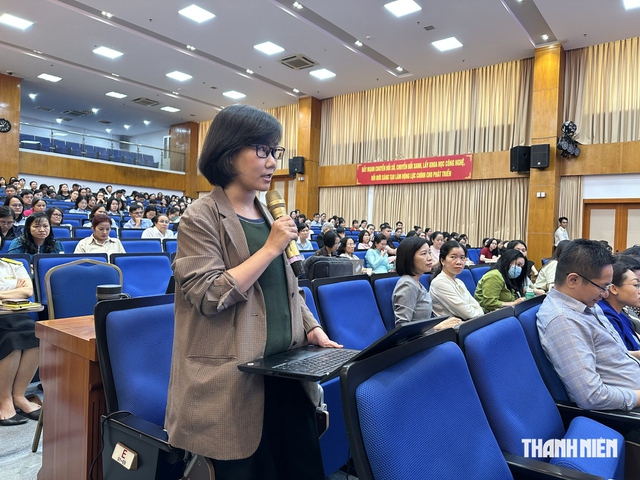
DN phát biểu tại hội nghị ngày 17.11
ẢNH: THANH XUÂN
Là người tiếp xúc và hỗ trợ DN, ông Nguyễn Văn Phụng, nguyên Vụ trưởng Vụ Thuế DN lớn, Cục Thuế, Bộ Tài chính chia sẻ, hầu hết các doanh nghiệp có chung phản ánh, chính sách hiện nay chưa thực sự đồng bộ, chưa có tính thống nhất và chưa được "mượt mà" như trước. Theo ông Phụng, điều này cũng xuất phát từ thực tế chúng ta đang thay đổi rất nhanh và thực tiễn cũng biến đổi rất nhanh.
Một vấn đề khác được các doanh nghiệp nêu là "tình trạng bóng chuyền, bóng đá", câu hỏi được chuyển từ trên xuống dưới, từ dưới lên trên, nhưng cuối cùng DN vẫn không nhận được câu trả lời thực sự phù hợp. Ông Phụng cho rằng, vấn đề này có những lý do nhất định. Ví dụ như cán bộ mới được giao nhiệm vụ nên xử lý việc còn hạn chế, trả lời những vấn đề chưa thực sự chắc chắn. "Tôi được biết ngành thuế đang quan tâm đến vấn đề này và đang có sự thay đổi để việc hướng dẫn, giải đáp trở nên cụ thể và rõ ràng hơn. Tuy nhiên, chúng ta cần có những quy định pháp luật để bảo vệ cán bộ trong quá trình ban hành văn bản và trả lời DN, tránh những rủi ro phát sinh từ việc trả lời không phù hợp với thực tiễn", ông Phụng cho hay.
Rủi ro hóa đơn vẫn rất lớn
Đại diện Công ty Sắc Ký Hải Đăng mong muốn cơ quan thuế xem xét cơ chế xử lý đối với các trường hợp hóa đơn được xác định có rủi ro sau 2-3 năm kể từ thời điểm phát sinh giao dịch. Trong nhiều trường hợp, tại thời điểm mua hàng hóa, dịch vụ, nhà cung cấp vẫn đang hoạt động hợp pháp, hóa đơn được phát hành hợp lệ và DN đã thực hiện đầy đủ việc kiểm tra theo quy định. Tuy nhiên, việc truy thu và xử lý DN mua hàng sau nhiều năm gây khó khăn trong việc lưu trữ, đối chiếu hồ sơ cũng như bảo đảm quyền lợi của DN. Vì vậy, DN kiến nghị cơ quan thuế có cơ chế cảnh báo sớm đối với các DN có rủi ro. Xem xét nghĩa vụ xử phạt đối với những DN đã thực hiện đầy đủ việc kiểm tra, đối chiếu thông tin nhà cung cấp theo quy định hiện hành, có giao dịch phát sinh thực tế, có đầy đủ hồ sơ chứng minh và không có dấu hiệu thông đồng hoặc tiếp tay cho đơn vị vi phạm.
Ông Phạm Đức Trọng - Trưởng phòng Quản lý doanh nghiệp số 7, Thuế TP.HCM thừa nhận có thể xảy ra trường hợp những hóa đơn trước đây đã được chấp nhận là hợp lệ hoặc đã được hoàn thuế. Nhưng đến thời điểm hiện tại, cơ quan thuế phát hiện những hóa đơn đó liên quan đến DN bỏ địa chỉ kinh doanh hoặc DN sử dụng hóa đơn bất hợp pháp. Thực tế, cơ quan thuế không tiến hành xử lý ngay lập tức mà phải trải qua quá trình xác minh nhằm làm rõ tính hợp pháp của hoạt động, tính thực tế của giao dịch và xác định giao dịch có thực sự phát sinh hay không. Sau quá trình xác minh, cơ quan thuế chỉ tiến hành xử lý đối với những hành vi có vi phạm thực tế.
Ông Nguyễn Tiến Dũng thông tin, cơ quan thuế nhận được nhiều văn bản từ cơ quan điều tra xác định một số DN chuyên bán hóa đơn. Trong đó có cả những DN lớn, DN có vốn đầu tư nước ngoài cũng có thể gặp phải tình huống này do cán bộ đi mua hàng hóa ở một nơi nhưng lại lấy hóa đơn ở một nơi khác. Đây là vấn đề rất nguy hiểm. Vì vậy, DN cần quản trị chặt chẽ quy trình mua hàng nội bộ. Người trực tiếp mua hàng phải chịu trách nhiệm về việc mua hàng, đơn vị cung cấp hàng hóa và chứng từ liên quan. Trường hợp DN thực tế có mua hàng, có hợp đồng thật, nhưng hóa đơn lại do một đơn vị khác xuất thì rõ ràng có vấn đề và có thể vi phạm pháp luật".
Hồ sơ hoàn thuế trước, tách riêng phần tiền đề nghị hoàn có rủi ro cao
Ông Thạch Tuấn Anh - Phó tổng giám đốc, tư vấn thuế Công ty CP Tư vấn EY Việt Nam lưu ý một số điểm mới trong hoàn thuế giá trị gia tăng (GTGT) như phần thủ tục được đơn giản hơn trước đây khi bỏ quy định yêu cầu nộp danh sách tờ khai hải quan đối với hoàn thuế cho hàng hóa dịch vụ xuất khẩu, bỏ quy định hoàn thuế gắn với điều kiện người bán đã kê khai, nộp thuế GTGT. Đồng thời bổ sung cơ chế hoàn thuế tự động; đối với hồ sơ hoàn thuế trước, tách riêng phần tiền đề nghị hoàn có rủi ro cao để kiểm trước, phần tiền đủ điều kiện hoàn được giải quyết trước, không phải chờ xử lý toàn bộ hồ sơ…
Bình luận (0)