





Phải thông báo doanh thu thực tế
Theo quy định hiện hành, từ năm 2026, hộ kinh doanh, cá nhân kinh doanh (hộ kinh doanh) có doanh thu năm từ 1 tỉ đồng trở xuống thuộc trường hợp không chịu thuế giá trị gia tăng và không phải nộp thuế thu nhập cá nhân.
Trao đổi với Thanh Niên, ông Lê Văn Tuấn, Giám đốc Công ty TNHH Kế toán Thuế Keytas, nhấn mạnh, không phát sinh số thuế phải nộp không đồng nghĩa hộ kinh doanh được miễn toàn bộ nghĩa vụ kê khai, thông báo, cập nhật thông tin.
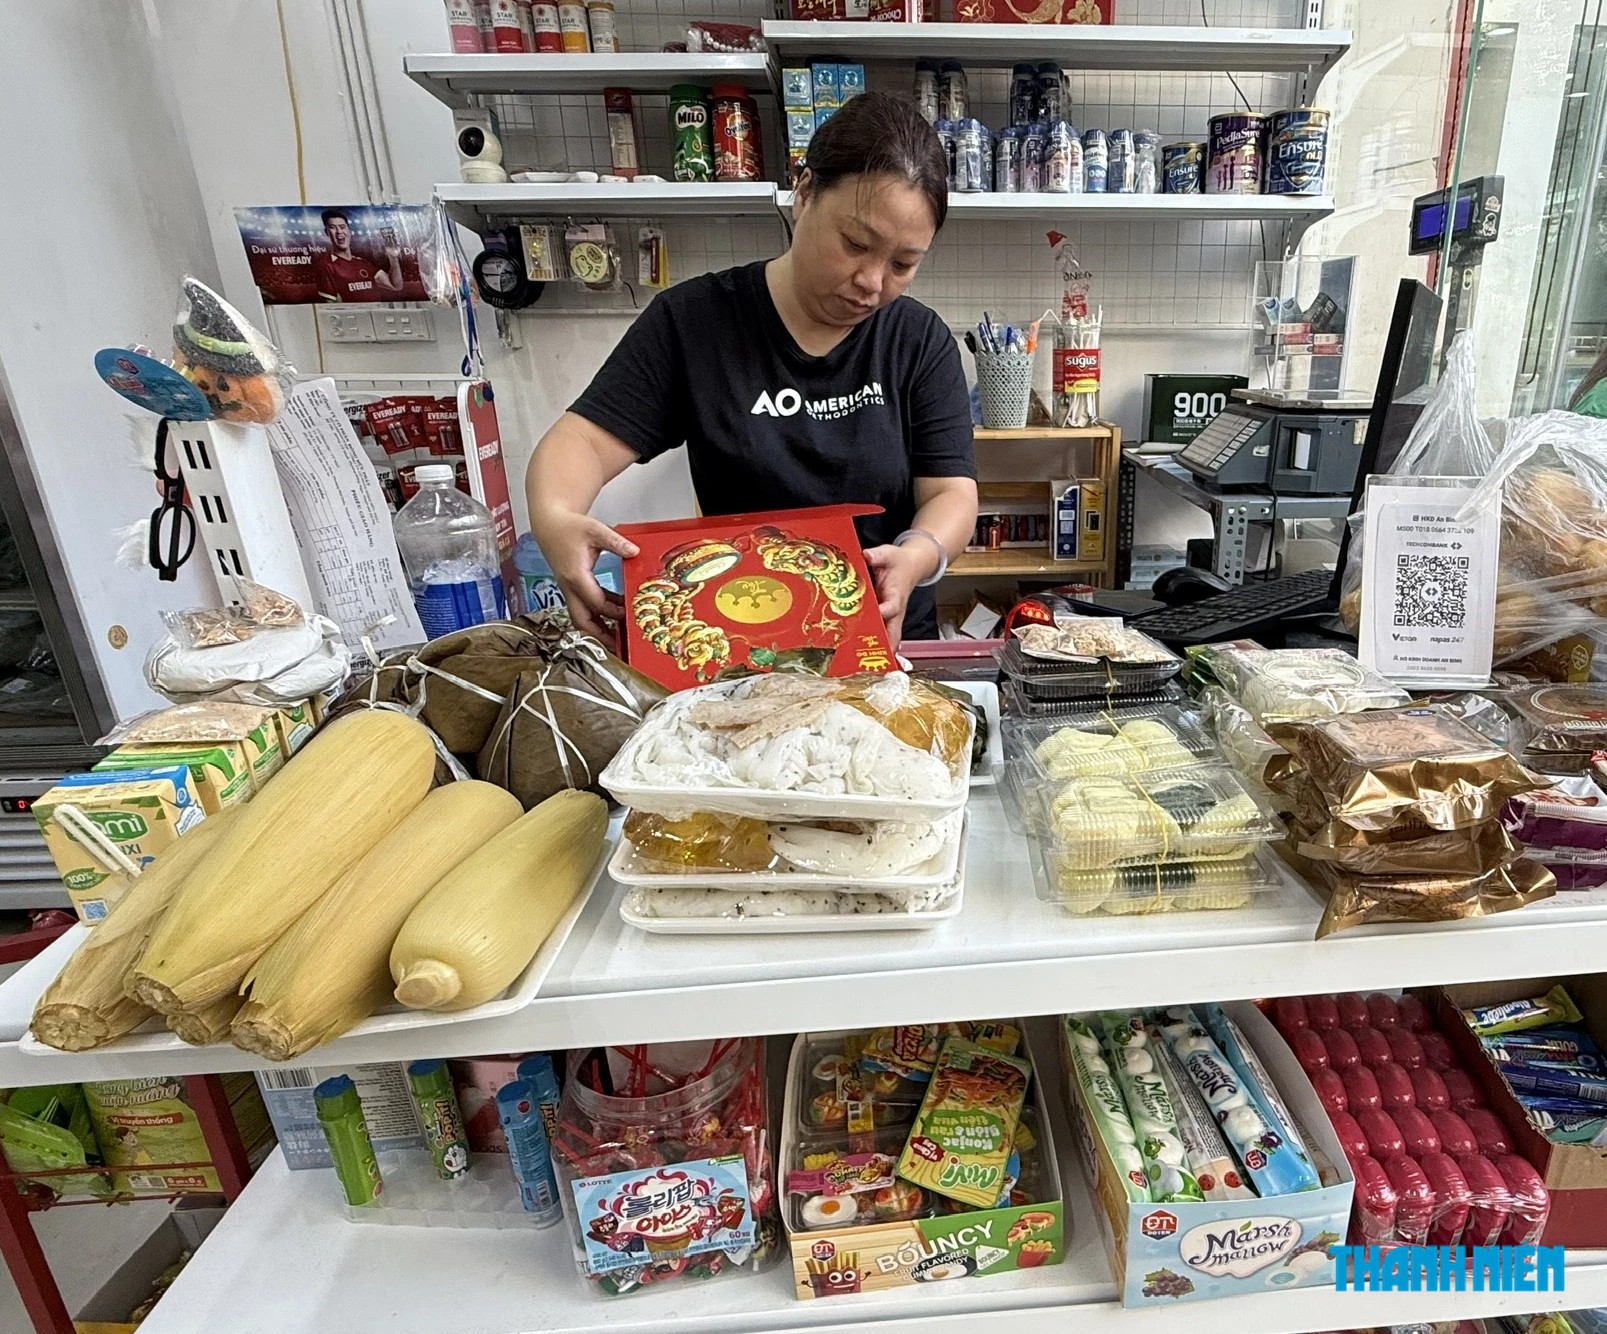
Sắp tới, hộ kinh doanh cần đặc biệt lưu ý mốc 31.1.2027
ẢNH: ĐAN THANH
Hộ kinh doanh tự xác định doanh thu năm từ 1 tỉ đồng trở xuống phải thông báo doanh thu thực tế phát sinh trong năm với cơ quan thuế chậm nhất ngày 31.1 của năm dương lịch tiếp theo.
Như vậy, với những hộ kinh doanh đã hoạt động ổn định từ trước năm 2026, doanh thu thực tế năm 2026 không quá 1 tỉ đồng, 31.1.2027 là hạn chót cần ghi nhớ để thông báo doanh thu.
Với hộ kinh doanh bắt đầu hoạt động sản xuất, kinh doanh trong 6 tháng đầu năm 2026, có doanh thu thực tế từ 1 tỉ đồng trở xuống, việc thông báo doanh thu được chia thành 2 lần.
Lần thứ nhất, hộ thông báo doanh thu thực tế phát sinh từ khi bắt đầu kinh doanh đến hết ngày 30.6.2026, chậm nhất ngày 31.7.2026.
Lần thứ hai, hộ thông báo doanh thu thực tế phát sinh trong 6 tháng cuối năm 2026, chậm nhất ngày 31.1.2027.
"Đối với hộ bắt đầu hoạt động sản xuất, kinh doanh trong 6 tháng cuối năm 2026, có doanh thu thực tế từ 1 tỉ đồng trở xuống, phải thông báo doanh thu phát sinh từ thời điểm bắt đầu kinh doanh đến hết năm 2026, chậm nhất ngày 31.1.2027", ông Tuấn nói.
Hộ kinh doanh phải làm việc này chậm nhất 31.1.2027 để tránh bị phạt
Doanh thu trên 1 tỉ đồng thì sao?
Hiện nay, hộ kinh doanh có doanh thu năm trên 1 tỉ đồng thuộc diện chịu thuế giá trị gia tăng và thuế thu nhập cá nhân. Thuế giá trị gia tăng được tính theo phương pháp trực tiếp trên doanh thu với tỷ lệ tương ứng ngành nghề.
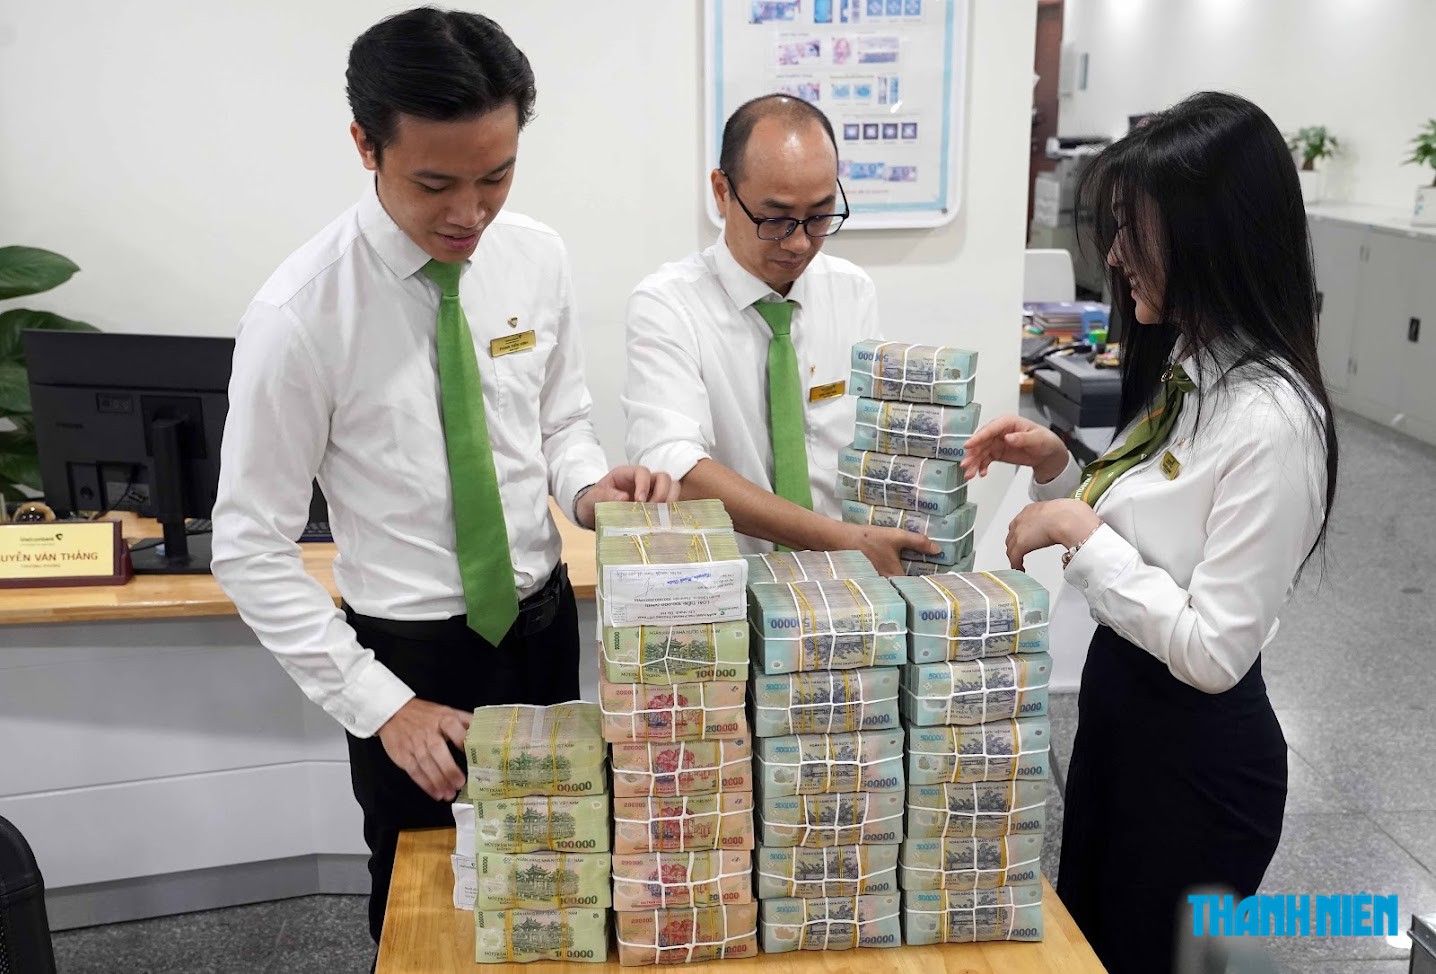
Việc chậm thực hiện hồ sơ khai thuế, thông báo thuế có thể dẫn đến vi phạm hành chính về thuế
ẢNH: NGỌC THẮNG
Ông Tuấn nêu rõ, đối với khai thuế giá trị gia tăng, hộ kinh doanh có doanh thu năm trên 1 tỉ đồng đến 50 tỉ đồng thuộc diện khai theo quý. Thời hạn nộp hồ sơ khai thuế chậm nhất là ngày cuối cùng của tháng đầu tiên của quý tiếp theo. Như vậy, đối với quý 4/2026, hạn chót nộp hồ sơ khai thuế là ngày 31.1.2027.
Tuy nhiên, trong nhóm hộ kinh doanh có doanh thu năm trên 1 tỉ đồng đến 50 tỉ đồng, cách tính thuế thu nhập cá nhân còn phụ thuộc vào mức doanh thu, phương pháp tính thuế được áp dụng.
Cụ thể, nhóm có doanh thu trên 1 tỉ đồng đến 3 tỉ đồng có thể lựa chọn áp dụng phương pháp tính thuế thu nhập cá nhân theo doanh thu tính thuế x thuế suất hoặc thu nhập tính thuế (doanh thu - chi phí) x thuế suất.
Hộ có doanh thu trên 3 tỉ đồng đến 50 tỉ đồng thuộc trường hợp áp dụng phương pháp tính thuế thu nhập cá nhân theo thu nhập tính thuế (doanh thu - chi phí) x thuế suất.
"Do đó, bên cạnh xác định tổng doanh thu, hộ kinh doanh cần xác định đúng phương pháp tính thuế thu nhập cá nhân để thực hiện nghĩa vụ khai thuế cho phù hợp", vị chuyên gia lưu ý.
Có thể thấy, các quy định mới đặt trách nhiệm lớn hơn vào việc hộ kinh doanh tự xác định và theo dõi doanh thu thực tế.
Liên quan mốc thời điểm 31.1.2027, Thuế cơ sở 4 tỉnh Gia Lai khuyến cáo, ngay từ thời điểm hiện tại, hộ kinh doanh nên chủ động cài đặt và sử dụng eTax Mobile; kiểm tra, chuẩn hóa thông tin người nộp thuế; ghi chép đầy đủ doanh thu, sổ sách, hóa đơn, chứng từ; xác định đúng nhóm nghĩa vụ thuế của mình; chuẩn bị sớm để thực hiện các nghĩa vụ đúng hạn.
Việc chậm thực hiện hồ sơ khai thuế, thông báo thuế theo quy định có thể dẫn đến vi phạm hành chính về thuế.
Bình luận (0)