





KHÁCH HÀNG BỊ BÀO MÒN VÌ LÃI SUẤT CAO
Báo cáo của Bộ Xây dựng cho biết lãi suất cho vay bất động sản (BĐS) phổ biến ở mức 12 - 14%/năm, có trường hợp lãi suất thả nổi lên tới 15 - 16%/năm. Lãnh đạo một doanh nghiệp (DN) có dự án đang ở bán ở khu vực Q.7 (cũ), TP.HCM, thừa nhận việc lãi suất tăng và neo ở mức cao đã khiến không chỉ DN mà khách hàng mua nhà lao đao, kéo theo đó là thanh khoản giảm sút thê thảm. Vị này kể, dự án của DN đang mở bán nhưng tín hiệu từ khách hàng rất yếu, gần như bán không được, bởi phần lớn người mua nhà, đất đều phải vay vốn từ ngân hàng, dù ít hay nhiều. Với một căn hộ có giá 5 tỉ đồng, nếu vay 70%, tương đương 3,5 tỉ đồng, lãi suất tăng từ 8% lên 14%/năm thì tiền lãi tăng từ khoảng 23,3 triệu lên 40,8 triệu đồng/tháng, chênh hơn 17,5 triệu đồng/tháng, tương đương 210 triệu đồng/năm.
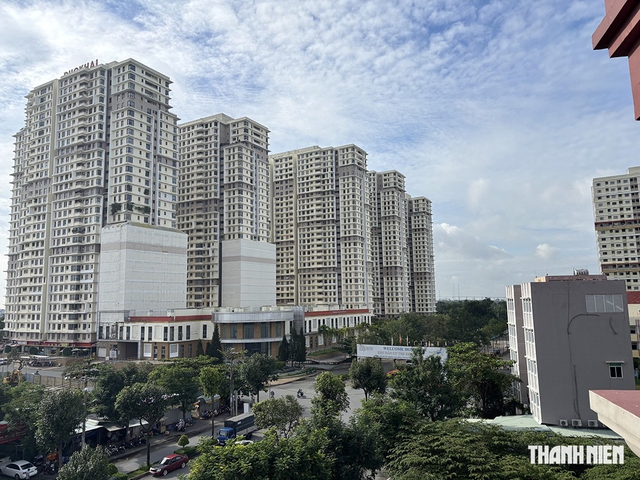
Lãi suất tăng cao khiến thanh khoản trên thị trường ảm đạm
ẢNH: ĐÌNH SƠN
"Đây là một số tiền rất lớn mà bất kỳ ai cũng phải suy nghĩ. Trong bối cảnh lãi suất tiền gửi tiết kiệm tăng mạnh, thay vì mua nhà, họ chọn đến giải pháp tài chính an toàn là gửi ngân hàng để hưởng lãi suất", vị này nói.
Theo Bộ Xây dựng, trong quý 2/2026, giá căn hộ chung cư trên thị trường thứ cấp tại Hà Nội bình quân khoảng 123 triệu đồng/m2, còn tại TP.HCM khoảng 108 triệu đồng/m2. Với một căn hộ 70 m2 tại TP.HCM, chỉ tính theo mức giá bình quân nói trên, giá trị căn nhà đã khoảng 7,56 tỉ đồng. Nếu người mua có 30% vốn tự có và vay 70%, khoản vay lên tới hơn 5,2 tỉ đồng. Ở mức lãi suất 12%/năm, riêng tiền lãi trong năm đầu tiên tương đương khoảng 630 triệu đồng, tức hơn 52 triệu đồng/tháng, chưa tính phần trả nợ gốc. Nếu lãi suất tăng lên 14%/năm, tiền lãi tương ứng lên khoảng 735 triệu đồng/năm, hơn 61 triệu đồng/tháng. Đây là áp lực rất lớn đối với một hộ gia đình có thu nhập trung bình khá. Vì vậy, không ít người có nhu cầu mua nhà buộc phải trì hoãn quyết định, chờ lãi suất giảm hoặc tích lũy thêm vốn tự có.
Thị trường phân hóa mạnh
Ông Võ Hồng Thắng, Phó tổng giám đốc DKRA Group, nhấn mạnh mặt bằng lãi suất cho vay bắt đầu tăng đáng kể từ cuối năm 2025 và đang tạo áp lực ngày càng lớn lên thị trường BĐS. Hiện khách hàng vay mua BĐS thường được hưởng mức lãi suất cố định khoảng 10 - 11%/năm trong năm đầu tiên, nhưng sau khi hết thời gian ưu đãi, lãi suất thả nổi có thể lên tới 15%/năm, thậm chí 16 - 17%/năm tùy ngân hàng. Diễn biến lãi suất lần này đang tạo ra áp lực lớn hơn nhiều so với giai đoạn 2021 - 2023. Khi đó, dù thị trường gặp khó khăn, khách hàng vẫn có thể tiếp cận tín dụng để đầu tư, mua nhà. Vì vậy, thị trường khi đó vẫn duy trì được một mức thanh khoản nhất định. Còn hiện nay, tất cả các thông tin trên thị trường đều đang hướng khách hàng đến tâm lý "phòng thủ". Người có tiền không muốn xuống tiền đầu tư, người không có tiền cũng không dám vay. Vì vậy, giao dịch gần như đứng lại, thậm chí có những phân khúc rơi vào trạng thái đóng băng.
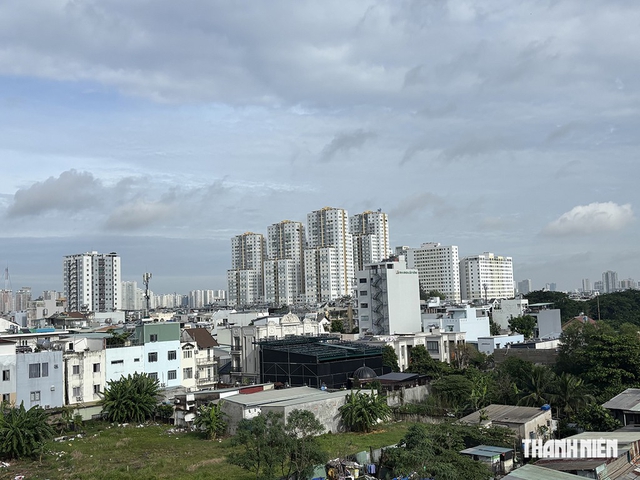
Lãi suất tăng cao khiến thanh khoản trên thị trường ảm đạm
ẢNH: ĐÌNH SƠN
"Thanh khoản hiện nay đã suy giảm rất mạnh. Giao dịch trên thị trường chỉ còn khoảng 20 - 30% so với cùng kỳ năm trước. Đáng lo ngại hơn, áp lực đang chuyển từ nhóm khách hàng có ý định mua mới sang cả những người đã mua trước đó. Nhiều nhà đầu tư đã mua BĐS trong những năm trước, đến nay lãi suất tăng nhưng dòng tiền không còn đủ để trả ngân hàng. Trong khi đó, thị trường lại thiếu thanh khoản nên muốn bán tài sản để cơ cấu dòng tiền cũng không dễ. Khó khăn vì thế chồng lên khó khăn", ông Võ Hồng Thắng phân tích.
Chưa kể trên thị trường thứ cấp, nhiều nhà đầu tư đã chấp nhận cắt lỗ nhưng vẫn không bán được. Những người mua BĐS trong giai đoạn 2021 - 2023 hiện có trường hợp phải chấp nhận giảm giá 10 - 15% mới có thể tìm được người mua lại. Riêng với đất nền, mức cắt lỗ có thể lên tới 20%. Nguyên nhân là người mua vẫn kỳ vọng giá sẽ tiếp tục giảm nên có tâm lý chờ đợi. Do đó, thị trường lần này "thê thảm" hơn rất nhiều so với giai đoạn 2021 - 2022.
Đặc biệt, áp lực có thể gia tăng trong thời gian tới khi tại nhiều khu vực như Bình Dương cũ, các dự án bước vào giai đoạn bàn giao nhà đồng loạt. Khi đó, thời gian hưởng lãi suất ưu đãi của một bộ phận khách hàng đã kết thúc. Những người mua với mục đích đầu tư, chỉ đóng khoảng 30% giá trị căn nhà và vay ngân hàng 70% có thể phải đối mặt với áp lực tài chính rất lớn. Nếu không còn khả năng trả nợ, họ buộc phải bán tài sản, thậm chí chấp nhận mức giá thấp hơn so với giá mua để thoát hàng.
"Điểm khác biệt lớn giữa thị trường hiện nay và giai đoạn 2021 - 2022 nằm ở sức chống chịu tài chính của khách hàng. Trong giai đoạn 2021 - 2022, dù thị trường khó khăn, nhiều người vẫn còn khoản tích lũy từ trước, có thể sử dụng tài sản để cầm cố, vay vốn và tiếp tục duy trì dòng tiền. Còn giai đoạn này, thị trường mới chỉ hồi phục được một thời gian ngắn trong năm 2024 - 2025 nên nguồn lực bị bào mòn. Đến nay, khả năng cầm cự của họ gần như không còn. Lãi suất bây giờ nếu giảm được ngay thì rất tốt, nhưng điều này không thể. Vì vậy, điều cần làm lúc này là khơi thông tâm lý của khách hàng để dòng tiền có thể xoay vòng, luân chuyển trở lại. Khi họ nhìn thấy triển vọng tốt hơn và có niềm tin vào ngày mai, dòng tiền mới có thể quay trở lại thị trường", ông Võ Hồng Thắng nói.
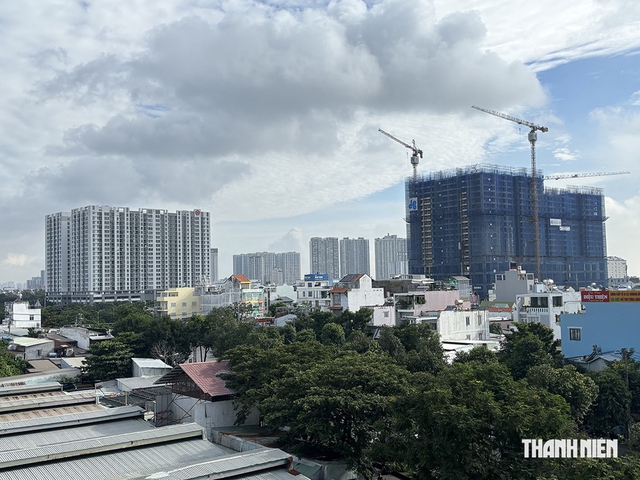
Lãi suất tăng cao khiến thanh khoản trên thị trường ảm đạm
ẢNH: ĐÌNH SƠN
Ông Nguyễn Văn Đính, Chủ tịch Hội môi giới BĐS VN, cũng đồng tình lãi suất tăng cao là một trong những nguyên nhân khiến cho giao dịch sụt giảm, nhưng lại là nguyên nhân lớn nhất, bởi trước đó nhiều người dù không có đủ tiền nhưng vẫn cố vay ngân hàng để mua nhà an cư hoặc để kinh doanh, trong khi lãi suất tăng quá cao khiến cho dòng tiền của kinh doanh không đủ trả lãi. Điều này dẫn đến việc khách hàng không còn mặn mà mua BĐS lúc này, chờ cho lãi suất giảm hơn nữa.
Ông Nguyễn Văn Đính đánh giá dòng tiền trên thị trường đang ngày càng chọn lọc. Dữ liệu quý 2/2026 toàn thị trường có khoảng 23.600 giao dịch sơ cấp, tỷ lệ hấp thụ nguồn cung mới khoảng 58%. Căn hộ vẫn dẫn dắt thanh khoản nhưng người mua tập trung vào những dự án có pháp lý minh bạch, tiến độ đảm bảo và khả năng khai thác thực tế. Điều này cho thấy lãi suất cao cũng đang làm thị trường phân hóa mạnh. Những người có tiền mặt hoặc ít phụ thuộc tín dụng vẫn có thể mua, trong khi nhóm khách hàng phải vay ngân hàng vốn chiếm tỷ trọng lớn trong nhu cầu mua nhà ở thực ngày càng thận trọng.
Khảo sát một vòng các ngân hàng thương mại cho thấy lãi suất cho vay mua BĐS đối với khách hàng cá nhân đang rất cao, có ngân hàng lãi suất thả nổi lên đến hơn 17%%/năm, như VPBank gói 24 tháng lãi suất lên đến 14,1%/năm và biên độ 3%. Các ngân hàng khác như Seabank có lãi suất khoảng 13,5%/năm. Ngân hàng Exim có lãi suất trong thời gian ưu đãi 10,5%/năm, sau thả nổi là 12%/năm. Ngân hàng VIB tung lãi suất ưu đãi 10,9% cố định trong 1 năm, sau 2 năm tăng lên 13,5%/năm. Trong khi đó tại Ngân hàng PVcomBank, hiện tại 3 tháng đầu lãi suất 12%, sau đó thả nổi cao nhất khoảng 13,5%/năm. Ngân hàng Vietcombank khoảng 12,5%/năm, Vietinbank ưu đãi 11%/năm cho năm đầu tiên và sau đó thả nổi là 12%/năm...
Bình luận (0)