





Từ ứng dụng thanh toán đến hệ sinh thái dịch vụ đa tầng
Trải qua 15 năm hình thành và phát triển, MoMo đã khẳng định vị thế là một trong những nền tảng thanh toán phổ biến hàng đầu tại Việt Nam với hơn 30 triệu người dùng. Trong tâm trí của đại đa số người tiêu dùng Việt, khi nhắc đến thanh toán số, chuyển tiền hay quét mã QR tại điểm bán, thương hiệu này gần như đã trở thành một thói quen tiêu dùng tự nhiên.
Tuy nhiên, định hướng chiến lược của doanh nghiệp từ lâu đã không còn dừng lại ở khâu xử lý giao dịch thuần túy. Bức tranh kinh doanh thực tế cho thấy sự mở rộng mạnh mẽ sang nhiều ngành hàng tiêu dùng và dịch vụ. Hiện nay, MoMo nằm trong nhóm các đơn vị cung cấp dịch vụ lữ hành, bán vé máy bay và phòng khách sạn có tốc độ tăng trưởng cao trên thị trường, đồng thời nắm giữ hơn 50% tổng doanh thu thị trường bán vé xem phim tại Việt Nam.
Sự hiện diện sâu rộng trong các lĩnh vực giải trí và du lịch đặt ra một câu hỏi về bản chất chiến lược: Tại sao một ứng dụng tài chính lại đầu tư mạnh mẽ vào các mảng dịch vụ vốn thuộc về những nền tảng chuyên biệt?
Tại lễ vinh danh các doanh nghiệp nộp ngân sách lớn nhất Việt Nam 2026 và tọa đàm "Kiến tạo nguồn lực tăng trưởng quốc gia: Vai trò của doanh nghiệp dẫn đầu trong kỷ nguyên mới" diễn ra ngày 15.9 tại Hà Nội, ông Nguyễn Bá Diệp - Đồng sáng lập kiêm Phó chủ tịch cấp cao MoMo, đã trực tiếp lý giải về góc nhìn này:
"Theo ông Nguyễn Bá Diệp, câu trả lời nằm ở cách tiếp cận của MoMo đối với từng giao dịch. Một giao dịch thanh toán, thực chất là phần cuối của một chuỗi nhu cầu. Trước khi trả tiền cho một chiếc vé máy bay, khách hàng đã có nhu cầu đi lại; trước khi thanh toán một phòng khách sạn, họ đã muốn có một chuyến đi. Vì vậy, thay vì chỉ tập trung vào việc làm cho giao dịch nhanh và thuận tiện hơn, MoMo tìm cách hiểu những nhu cầu diễn ra trước giao dịch đó".
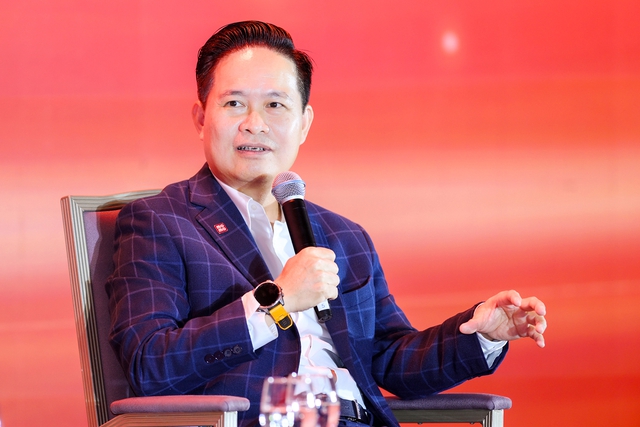
Ông Nguyễn Bá Diệp - Đồng sáng lập kiêm Phó chủ tịch Cấp cao MoMo
ẢNH: MOMO
Bài toán "trước giờ G" và sự thay đổi trong tư duy phục vụ
Trọng tâm của chiến lược này nằm ở việc tái định nghĩa hành vi người dùng. Trong nền kinh tế số, hầu hết các ứng dụng tài chính truyền thống đều tập trung tối ưu hóa "điểm chạm cuối cùng" tức làm sao để thao tác quẹt thẻ, quét mã hay nhập OTP diễn ra trong vài giây ngắn ngủi. Tuy nhiên, đứng ở góc độ hành vi tiêu dùng, khâu thanh toán chỉ xuất hiện khi mọi quyết định mua sắm đã hoàn tất.
Nếu chỉ tập trung vào hạ tầng thanh toán đơn thuần, doanh nghiệp sẽ rơi vào cuộc đua cắt giảm phí giao dịch và khuyến mãi ngắn hạn. Ngược lại, việc đồng hành cùng khách hàng từ bước tìm kiếm thông tin, so sánh giá cả cho đến lên kế hoạch tiêu dùng giúp nền tảng gia tăng giá trị gắn kết.
Bằng cách tham gia vào chuỗi nhu cầu "trước giờ G", MoMo biến từng điểm chạm nhỏ trên ứng dụng thành một mắt xích trong hành trình trải nghiệm toàn diện. Khách hàng không chỉ vào app để trả tiền, mà vào app để tìm kiếm giải pháp cho nhu cầu sống hàng ngày của họ.
Hợp tác chiến lược: Lời giải cho bài toán cộng hưởng nguồn lực
Dù sở hữu quy mô hàng chục triệu người dùng, một ứng dụng đơn lẻ khó có thể tự mình đáp ứng trọn vẹn mọi nhu cầu đa dạng và liên tục biến đổi của thị trường. Nền kinh tế số đòi hỏi sự phân công lao động và kết nối nguồn lực giữa các bên trong chuỗi giá trị: người tiêu dùng cần phương thức chi tiêu linh hoạt, doanh nghiệp cung ứng cần kênh tiếp cận khách hàng hiệu quả, còn các tổ chức tài chính tìm kiếm hạ tầng phân phối sản phẩm chuẩn xác.
Đứng trước thực tế đó, nền tảng chọn con đường mở rộng thông qua các liên minh chiến lược thay vì tự xây dựng toàn bộ hệ thống khép kín. Bằng việc kết nối sâu với hệ thống ngân hàng, các định chế tài chính, cùng hàng loạt tập đoàn bán lẻ, hàng không và giải trí lớn, MoMo đóng vai trò là cầu nối trung gian tối ưu hóa dòng chảy thương mại.
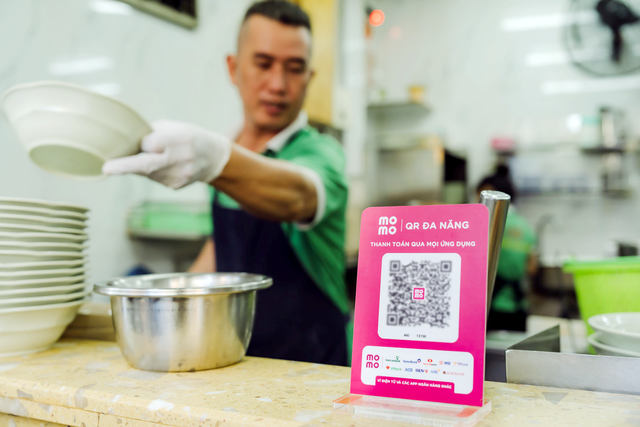
MoMo phát triển các giải pháp công nghệ chuyên biệt cho khối doanh nghiệp vừa và nhỏ cùng hộ kinh doanh gia đình
Sự kết hợp này giúp đưa các sản phẩm tài chính tiêu dùng, bảo hiểm, dịch vụ du lịch đến đúng tệp khách hàng có nhu cầu với chi phí vận hành tối ưu nhất. Không chỉ phục vụ các "ông lớn", hệ sinh thái này cũng liên tục phát triển các giải pháp công nghệ chuyên biệt cho khối doanh nghiệp vừa và nhỏ (SME) cùng hộ kinh doanh gia đình lực lượng chiếm tỷ trọng lớn trong nền kinh tế giúp họ dễ dàng chuyển đổi số, quản lý dòng tiền và nâng cao năng lực cạnh tranh.
Hướng tới trải nghiệm thông minh và tự động hóa toàn diện
Trong giai đoạn phát triển tiếp theo, công nghệ AI và tự động hóa sẽ là trụ cột cốt lõi để hiện thực hóa chiến lược thấu hiểu người dùng. Khi hạ tầng xử lý dữ liệu đủ mạnh, ứng dụng có thể dự báo chính xác nhu cầu tiêu dùng dựa trên ngữ cảnh và thói quen cá nhân, từ đó chủ động đưa ra các gợi ý phù hợp mà không cần người dùng phải thực hiện quá nhiều thao tác tìm kiếm thủ công.
Mục tiêu dài hạn mà doanh nghiệp hướng tới là xây dựng một hạ tầng công nghệ vận hành ẩn phía sau, xử lý mọi quy trình phức tạp về xác thực, bảo mật và kết nối tài chính. Điều này trả lại cho người dùng cuối một giao tiếp tối giản và tự nhiên nhất.
Bình luận (0)