





Nhu cầu vốn của phụ nữ còn lớn
* Thưa ông, nguồn vốn tín dụng chính sách dành cho phụ nữ tại Đà Nẵng thời gian qua được triển khai như thế nào?
- Ông Đoàn Ngọc Chung: Qua thực tế, phụ nữ là lực lượng tham gia rất tích cực vào sản xuất, kinh doanh và phát triển sinh kế gia đình. Trong nhiều hộ vay vốn chính sách, phụ nữ trực tiếp giao dịch, quản lý và sử dụng vốn để buôn bán, chăn nuôi, làm dịch vụ hoặc tự tạo việc làm.
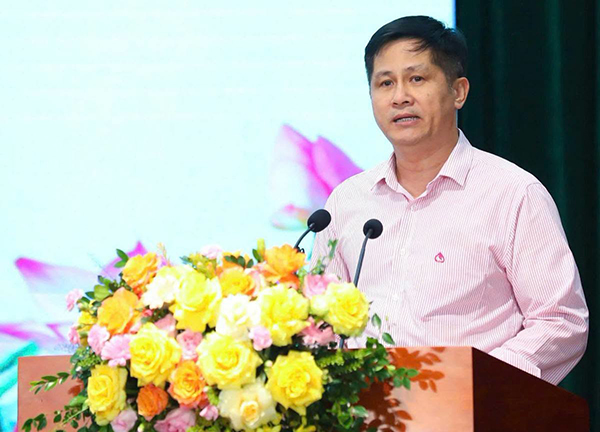
Năm 2025, Chi nhánh NHCSXH TP. Đà Nẵng giải ngân thông qua Hội Liên hiệp Phụ nữ (LHPN) cho 26.774 khách hàng, với 1.968 tỉ đồng. Trong 8 tháng đầu năm 2026, doanh số cho vay thông qua Hội LHPN đạt 1.413 tỉ đồng với 16.369 khách hàng. Tổng dư nợ các chương trình tín dụng chính sách đạt 6.045 tỉ đồng, với 85.139 khách hàng còn dư nợ.
Nhu cầu vốn không chỉ đến từ phụ nữ đã có cơ sở sản xuất, kinh doanh mà còn từ những người muốn bắt đầu sinh kế hoặc mở rộng mô hình hiện có. Khó khăn phổ biến là vốn nhỏ, thiếu kinh nghiệm quản lý, thông tin thị trường và khả năng tiêu thụ sản phẩm.
Vì vậy, vốn chính sách là nguồn lực ban đầu, còn hiệu quả cuối cùng phụ thuộc vào phương án sản xuất, khả năng quản lý và điều kiện thực tế của từng hộ.
* Phụ nữ muốn vay vốn để phát triển sản xuất, kinh doanh cần đáp ứng những điều kiện nào?
- Ông Đoàn Ngọc Chung: Việc tiếp cận vốn căn cứ vào từng chương trình và người vay phải thuộc đúng đối tượng, đáp ứng điều kiện theo quy định.
Phụ nữ có nhu cầu phát triển sản xuất, kinh doanh, tự tạo việc làm có thể tiếp cận các chương trình phù hợp như cho vay hộ nghèo, hộ cận nghèo, hộ mới thoát nghèo; cho vay hỗ trợ tạo việc làm, duy trì và mở rộng việc làm cùng một số chương trình khác tùy đối tượng và mục đích sử dụng vốn.
Điểm đặc thù là NHCSXH không hoạt động đơn lẻ. Chính quyền địa phương, các tổ chức chính trị - xã hội nhận ủy thác, trong đó có Hội LHPN, tham gia tuyên truyền, hướng dẫn, bình xét, kiểm tra và đồng hành cùng người vay.
Vì vậy, khi nói đến điểm tựa vốn cho phụ nữ, không nên chỉ nhìn vào số tiền được vay mà còn phải nhìn vào hệ thống hỗ trợ phía sau.
Có vốn chưa đủ để khởi nghiệp thành công
* Điều gì quyết định một khoản vay có thể tạo ra sinh kế bền vững?
- Ông Đoàn Ngọc Chung: Trước hết phải xuất phát từ khả năng của người vay và điều kiện gia đình. Một phương án tốt không nhất thiết phải là mô hình lớn. Một cửa hàng nhỏ, đàn gia súc hay hoạt động dịch vụ có đầu ra ổn định đều có thể tạo thu nhập.
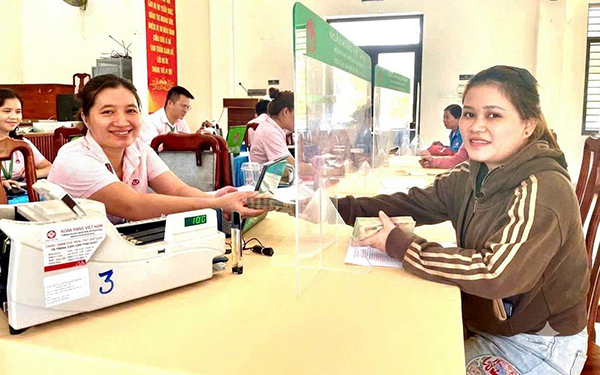
Quan trọng là vốn phải được sử dụng đúng mục đích và mô hình có khả năng tạo dòng tiền để thực hiện nghĩa vụ trả nợ.
Thực tế, có phụ nữ chịu khó, có tay nghề, sản phẩm tốt nhưng hạn chế về quản lý tài chính, tính toán chi phí, định giá hoặc tìm kiếm thị trường. Vì vậy, cùng với vốn, người vay cần kiến thức sản xuất, quản lý, kỹ năng bán hàng, ứng dụng công nghệ và kết nối tiêu thụ sản phẩm.
* Như vậy, hỗ trợ phụ nữ khởi nghiệp không thể chỉ dừng ở việc cung cấp vốn?
- Ông Đoàn Ngọc Chung: Đúng vậy. Vốn quan trọng nhưng không phải yếu tố duy nhất quyết định hiệu quả sinh kế.
Thông qua mạng lưới Tổ tiết kiệm và vay vốn, người vay không chỉ thực hiện vay và trả nợ mà còn có điều kiện trao đổi kinh nghiệm, hỗ trợ nhau trong sản xuất, kinh doanh. Nhiều phụ nữ vừa là người vay, vừa sinh hoạt Hội và Tổ tiết kiệm và vay vốn, từ đó có thể chia sẻ kinh nghiệm, giới thiệu sản phẩm và tìm đầu ra.
Ngân hàng tập trung thực hiện chính sách tín dụng, hướng dẫn người dân tiếp cận đúng chương trình, giải ngân đúng đối tượng, kiểm tra sử dụng vốn và theo dõi trả nợ. Còn đào tạo nghề, kỹ thuật, kết nối thị trường, xây dựng thương hiệu cần sự tham gia của các ngành, địa phương và tổ chức Hội.
Đừng vay vượt khả năng kinh doanh
* Với phụ nữ lần đầu khởi nghiệp, ông có lưu ý gì khi sử dụng vốn vay?
- Ông Đoàn Ngọc Chung: Điều đầu tiên là không nên vay vượt khả năng tổ chức sản xuất, kinh doanh. Có bao nhiêu vốn không quan trọng bằng sử dụng vốn như thế nào và nguồn vốn đó tạo ra thu nhập ra sao.
Trước khi vay, cần tính toán tương đối cụ thể tổng nhu cầu vốn, vốn tự có, vốn vay, khoản đầu tư, doanh thu dự kiến và thời gian thu hồi vốn.
Sau khi vay phải sử dụng đúng mục đích, tránh lấy vốn sản xuất cho những khoản chi không tạo thu nhập. Người vay nên ghi chép thu - chi thường xuyên, dù chỉ bằng một cuốn sổ đơn giản, để biết hoạt động kinh doanh thực sự có hiệu quả hay không.
Nghĩa vụ trả nợ cũng cần được tính từ khi bắt đầu vay, thay vì đợi đến hạn mới tìm nguồn trả. Khi chủ động dành một phần dòng tiền để trả nợ, khoản vay sẽ trở thành công cụ hỗ trợ sản xuất thay vì áp lực cho gia đình.
* Nguồn vốn có tác động thế nào đến khả năng chủ động kinh tế của phụ nữ?
- Ông Đoàn Ngọc Chung: Trong nhiều gia đình, phụ nữ trực tiếp vay, quản lý vốn và tổ chức sản xuất, kinh doanh. Khi mô hình tạo thu nhập, lợi ích không chỉ dành cho cá nhân người vay mà góp phần ổn định kinh tế cả gia đình. Nếu mô hình tạo thêm việc làm cho những lao động khác, tác động của nguồn vốn tiếp tục lan tỏa ra cộng đồng.
Tuy nhiên, không nên kỳ vọng một khoản vay có thể giải quyết mọi khó khăn của khởi nghiệp. Để sản phẩm đứng được trên thị trường vẫn cần chất lượng, thị trường, kỹ năng quản lý và khả năng thích ứng.
Thời gian tới, Chi nhánh NHCSXH TP. Đà Nẵng tiếp tục phối hợp với chính quyền địa phương, Hội LHPN và các tổ chức nhận ủy thác để nắm bắt nhu cầu, nâng cao chất lượng Tổ tiết kiệm và vay vốn, kiểm tra sử dụng vốn và hướng dẫn người vay thực hiện tốt nghĩa vụ trả nợ.
Mục tiêu cuối cùng không chỉ là đưa vốn đến đúng người mà còn để nguồn vốn tạo ra việc làm, thu nhập và sinh kế bền vững. Với phụ nữ, mỗi khoản vay được sử dụng đúng hướng có thể trở thành nguồn lực để chủ động hơn về kinh tế và đóng góp nhiều hơn cho gia đình, cộng đồng.
* Xin cảm ơn ông!
Bình luận (0)