





Cư dân khối A chung cư 584 (ở xã Tân Nhựt, TP.HCM) đã dọn vào ở gần 10 năm. Ngày 7.7.2026, Sở Xây dựng TP.HCM ra quyết định buộc chủ đầu tư nộp lại khoản tiền bất hợp pháp tương ứng 1.391,7 mét vuông sàn xây dựng vi phạm, tổng cộng 9 tỉ đồng và ngày 13.7.2026 doanh nghiệp đã nộp đủ. Tưởng như cánh cửa cấp sổ hồng đã mở.
Nhưng tại cuộc họp giữa tháng 9, người đứng đầu Tổ công tác 1645 vẫn chưa đồng ý cấp sổ hồng, với lý do nguyên tắc cấp sổ là chủ đầu tư phải hoàn thành nghĩa vụ tài chính, trong khi dự án chưa hoàn thành.
Hồ sơ sẽ được báo cáo xin ý kiến lãnh đạo UBND TP.HCM. Người dân đã trả đủ tiền mua nhà từ lâu. Khoản nợ ngân sách không phải của họ. Nhưng tờ giấy chứng nhận quyền sở hữu của họ lại đang bị giữ lại vì khoản nợ ấy.
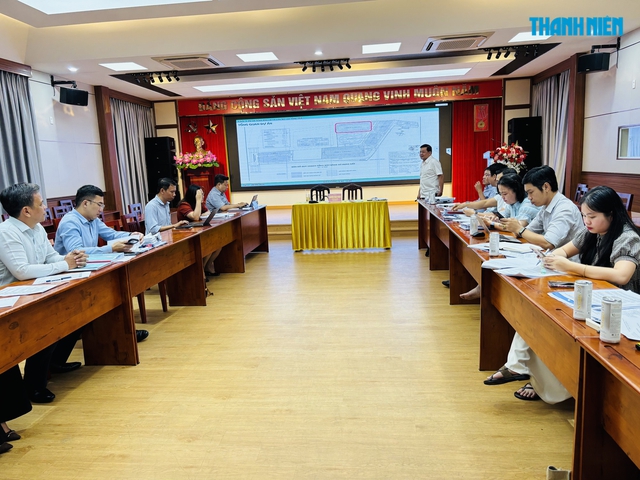
Cuộc họp của Tổ công tác gỡ vướng, cấp sổ hồng cho người mua nhà
ẢNH: ĐÌNH SƠN
4 điểm khoảng trống thể chế nối tiếp
Đây không phải chuyện riêng một dự án. Phải công bằng mà nói, TP.HCM đã làm được nhiều việc. Sau gần 2 năm, Tổ công tác 1645 đã họp 75 lần, xem xét 373 dự án nhà ở thương mại với 229.245 sản phẩm và đến hết 31.8 đã tháo gỡ để cấp giấy cho 274 dự án, tương ứng 189.332 sản phẩm.
Nhưng phần còn lại mới là phần khó. Thành phố còn 99 dự án với 39.913 sản phẩm, vướng chủ yếu ở nghĩa vụ tài chính bổ sung, quy hoạch xây dựng, nhà ở xã hội và bàn giao hạ tầng, hồ sơ thanh tra - điều tra, và trách nhiệm của chủ đầu tư trong khi người mua đã hoàn thành nghĩa vụ theo hợp đồng. Đọc kỹ danh sách ấy sẽ thấy hầu hết nguyên nhân nằm ở phía chủ đầu tư hoặc ở quan hệ giữa chủ đầu tư với Nhà nước. Người mua gần như không có lỗi gì trong đó.
Vậy lỗi nằm ở đâu? Tôi cho rằng có 4 điểm khoảng trống thể chế nối tiếp nhau.
Thứ nhất nằm ngay ở nguyên tắc cấp giấy. Khoản 3 điều 135 luật Đất đai 2024 quy định giấy chứng nhận chỉ được cấp sau khi người sử dụng đất, chủ sở hữu tài sản gắn liền với đất hoàn thành nghĩa vụ tài chính theo quy định.
Nguyên tắc này hợp lý khi một người trực tiếp nhận đất từ Nhà nước. Nhưng trong dự án nhà ở, quyền của người mua được dẫn xuất từ quyền của chủ đầu tư. Luật không tách bạch nghĩa vụ của chính người được cấp giấy với nghĩa vụ của người đứng trước họ trong chuỗi chuyển quyền.
Hệ quả là khi áp dụng, nợ của chủ đầu tư trở thành điều kiện đè lên người mua. Một người đã trả đủ tiền, đã nộp đủ phần thuế phí của mình, vẫn bị coi như chưa hoàn thành nghĩa vụ vì một doanh nghiệp khác chưa nộp tiền sử dụng đất.
Thứ hai là thời điểm. Nhiều dự án được bán, được bàn giao rồi nghĩa vụ tài chính mới được xác định lại. Chính TP.HCM ưu tiên xử lý nhóm dự án đã hoàn thành nghĩa vụ tài chính nhưng nay phải đóng bổ sung. Khoản bổ sung ấy thường phát sinh từ những thay đổi sau khi dự án được duyệt.
Nhiều chủ đầu tư đã thay đổi quy hoạch, thay đổi công năng một phần dự án, điều chỉnh ranh đất sau khi dự án được duyệt. Tiền của người mua chảy về tài khoản doanh nghiệp một cách tự do, không có phần nào được khoanh lại cho nghĩa vụ với ngân sách.
Luật Kinh doanh bất động sản 2023 có giới hạn không quá 95% giá trị hợp đồng khi người mua chưa được cấp giấy chứng nhận. Nhưng khoản 5% còn lại chỉ là đòn bẩy để chủ đầu tư làm thủ tục giấy tờ. Nó không được thiết kế để bảo đảm nghĩa vụ ngân sách và cũng không chảy về ngân sách.
Thứ ba là thế chấp, và đây là điểm đang nóng. Luật Nhà ở 2023 đã siết lại bằng khoản 2 điều 183, buộc chủ đầu tư giải chấp trước khi ký hợp đồng với khách hàng. Mục tiêu của quy định là ngăn một tài sản bị huy động vốn 2 lần, vừa thế chấp ngân hàng vừa bán cho khách, từng gây tranh chấp kéo dài khi ngân hàng xử lý tài sản mà người mua đã trả gần đủ tiền.
Thế nhưng quy định này làm tắc dòng vốn và giờ đang được nới lại. Dự thảo luật Nhà ở sửa đổi công bố tháng 7.2026 khôi phục ngoại lệ cho phép không giải chấp nếu bên mua và bên nhận thế chấp đồng ý, áp dụng chung cho mọi loại nhà ở. Dự luật dự kiến trình Quốc hội thông qua tại kỳ họp thứ 2 (tháng 10.2026).
Lý lẽ khơi thông vốn có cơ sở. Nhưng hãy thẳng thắn với nhau về chữ "đồng ý" của người mua. Đó là một điều khoản in sẵn trong hợp đồng mẫu, người mua gần như không có quyền mặc cả.
Nếu mở lại cánh cửa này mà không kèm cơ chế tự động giải phóng căn hộ đã thanh toán đủ, chúng ta sẽ quay lại đúng kịch bản cũ, người mua đứng sau ngân hàng trong hàng chờ đòi tài sản của chính mình.
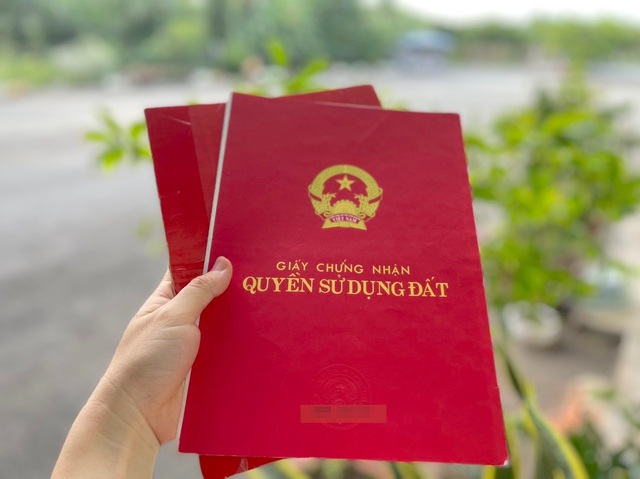
Giữ sổ của cư dân là cách gây áp lực rẻ nhất và nhanh nhất của cơ quan quản lý với một doanh nghiệp nợ ngân sách
ẢNH: NGÂN NGA
Và thứ tư, sâu nhất, đó là đòn bẩy bị đặt sai chỗ. Pháp luật thuế và đất đai không thiếu công cụ cưỡng chế một doanh nghiệp nợ ngân sách. Nhưng giữ sổ của cư dân là cách gây áp lực rẻ nhất và nhanh nhất với cơ quan quản lý.
Người dân khổ thì người dân sẽ đi đòi chủ đầu tư, còn Nhà nước không phải tốn công kê biên hay truy thu. Cách vận hành ấy biến người mua nhà thành con tin trong quan hệ nợ giữa Nhà nước và doanh nghiệp.
Tệ hơn, nó không hiệu quả khi doanh nghiệp đã kiệt quệ. TP.HCM từng ghi nhận một số dự án không thể xử lý vì chủ đầu tư không phối hợp, do không liên hệ được người đại diện theo pháp luật của công ty. Giữ sổ của cư dân lúc đó không gây áp lực được lên ai cả.
Có phải nút thắt kỹ thuật chờ người khéo tay?
Tôi cũng từng nghĩ theo hướng thận trọng. Nếu cấp sổ cho dân trước, Nhà nước mất đòn bẩy cuối cùng, chủ đầu tư có thể bỏ mặc nghĩa vụ và ngân sách thất thu.
Lo ngại này có thật. Nhưng câu trả lời không phải là tiếp tục giữ người vô tội, mà là chuyển đòn bẩy về đúng tài sản của người mắc nợ. Cũng cần nói rõ, tách bạch không có nghĩa là miễn trừ cho người mua.
TP.HCM hiện còn khoảng 13.665 hồ sơ chưa thể ký cấp giấy vì chính người mua chưa nộp lệ phí trước bạ. Nghĩa vụ của người mua vẫn phải là điều kiện cấp sổ của người mua. Nguyên tắc chỉ đơn giản là ai nợ thì người đó trả và tài sản của ai thì bảo đảm cho nợ của người đó.
Từ đó, tôi đề xuất một cơ chế cấp sổ hồng độc lập với nghĩa vụ tài chính của chủ đầu tư, gồm 4 phần.
Thứ nhất, luật hóa một nguyên tắc rõ ràng. Người mua ngay tình đã thanh toán đủ theo hợp đồng và hoàn thành nghĩa vụ tài chính của chính mình thì được cấp giấy chứng nhận. Nghĩa vụ còn thiếu của chủ đầu tư, kể cả nghĩa vụ bổ sung phát sinh sau, không được dùng làm điều kiện cấp giấy cho căn đã bán.
Thứ hai, chuyển khoản nợ từ căn hộ của dân sang tài sản còn lại của chủ đầu tư. Nhà nước được xác lập quyền ưu tiên thu đối với phần diện tích chủ đầu tư còn giữ trong dự án như căn chưa bán, sàn thương mại, bãi đỗ xe, cùng các khoản tiền khách hàng còn phải thanh toán. Quyền ưu tiên này phải được đăng ký như một biện pháp bảo đảm có thứ tự rõ ràng.
Thứ ba, khoanh vùng dòng tiền ngay từ khi bán. Với dự án chưa chốt xong nghĩa vụ tài chính về đất, phần tiền sử dụng đất phân bổ theo từng căn phải thu qua tài khoản chuyên dùng do ngân hàng kiểm soát và nộp thẳng vào ngân sách. Khi đó ngân sách được bảo đảm ngay trong giao dịch, chứ không phải đi đòi sau khi tiền đã tiêu hết.
Thứ tư, nếu Quốc hội xem xét cơ chế bán nhà đang thế chấp, luật phải quy định căn hộ đã được người mua thanh toán đủ đương nhiên thoát khỏi tài sản bảo đảm, ngân hàng không được xử lý căn đó để thu nợ của chủ đầu tư. Ngân hàng là bên có năng lực thẩm định, định giá và kiểm soát dòng tiền.
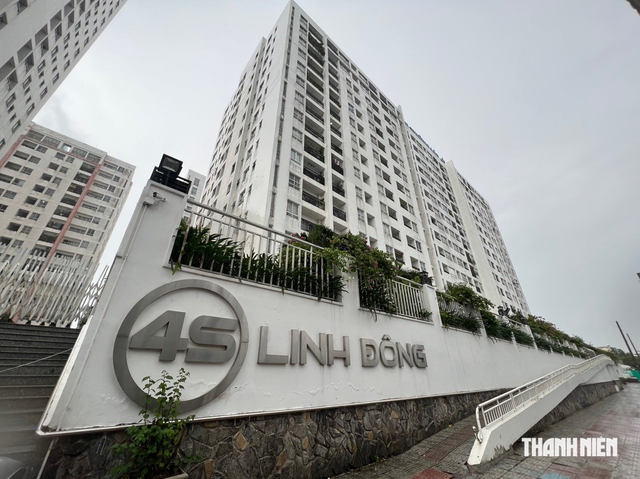
Chung cư 4S Linh Đông được Tổ công tác 1645 gỡ vướng cấp sổ hồng cho người mua nhà
ẢNH: T N
Chúng ta đã quen gọi những dự án này là vướng mắc, như thể đó là một nút thắt kỹ thuật chờ người khéo tay gỡ ra.
Tổ công tác có thể gỡ thêm vài chục dự án mỗi năm. Nhưng nếu luật không đổi, sẽ luôn có những dự án mới đứng vào hàng chờ.
Câu hỏi đặt ra là chúng ta muốn tiếp tục lập tổ công tác để gỡ từng nút cấp sổ hồng, hay muốn sửa chính sợi dây đang tạo ra những nút thắt ấy?
Bình luận (0)