






Tiếp tục kỳ họp thứ 2, Quốc hội khóa XVI, chiều nay 29.10, Quốc hội thảo luận tại hội trường về dự án luật Phát triển doanh nghiệp nhỏ và vừa.
Theo dự luật, doanh nghiệp nhỏ và vừa được miễn thuế thu nhập doanh nghiệp trong 3 năm kể từ ngày được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu.
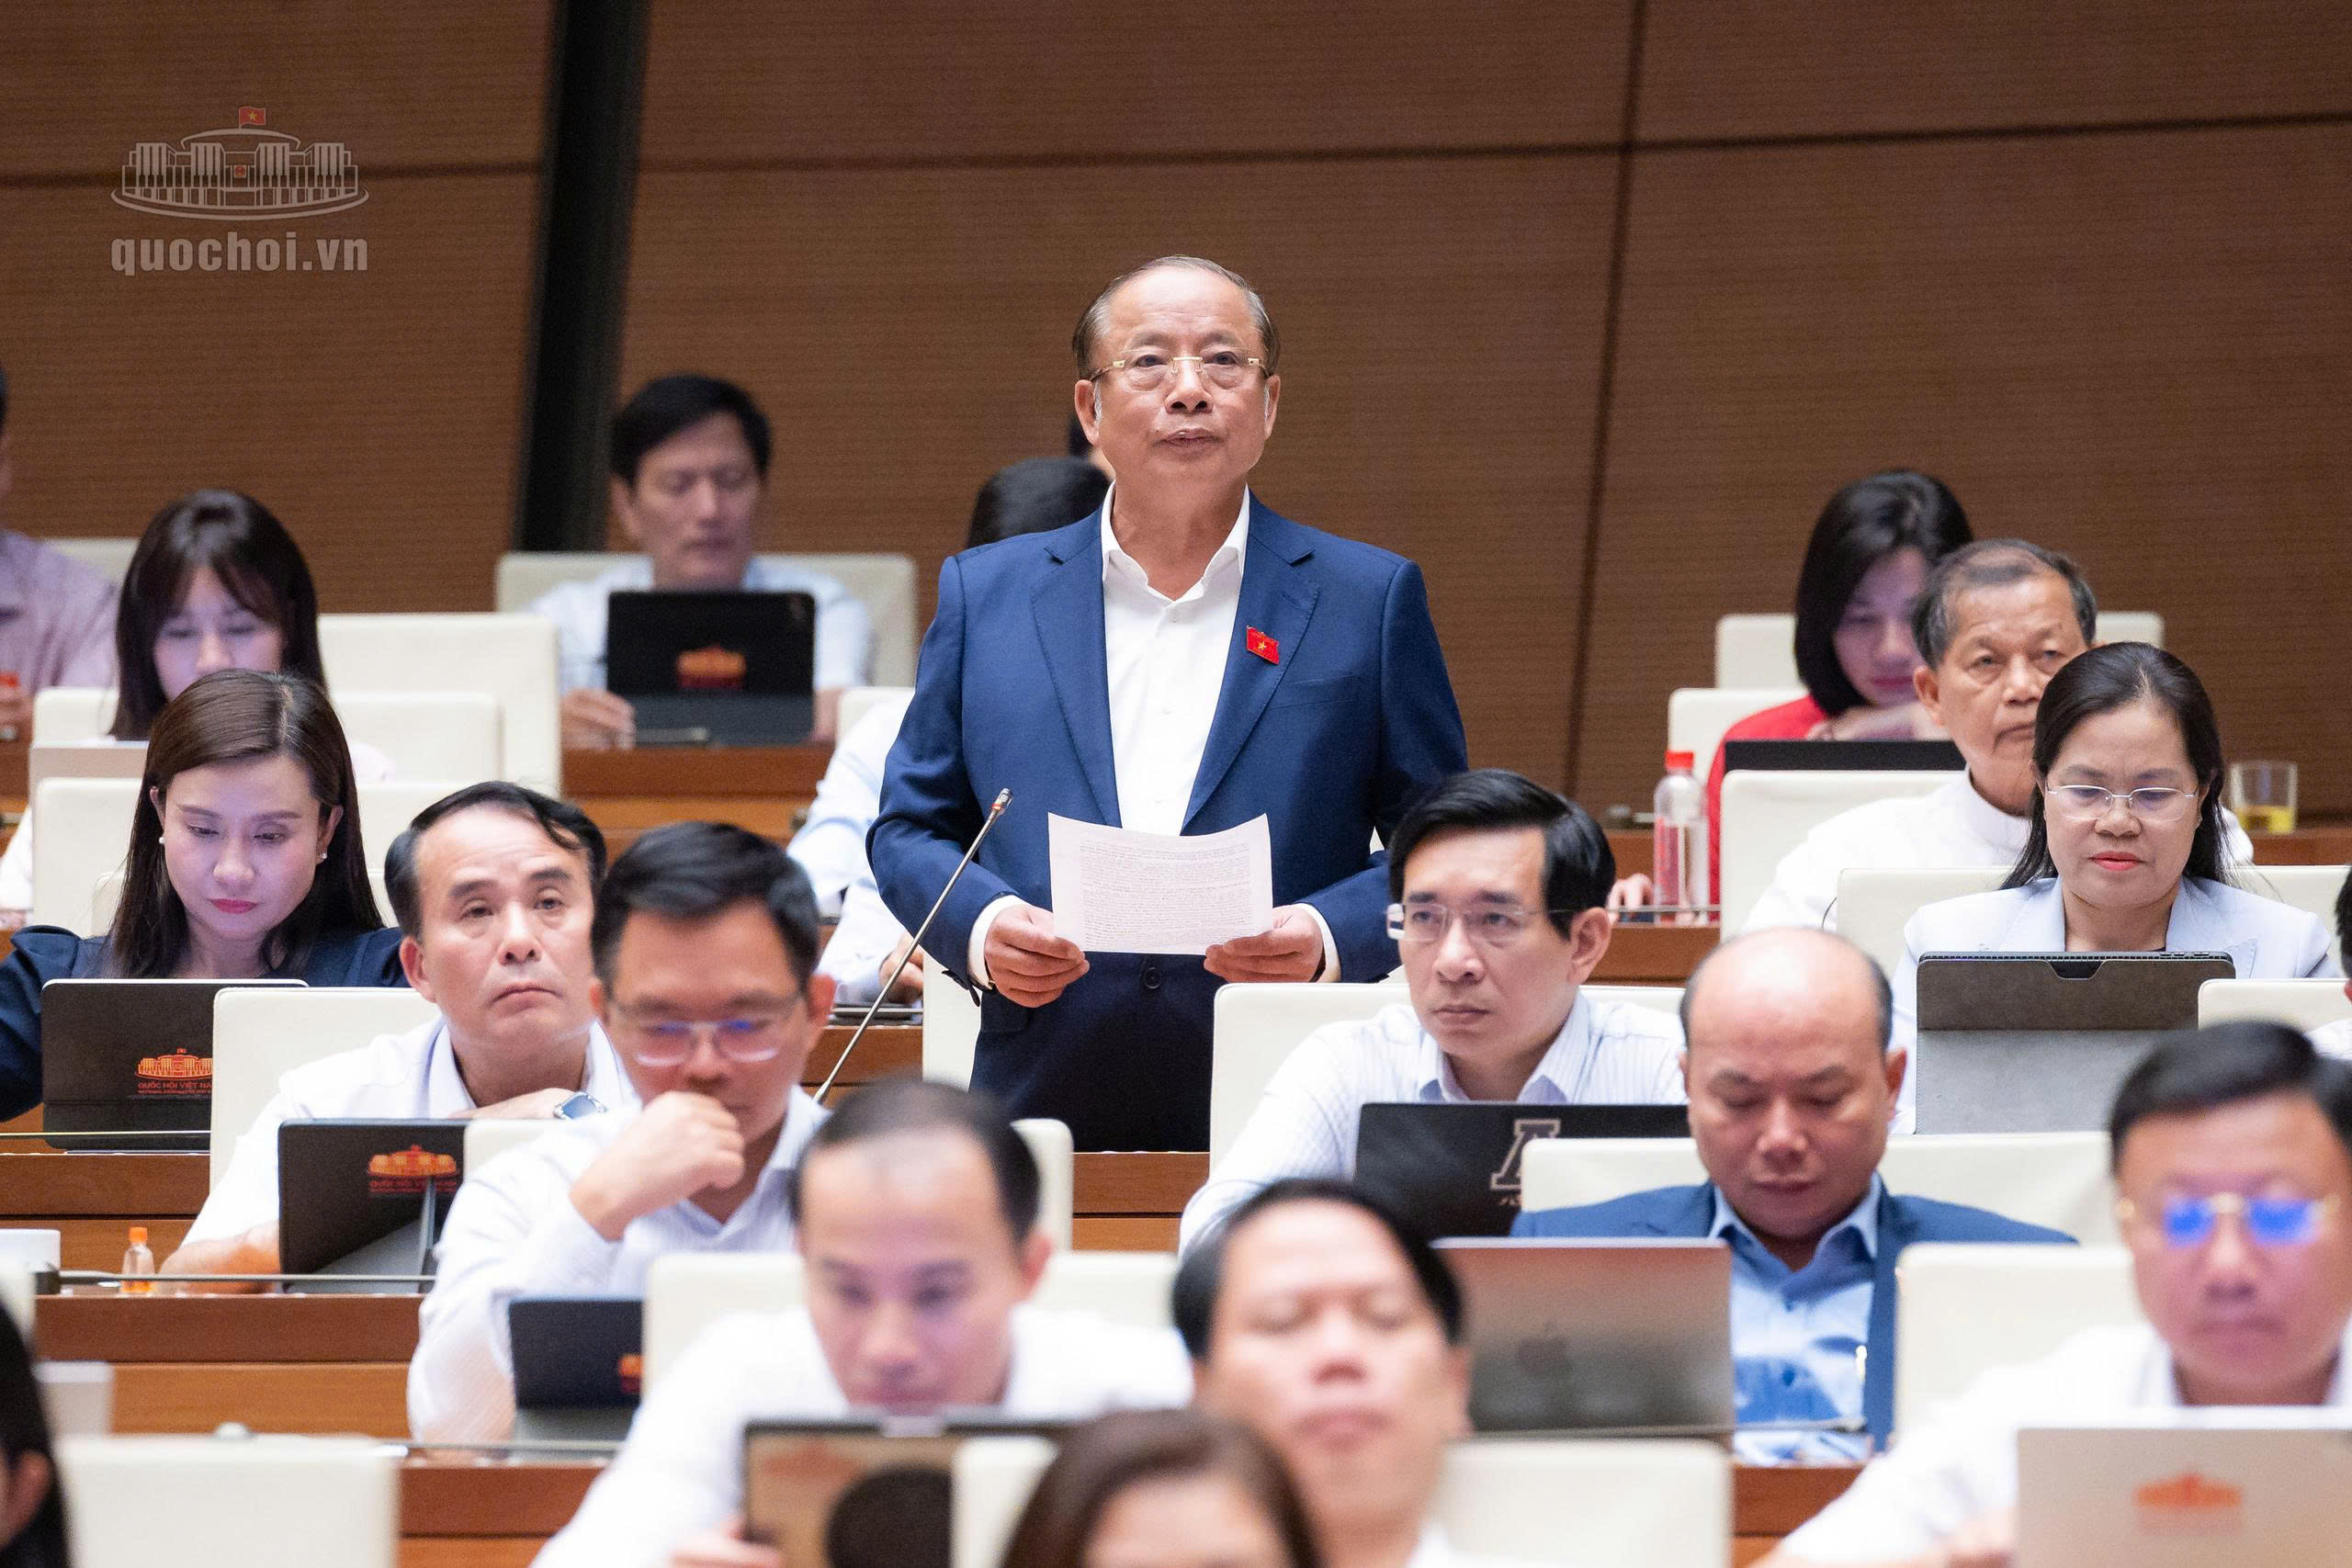
Đại biểu Nguyễn Văn Thân (đoàn TP.HCM) phát biểu thảo luận
ẢNH: QUOCHOI.VN
Theo đại biểu Đào Chí Nghĩa (đoàn Cần Thơ), cách tính miễn thuế nêu trên chưa đảm bảo doanh nghiệp được hưởng ưu đãi trong giai đoạn thực sự phát sinh thu nhập chịu thuế. Bởi doanh nghiệp mất nhiều năm đầu tư, chưa có lãi, có thể hết thời gian ưu đãi trước khi được thụ hưởng.
Đại biểu đề nghị cơ quan soạn thảo tiếp tục nghiên cứu thời điểm ưu đãi gắn với năm đầu phát sinh thu nhập chịu thuế, đồng thời đặt giới hạn tính từ ngày đăng ký lần đầu.
Cạnh đó, quy định rõ trường hợp doanh nghiệp tổ chức lại, chia tách, chuyển đổi hoặc có quan hệ liên kết để ngăn ngừa việc lợi dụng chính sách.
"Quan trọng hơn, phải rà soát đồng bộ với pháp luật về thuế thu nhập doanh nghiệp nói chung và các nghị quyết có liên quan, tránh tình trạng luật có quy định, cơ chế nhưng luật thuế chuyên ngành lại không có quy trình thực hiện tương ứng", đại biểu Đào Chí Nghĩa nói.
Đồng tình chủ trương miễn thuế, song đại biểu Nguyễn Văn Thân (đoàn TP.HCM) nhấn mạnh, chính sách cần sát thực tế hơn.
Ông Thân đề nghị doanh nghiệp nhỏ và vừa được miễn thuế thu nhập doanh nghiệp trong 3 năm kể từ khi có lợi nhuận, nhưng không quá 5 năm kể từ khi được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu. "Đây vừa là động lực, vừa là áp lực", ông Thân nói.
Cần làm rõ tỷ lệ doanh nghiệp thực sự hưởng lợi, mức ưu đãi thực nhận
Đại biểu Trịnh Thị Tú Anh (đoàn Lâm Đồng) cho rằng, cần phân biệt giữa thời gian doanh nghiệp thuộc diện được miễn thuế và thời gian doanh nghiệp thực sự phát sinh lợi ích từ chính sách này.
Việc miễn thuế chỉ mang lại lợi ích tài chính trực tiếp khi doanh nghiệp có số thuế đáng lẽ phải nộp. Đối với doanh nghiệp chưa phát sinh nghĩa vụ thuế trong những năm đầu, chính sách miễn thuế không trực tiếp cải thiện dòng tiền, bởi doanh nghiệp vốn chưa có khoản thuế phải nộp để được miễn.
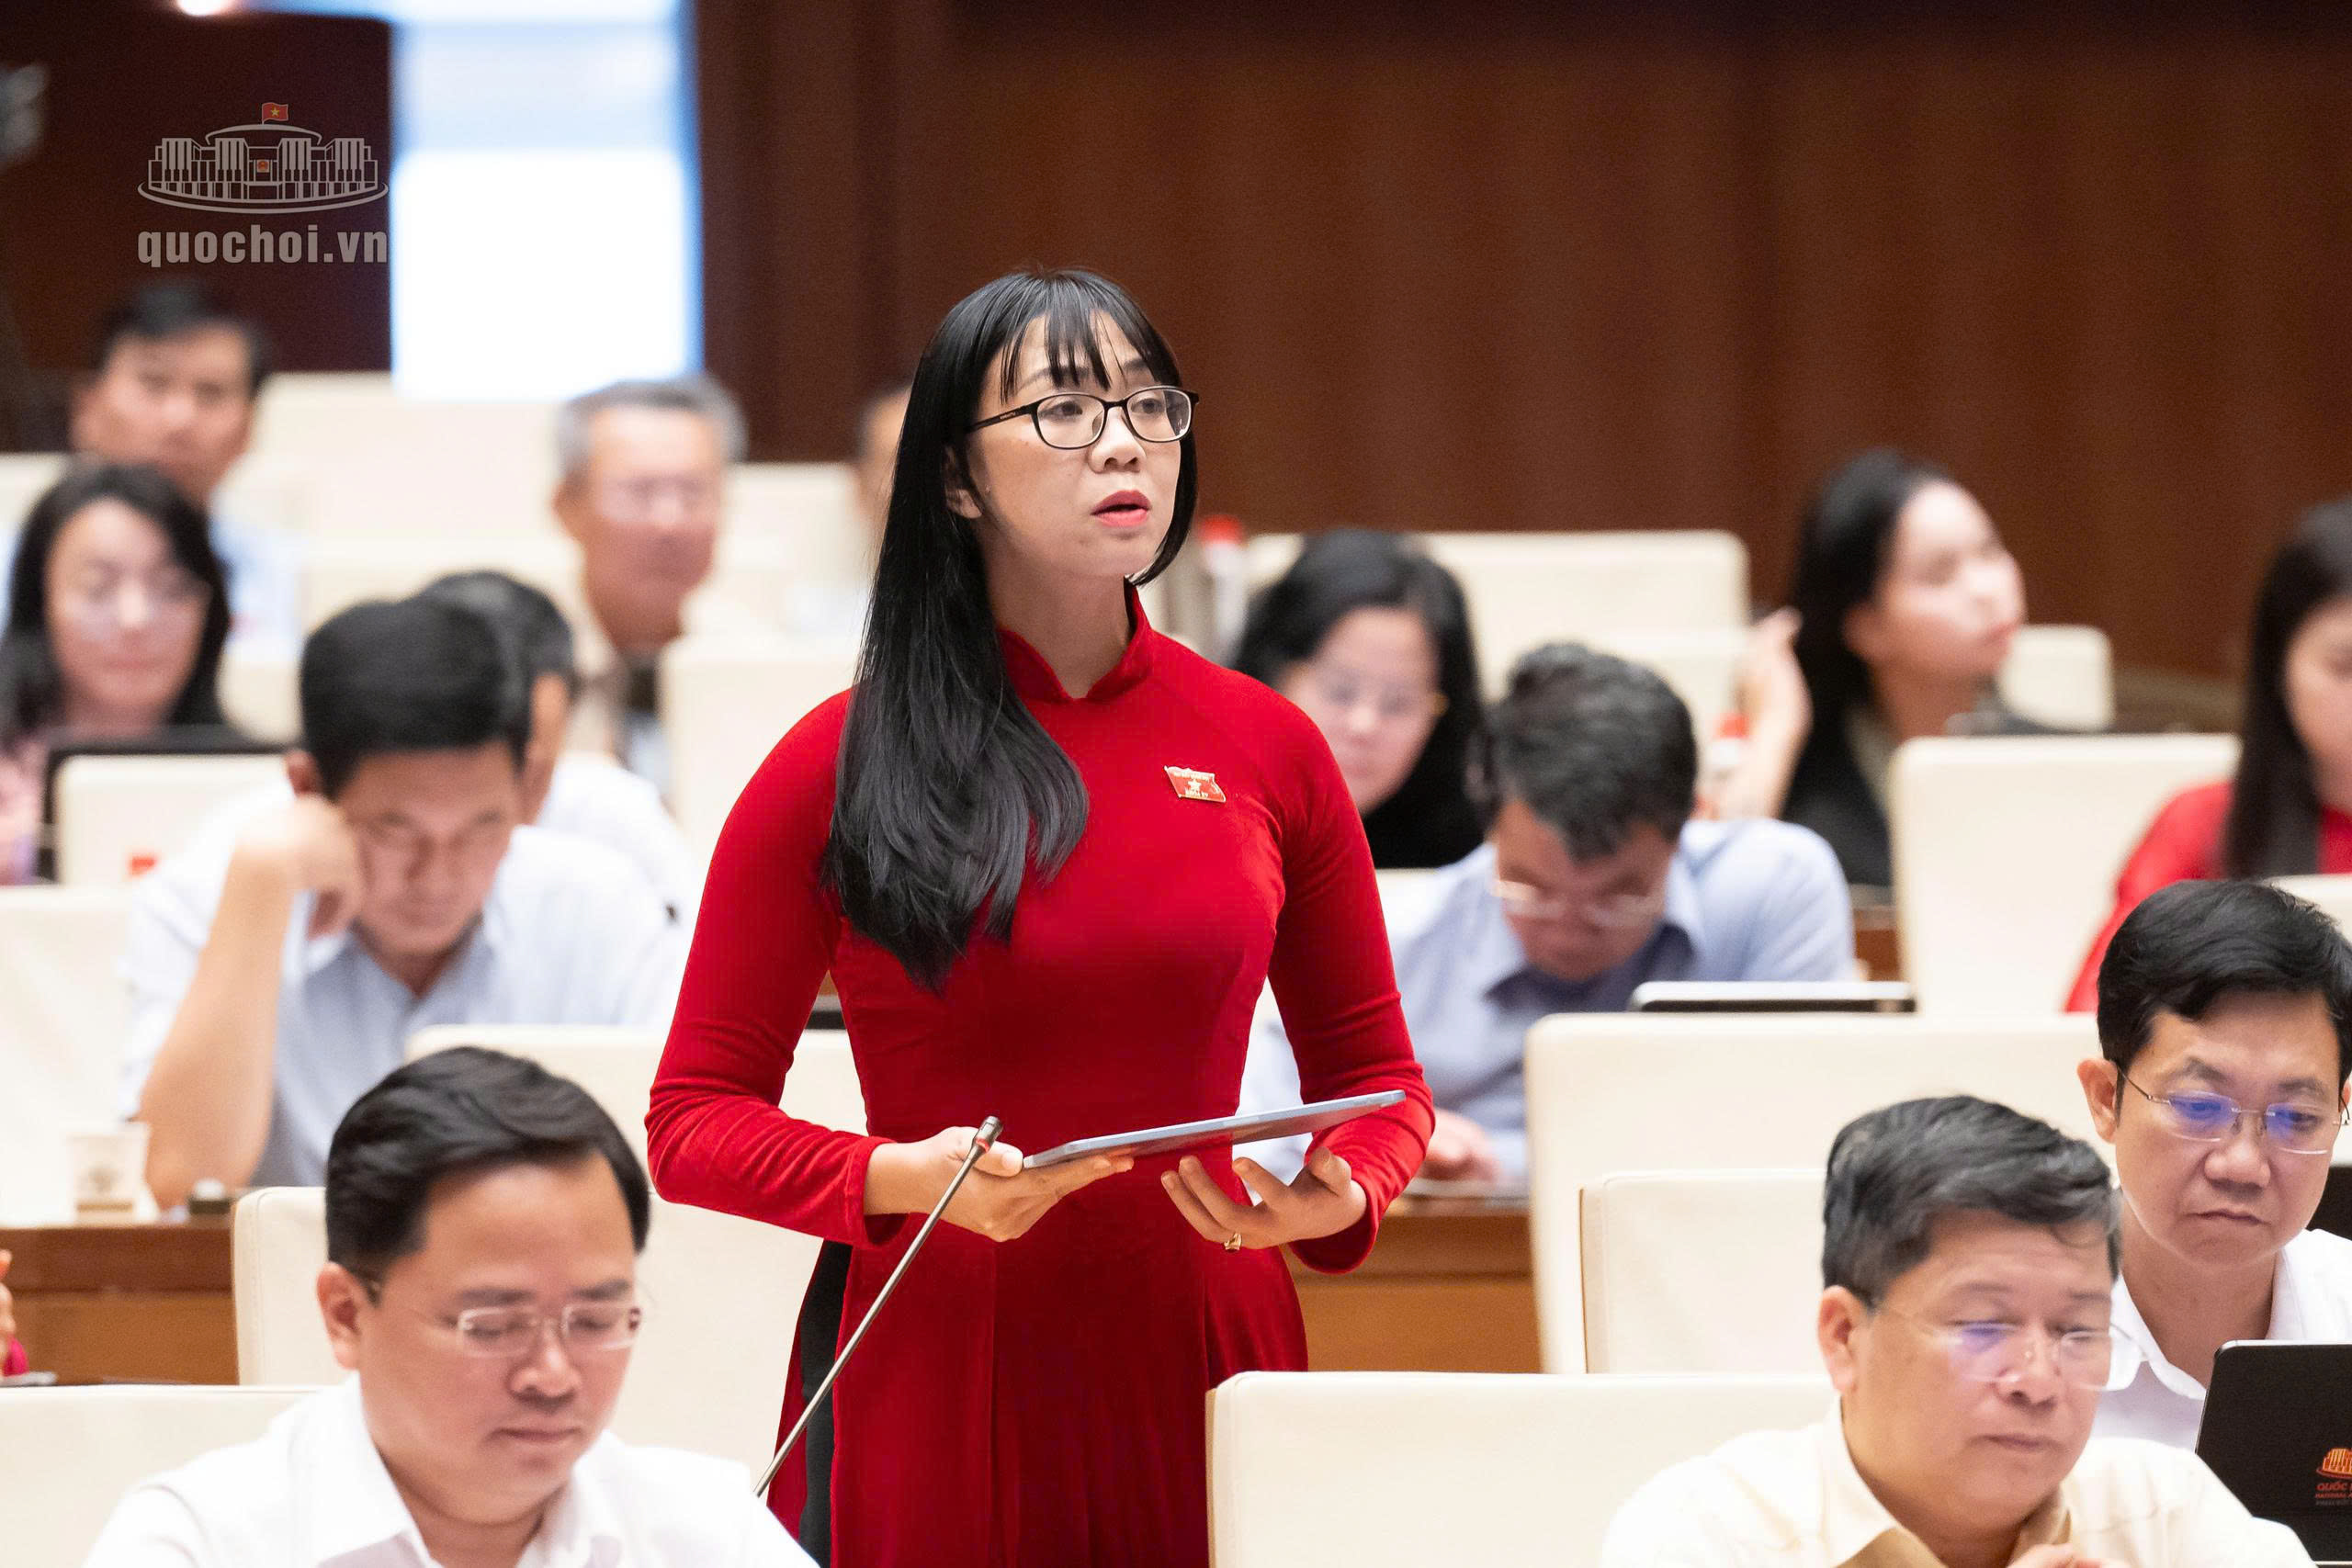
Đại biểu Trịnh Thị Tú Anh (đoàn Lâm Đồng) phát biểu thảo luận
ẢNH: QUOCHOI.VN
Đại biểu nhấn mạnh, những doanh nghiệp đầu tư nghiên cứu, phát triển công nghệ, xây dựng dây chuyền sản xuất hoặc phát triển sản phẩm mới thường cần thời gian dài trước khi có thể thương mại hóa, tạo ra thu nhập chịu thuế.
Những doanh nghiệp này có thể kết thúc thời hạn miễn thuế trước khi phát sinh nghĩa vụ thuế, trong khi các doanh nghiệp sớm có số thuế phải nộp lại được hưởng lợi ngay.
Như vậy, cùng được áp dụng chính sách miễn thuế trong 3 năm đầu thành lập nhưng mức độ thụ hưởng thực tế rất khác nhau giữa các doanh nghiệp.
Đại biểu đoàn Lâm Đồng đề nghị ban soạn thảo đánh giá hiệu quả chính sách không chỉ căn cứ vào số lượng doanh nghiệp thuộc diện được miễn thuế và tổng số thuế được miễn. Cần làm rõ tỷ lệ doanh nghiệp thực sự phát sinh lợi ích, mức ưu đãi thực nhận và sự khác biệt giữa các nhóm doanh nghiệp theo ngành nghề, đặc điểm đầu tư, thời gian phát sinh nghĩa vụ thuế.
Trên cơ sở đó, rà soát mức độ đáp ứng của các chính sách hỗ trợ hiện hành, nghiên cứu các công cụ hỗ trợ có mục tiêu đối với những doanh nghiệp có chu kỳ nghiên cứu, đầu tư và thương mại hóa sản phẩm dài, nhất là doanh nghiệp đổi mới sáng tạo, doanh nghiệp công nghệ, bảo đảm phù hợp với nguồn lực ngân sách, tránh trùng lặp chính sách.
Bình luận (0)