





Bộ Tài chính vừa có bản tổng hợp ý kiến góp ý với dự thảo Nghị quyết của Quốc hội ban hành chính sách đặc thù về xử lý tiền thuế nợ để tháo gỡ khó khăn cho người nộp thuế.
Theo đó, Liên đoàn Thương mại và Công nghiệp Việt Nam (VCCI) kiến nghị bổ sung vào dự thảo cơ chế khoanh nợ, xóa nợ thuế gốc, tiền phạt, tiền chậm nộp.
Cơ chế này áp dụng với người nộp thuế thuộc trạng thái 03 (ngừng hoạt động nhưng chưa đóng mã số thuế) và 06 (không hoạt động tại địa chỉ đã đăng ký) mà người đại diện theo pháp luật hoặc chủ cơ sở kinh doanh đã chết, mất tích, mất năng lực hành vi dân sự (có giấy chứng tử hoặc quyết định có hiệu lực của tòa án); hoặc kết thúc thi hành theo quyết định tuyên bố phá sản của tòa án.
Ngoài ra, VCCI cũng kiến nghị nghiên cứu cơ chế xử lý nợ thuế gốc quy mô nhỏ: xem xét cho phép xóa các khoản nợ thuế gốc có giá trị dưới 20 triệu đồng đối với hộ kinh doanh, cá nhân kinh doanh và dưới 50 triệu đồng đối với doanh nghiệp siêu nhỏ đã ngừng hoạt động trên 5 năm, sau khi cơ quan thuế đã thực hiện các biện pháp xác minh tài sản nhưng không còn khả năng thu hồi.
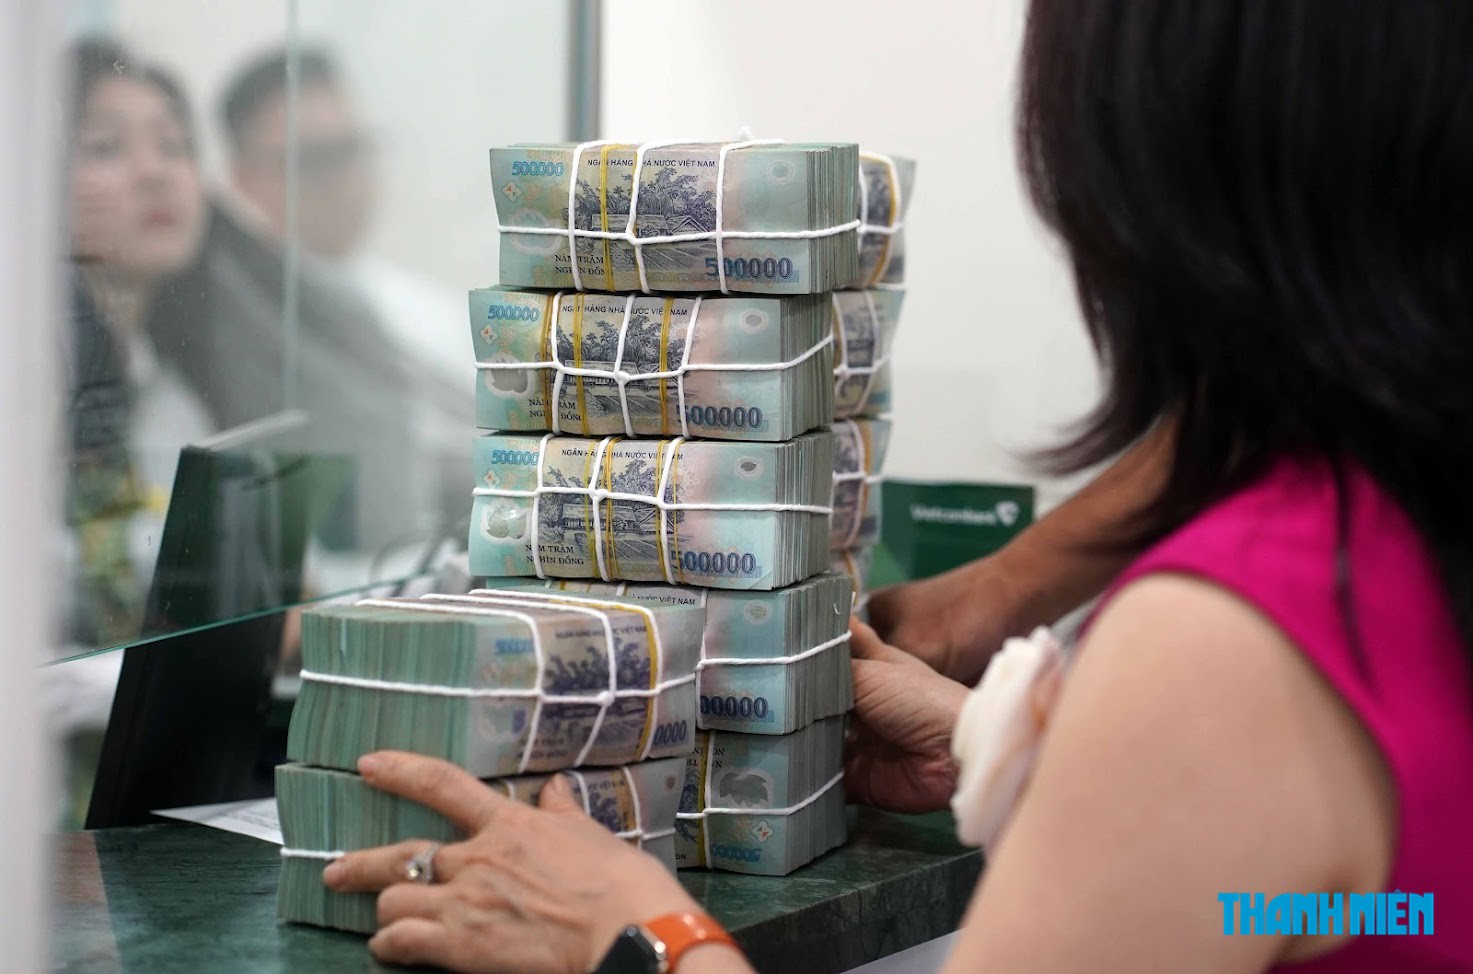
Bộ Tài chính khẳng định sẽ tiếp tục nghiên cứu xử lý khoản nợ nhỏ, chi phí thu hồi không hiệu quả
ẢNH: NGỌC THẮNG
Giải trình vấn đề này, Bộ Tài chính cho biết, pháp luật về quản lý thuế đã quy định cơ chế khoanh nợ, xóa nợ đối với các trường hợp đáp ứng điều kiện.
Điều 21 luật Quản lý thuế 2025 đã quy định xóa tiền thuế nợ đối với cá nhân đã chết, bị tòa án tuyên bố đã chết hoặc mất năng lực hành vi dân sự mà không có tài sản; doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã bị tuyên bố phá sản, đã thực hiện thanh toán các khoản nợ theo quy định mà không còn tài sản; và các trường hợp khác đáp ứng điều kiện luật định.
Các trường hợp này được xem xét theo cơ chế của luật, không phải thực hiện điều kiện nộp đủ nợ gốc tại dự thảo nghị quyết để được xem xét xóa nợ.
Bộ Tài chính nhấn mạnh, cần phân biệt nghĩa vụ của cá nhân với nghĩa vụ của doanh nghiệp. Việc người đại diện theo pháp luật chết, mất tích hoặc mất năng lực hành vi dân sự không đồng nghĩa doanh nghiệp không còn tài sản hoặc không còn khả năng thanh toán. Vì vậy, không phù hợp nếu chỉ căn cứ tình trạng của người đại diện để xóa toàn bộ nghĩa vụ của doanh nghiệp.
Bộ Tài chính đề nghị không bổ sung cơ chế xóa toàn bộ nghĩa vụ theo nhóm đối tượng nêu tại kiến nghị; các trường hợp đủ điều kiện khoanh nợ, xóa nợ tiếp tục được xử lý theo pháp luật về quản lý thuế.
Tiếp tục nghiên cứu xử lý khoản nợ nhỏ
Về đề xuất xóa khoản nợ gốc nhỏ theo ngưỡng giá trị, theo Bộ Tài chính, tiền thuế nợ gốc là nghĩa vụ đã được xác định theo pháp luật. Việc khoản nợ có giá trị nhỏ hoặc người nộp thuế đã ngừng hoạt động trên 5 năm chưa đủ để xác định khoản nợ không còn khả năng thu hồi.
Các ngưỡng 20 triệu đồng và 50 triệu đồng cần được đánh giá trên cơ sở số lượng đối tượng, tài sản và khả năng thanh toán, chi phí thu hồi, tác động ngân sách và nguy cơ lợi dụng chính sách.
Dự thảo nghị quyết lựa chọn xóa tiền chậm nộp có điều kiện, gắn với việc người nộp thuế đã nộp đủ nợ gốc và nộp hồ sơ hợp lệ đề nghị khôi phục hoặc chấm dứt hiệu lực mã số thuế.
Cơ chế này nhằm tăng khả năng thu hồi nợ gốc, khuyến khích người nộp thuế quay lại giải quyết nghĩa vụ và tình trạng đăng ký thuế tồn đọng.
Bộ Tài chính đề nghị chưa bổ sung chính sách xóa nợ gốc theo ngưỡng tiền tại nghị quyết này. Nội dung xử lý khoản nợ nhỏ, chi phí thu hồi không hiệu quả được tiếp tục nghiên cứu trên cơ sở đánh giá đầy đủ, bảo đảm công bằng với người đã hoàn thành nghĩa vụ và phòng ngừa trục lợi chính sách.
Bình luận (0)