





Hơn 3,5 triệu doanh nghiệp, hộ kinh doanh hưởng lợi
Nghị quyết 398/2026 của Chính phủ về giảm thuế thu nhập cá nhân (TNCN), thuế thu nhập doanh nghiệp (TNDN) đã chính thức được ban hành và có hiệu lực từ cuối tháng 10. Theo đó, khoảng 2,69 triệu hộ kinh doanh và hơn 865.000 DN có doanh thu dưới 10 tỉ đồng sẽ được giảm 30% thuế TNCN và thuế TNDN.
Theo tính toán của Bộ Tài chính, khi áp dụng chính sách giảm thuế sẽ làm giảm ngân sách thu thuế năm 2026 là 3.191 tỉ đồng và năm 2027 là 3.510 tỉ đồng. Cụ thể, thuế TNCN của hộ kinh doanh được giảm của 2 năm 2026 và 2027 trên số thuế phải nộp phát sinh từ toàn bộ thu nhập và không phân biệt phương pháp tính thuế. Trường hợp đã kê khai thuế TNCN thì được kê khai, bổ sung hồ sơ khai thuế để được giảm khi quyết toán thuế cả năm.
Tương tự, các DN thuộc diện được giảm thuế, bao gồm hợp tác xã, liên hiệp hợp tác xã cũng được giảm 30% thuế TNDN trên số thuế phải nộp cho năm 2026, 2027 (nếu DN đang được ưu đãi thuế theo các luật, quy định khác thì số thuế được giảm tính trên phần thuế đã trừ ưu đãi). Đối với các trường hợp kỳ tính thuế năm đầu tiên hoặc năm cuối cùng khi sáp nhập, giải thể, phá sản... mà có thời gian ngắn hơn 3 tháng thì việc xác định doanh thu và số thuế được giảm áp dụng cho 12 tháng của kỳ tính thuế năm 2026, 2027.
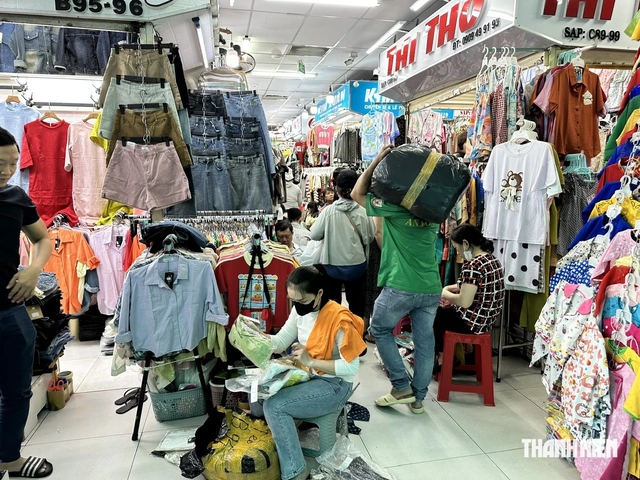
Doanh nghiệp, hộ kinh doanh có doanh thu không quá 10 tỉ đồng được giảm 30% thuế thu nhập cá nhân, thu nhập doanh nghiệp
Ảnh: Ng.Nga
Chuyên gia về thuế, luật sư Trần Xoa - Giám đốc Công ty luật Minh Đăng Quang - nhìn nhận chính sách giảm 30% số thuế TNCN, TNDN nêu trên sẽ giúp DN và hộ kinh doanh giữ lại một phần thuế, tạo nguồn vốn cho hoạt động. Với biên lợi nhuận thấp, số thuế được giảm có thể giúp DN trả lương, mua hàng hóa, nên càng có ý nghĩa đáng kể. Nếu các hộ, cá nhân kinh doanh đã kê khai nộp thuế TNCN quý 1/2026, quý 2/2026 thì được bổ sung hồ sơ hoặc xác định giảm khi quyết toán thuế năm theo mẫu. Trường hợp hộ, cá nhân kinh doanh nộp thuế TNCN theo doanh thu, đã nộp đủ số thuế thì cuối năm được bù trừ hoặc hoàn trả kiêm bù trừ theo pháp luật quản lý thuế.
Đồng quan điểm, ông Nguyễn Ngọc Tịnh, Phó chủ tịch Hội Tư vấn và đại lý thuế TP.HCM, cũng đánh giá nghị định nêu trên hỗ trợ các DN siêu nhỏ và hộ, cá nhân kinh doanh trong 2 năm 2026, 2027. Bởi chính sách này hỗ trợ trực tiếp dòng tiền và tăng phần thu nhập được giữ lại cho DN, hộ và cá nhân kinh doanh đủ điều kiện. Việc áp dụng cho 2 kỳ tính thuế 2026 và 2027 cũng giúp người kinh doanh chủ động hơn trong kế hoạch tài chính. Tuy nhiên, những DN siêu nhỏ không có lợi nhuận, không phát sinh thuế TNDN phải nộp không nằm trong diện này vẫn cần các giải pháp hỗ trợ phù hợp khác.
"Việc giảm thu ngân sách chỉ mới là ước tính trong khi tác động lan tỏa của chính sách này mang nhiều ý nghĩa hơn, góp phần hỗ trợ DN, hộ kinh doanh để cùng gia tăng hoạt động, thực hiện mục tiêu đưa kinh tế cả nước tăng trưởng cao. Nếu xuất phát từ quan điểm này thì nên xem xét mở rộng hơn nữa các đối tượng được giảm 30% số thuế thu nhập", ông Tịnh nói.
Đề xuất nới ngưỡng doanh thu chịu thuế
Mặt khác, theo tính toán, nếu căn cứ tổng thu ngân sách nhà nước năm 2025 đạt khoảng 2,68 triệu tỉ đồng, thì số tiền giảm thuế chỉ chiếm 0,12%. Tỷ lệ còn rất khiêm tốn nên các chuyên gia cho rằng cần mức hỗ trợ lớn hơn.
Luật sư Trần Xoa phân tích quy định ngưỡng doanh thu tối đa 10 tỉ đồng mới được giảm thuế thu nhập hẹp so với nhóm đối tượng DN, hộ và cá nhân kinh doanh cần hỗ trợ. Bởi doanh thu chưa phản ánh đầy đủ khả năng chịu thuế. Hơn nữa, các DN, hộ và cá nhân kinh doanh ở những ngành kinh doanh, sản xuất khác nhau thì lợi nhuận cũng hoàn toàn khác biệt. Chẳng hạn, ngành phân phối có giá trị hàng hóa luân chuyển lớn nhưng biên lợi nhuận có thể thấp. Một cơ sở chỉ vừa có doanh thu vượt 10 tỉ đồng chưa chắc có lợi nhuận hoặc nguồn lực tài chính lớn nhưng không được giảm thuế. Vì vậy, nên xem xét mở rộng điều kiện để hỗ trợ giảm thuế, đồng thời bổ sung cơ chế giảm dần theo các ngưỡng doanh thu để hạn chế chênh lệch nghĩa vụ quá lớn giữa các cơ sở có doanh thu sát ngưỡng quy định.
Chuyên gia này đề xuất nâng ngưỡng quy định về doanh thu để được giảm 30% thuế thu nhập lên mức 50 tỉ đồng/năm, phù hợp tiêu chí về tài chính tại Nghị định 80/2021 của Chính phủ quy định chi tiết và hướng dẫn thi hành luật Hỗ trợ DN nhỏ và vừa. Quy định hiện nay đối với nhóm DN ngành nông nghiệp, lâm nghiệp, thủy sản, công nghiệp và xây dựng có doanh thu năm không quá 50 tỉ đồng là phù hợp.
"Chính phủ có thể tổng hợp, trình Quốc hội xem xét sửa đổi hoặc bổ sung chính sách về đặc điểm doanh thu cao nhưng lợi nhuận thấp của một số ngành; đồng thời bổ sung cơ chế giảm dần để hạn chế chênh lệch nghĩa vụ quá lớn giữa các cơ sở có doanh thu sát ngưỡng", luật sư Trần Xoa nhấn mạnh.
Đồng tình, ông Nguyễn Ngọc Tịnh cho rằng quy định ngưỡng doanh thu không quá 10 tỉ đồng mới được giảm 30% số thuế TNCN, TNDN là khá thấp. Hơn nữa, ngưỡng này cũng không nằm trong quy định nào nên rất khó để thực hiện. Có thể xem xét nâng ngưỡng doanh thu quy định theo các tiêu chí đối với nhóm DN nhỏ và vừa đã được đưa ra tại luật Hỗ trợ DN nhỏ và vừa. Nghĩa là nên nâng mức doanh thu lên 50 tỉ đồng/năm. Điều này giúp nhiều DN được hỗ trợ hơn, giữ lại nguồn lợi nhuận để tái đầu tư, mở rộng sản xuất, gia tăng thu nhập khả dụng để người dân có điều kiện nâng cao chất lượng cuộc sống. Đối với hộ, cá nhân kinh doanh thì số thuế được giảm sẽ được tiêu dùng, góp phần làm gia tăng thị trường nội địa và từ đó cùng đóng góp cho nền kinh tế, hướng tới mục tiêu tăng trưởng 2 con số. Như vậy chính sách hỗ trợ sẽ mang nhiều ý nghĩa lớn hơn, tác động tích cực hơn rất nhiều so với con số ngân sách ước tính được giảm đi. Bởi khi DN và cá nhân càng phát triển sẽ đóng góp trở lại cho ngân sách thông qua việc nộp thuế đối với tiêu dùng và thu nhập của các DN, cá nhân này.
Các DN cần phân biệt tạm nộp quý với khai thuế quý. Nếu DN chỉ tạm nộp thuế nhưng không có tờ khai thuế quý thì không cần bổ sung tờ khai thuế quý 1/2026, quý 2/2026. Số thuế đã nộp sẽ được đối chiếu với nghĩa vụ thuế của cả năm sau vì sẽ không được mặc nhiên hoàn lại ngay 30% số thuế từng quý đã nộp. Ví dụ cụ thể, nếu DN đã nộp thuế TNCN năm nay là 100 triệu đồng, sau khi được giảm còn 70 triệu đồng. Trường hợp DN đã tạm nộp 60 triệu đồng thì còn nộp thêm 10 triệu đồng; đã tạm nộp 90 triệu đồng thì phát sinh nộp thừa 20 triệu đồng sẽ được hoàn trả.
Luật sư Trần Xoa
Bình luận (0)