







Kỳ vọng đầu quý 2/2027 thị trường sẽ hồi phục
Trao đổi với Thanh Niên, ông Nguyễn Đình Trường, Tổng giám đốc của Công ty cổ phần Đầu tư TT Capital cho hay, dự án của Công ty TT Capital đang triển khai ở khu Nam TP.HCM trong đợt mở bán đầu tiên đã thu hút được khoảng 800 khách hàng tham gia giữ chỗ, tỷ lệ khách chuyển qua đặt cọc được khoảng 30%. Dù hơi ít so với kỳ vọng nhưng cũng khá thành công trong bối cảnh thị trường đã giảm khoảng 60 - 70% giao dịch so với hồi cuối năm 2025.
"Hiện nay, dù đã giảm nhưng mặt bằng lãi suất vẫn còn cao nên tâm lý khách hàng lúc này là có tiền mặt hoặc nhu cầu ở thật mới dám mua nhà. Nên mấu chốt của thị trường bất động sản lúc này vẫn là lãi suất. Cả từ chủ đầu tư đến khách hàng đều trông chờ lãi suất giảm thêm nữa. Dự án của chúng tôi dù không được như kỳ vọng nhưng vẫn bán được túc tắc như vậy cũng được xem là thành công trong bối cảnh thị trường ảm đạm. Với những chỉ đạo hạ lãi suất quyết liệt như hiện nay, các doanh nghiệp kỳ vọng từ quý 1 năm sau sẽ có tín hiệu khả quan hơn, còn để sôi động trở lại phải đến hết quý 1, đầu quý 2/2027", ông Nguyễn Đình Trường tính toán.
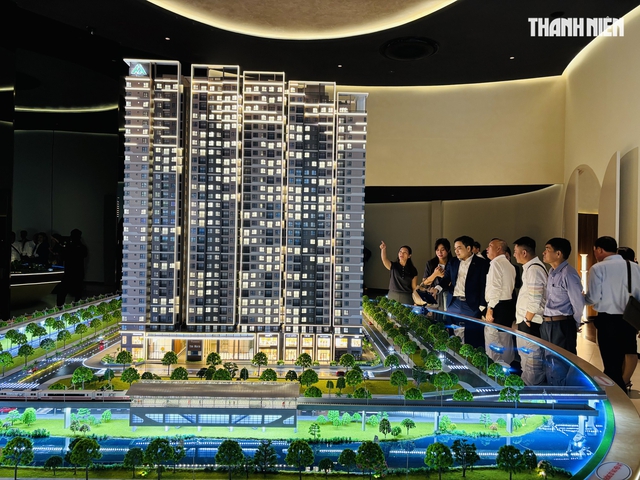
Những dự án đáp ứng nhu cầu thật vẫn bán được hàng lúc này
ẢNH: ĐÌNH SƠN
Ông Võ Hồng Thắng, Phó tổng giám đốc DKRA Group cũng thừa nhận, ngay khi những chỉ đạo hạ lãi suất từ Trung ương ban ra, thị trường cũng đã có những phản ứng tích cực, lạc quan hơn. Trong đó có ngân hàng đã giảm lãi suất cho vay đối với bất động sản. Điển hình như Vietcombank dành 20.000 tỉ đồng cho khách hàng vay mua nhà đã được cấp sổ hồng. Địa bàn áp dụng tại TP.Hà Nội, TP.HCM và một số tỉnh, thành phố lân cận. Trong đó lãi suất vay ưu đãi giảm 1%/năm so với lãi suất cho vay bất động sản thông thường dành cho cá nhân tại Vietcombank, thời gian vay lên đến 35 năm.
Hay BIDV có gói tín dụng 30.000 tỉ đồng dành cho khách hàng cá nhân có nhu cầu vay vốn mua nhà tại các dự án đã có sổ hồng, xây dựng hoặc sửa chữa nhà ở đáp ứng nhu cầu ở thực. Khách hàng có thể linh hoạt lựa chọn một trong ba phương án lãi suất cố định theo thời gian: 9,5%/năm trong 12 tháng, 10%/năm trong 18 tháng, hoặc 10,5%/năm trong 24 tháng. Mức ưu đãi lãi suất thấp hơn 2% so với gói vay mua nhà thông thường của ngân hàng. Thời hạn vay tối đa lên đến 30 năm, giúp giảm áp lực trả nợ định kỳ và phân bổ nguồn lực cho các nhu cầu thiết yếu khác của gia đình.
Thực tế theo ông Võ Hồng Thắng, khách hàng và cả doanh nghiệp đang rất trông chờ việc giảm lãi suất thật chất và đều kỳ vọng vào một tương lai thị trường sẽ "tươi sáng" hơn. Tuy nhiên sẽ có độ trễ để chính sách tác động rõ rệt hơn và khả năng tiếp cận là vấn đề lớn, nhất là những tháng cuối năm. Hiện nay, tất cả đều là ẩn số phụ thuộc vào chính sách điều hành vĩ mô của Trung ương, tình hình kinh tế thế giới. Nếu mọi thứ thuận lợi thì đến quý 2 sang năm mọi thứ sẽ tốt hơn.
Dự án phục vụ nhu cầu ở thật sẽ khởi sắc
Bà Võ Nhật Liễu, Tổng giám đốc Viện Đào tạo phát triển dự án bất động sản PROPIIN khẳng định, lãi suất hạ nhiệt có thể tạo động lực cho thị trường bất động sản khởi sắc, nhưng tác động quan trọng nhất không chỉ là giảm số tiền trả nợ hằng tháng mà còn giúp giải tỏa tâm lý chờ đợi của người mua.
Thời gian qua, nhiều người có nhu cầu ở thật và đã tích lũy đủ vốn vẫn trì hoãn quyết định vì lo ngại chi phí vay tăng mạnh sau giai đoạn ưu đãi. Khi lãi suất ổn định và có xu hướng giảm, nhóm nhu cầu bị dồn nén này có thể quay trở lại, qua đó cải thiện thanh khoản thị trường.
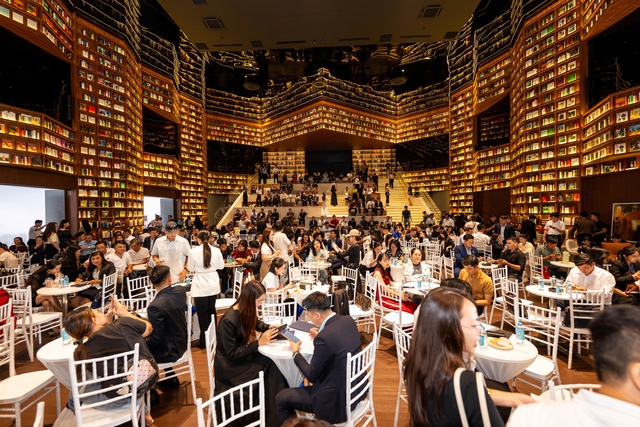
Ngoài giảm lãi suất, tâm lý của khách hàng cũng là một rào cản cần phải được tháo gỡ
ẢNH: ĐÌNH SƠN
Ở phía doanh nghiệp, chi phí vốn thấp hơn giúp giảm áp lực lãi vay, duy trì tiến độ xây dựng và cải thiện dòng tiền. Tuy nhiên, lãi suất giảm mới chỉ là điều kiện cần. Người mua chỉ sẵn sàng xuống tiền khi mức giá phù hợp với khả năng chi trả, pháp lý dự án rõ ràng và chính sách tín dụng đủ ổn định. Trong bối cảnh giá nhà vẫn tăng nhanh hơn thu nhập, mức giảm lãi suất nhỏ khó tạo ra sức mua mạnh trên toàn thị trường.
Vì vậy, quá trình phục hồi nhiều khả năng sẽ phân hóa. Các dự án có pháp lý hoàn chỉnh, tiến độ bảo đảm, mức giá hợp lý và phục vụ nhu cầu ở thật sẽ khởi sắc trước. Ngược lại, sản phẩm định giá quá cao, đất nền xa khu dân cư hoặc bất động sản chủ yếu dựa vào kỳ vọng tăng giá sẽ cần thêm thời gian.
"Giai đoạn lãi suất bắt đầu giảm nhưng thanh khoản chưa phục hồi hoàn toàn có thể là thời điểm thuận lợi cho người mua tìm kiếm và thương lượng. Khi xu hướng giảm lãi suất trở nên rõ ràng hơn, lượng khách hàng đang chờ đợi có thể quay lại, khiến lợi thế đàm phán dần chuyển sang phía người bán. Vì vậy, tín hiệu quan trọng cần theo dõi không chỉ là lãi suất giảm bao nhiêu, mà là người mua có thực sự chấm dứt tâm lý chờ đợi và sẵn sàng xuống tiền hay không", bà Võ Nhận Liễu nhận định.
Bình luận (0)