





Có 500 triệu đồng gửi tiết kiệm sẽ nhận được bao nhiêu tiền lãi?
Ngày 16.9, chị Thanh An (TP.HCM) đến kỳ đáo hạn sổ tiết kiệm tại một ngân hàng thương mại. Gửi lại kỳ hạn 6 tháng với số tiền 500 triệu đồng, chị được áp dụng lãi suất 9,1%/năm. So với cuối tháng 8, lãi suất tại ngân hàng này giảm nhẹ (trước đó là 9,2%) nhưng đây vẫn là mức lãi suất cao hơn nhiều so với sổ tiết kiệm cũ của chị là 7,7%/năm. Như vậy, với số tiền 500 triệu đồng, mỗi tháng chị Thanh An sẽ nhận được gần 3,8 triệu đồng và sau 6 tháng thì tiền lãi có được gần 23 triệu đồng.
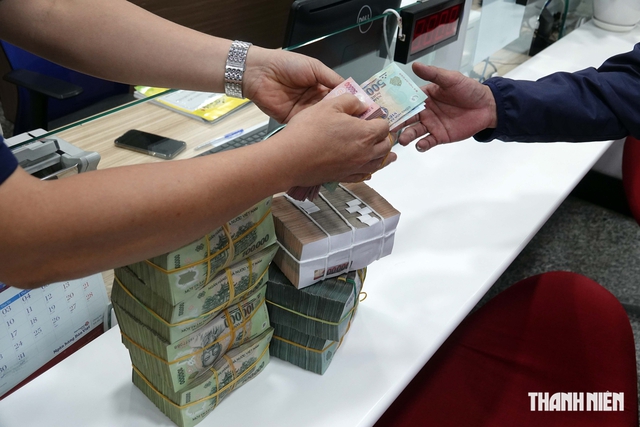
Lãi suất tiết kiệm tiếp tục đứng trên 9%/năm
ẢNH: NGỌC THẮNG
Đây chưa phải là mức lãi suất tiết kiệm cao nhất trên thị trường. Khảo sát biểu lãi suất của nhiều ngân hàng cho thấy, một số ngân hàng vẫn duy trì các chương trình lãi suất khá cao sau khi cộng thêm khuyến mãi, ưu đãi... Đáng chú ý, trên một số hội nhóm, nhiều nhân viên tín dụng chào mời khách hàng gửi tiết kiệm và đưa ra mức lãi suất lên đến 9,4 - 9,5%/năm. Chẳng hạn, một cá nhân tên Tiên là nhân viên tín dụng tại một phòng giao dịch MBBank ở Hà Nội và lãi suất tiết kiệm lên đến 9,1%, có quà kèm theo. Ngay sau đó, một nick khác tên Thu Hiền mời khách hàng gửi tiết kiệm ở VietBank và sẽ hỗ trợ khách hàng lãi suất 9,2%/năm. Trong khi đó, một số cá nhân chào lãi suất tiết kiệm tại OCB từ 9 - 9,2% và nhấn mạnh chỉ cần tiền gửi từ 100 triệu đồng trở lên trong thời gian 6 tháng, không kèm điều kiện hay chào sản phẩm phụ. Không kém cạnh, một cá nhân khác gửi ngay bảng chào lãi suất của GPBank áp dụng kỳ hạn 6 - 12 tháng, dao động từ 9,1% trở lên. Với khách hàng gửi tiền từ 500 triệu đồng đến dưới 1 tỉ đồng sẽ nhận được lãi suất 9,3%/năm; từ 1 tỉ đồng đến dưới 3 tỉ đồng thì lãi suất lên 9,4%/năm. Riêng với người có trên 3 tỉ đồng thì không ghi lãi suất cụ thể mà cần liên hệ riêng...
Không cần chào riêng hay thỏa thuận, các ngân hàng số như MBV, VikkiBank, Cake by VPBank đều áp dụng lãi suất tiết kiệm thuộc hàng "top" trên thị trường. Ví dụ, Cake by VPBank hiện niêm yết lãi suất tiền gửi lĩnh lãi cuối kỳ ở mức 7,2%/năm đối với các kỳ hạn từ 6-9 tháng và 7,4%/năm đối với các kỳ hạn từ 10-24 tháng. Đáng chú ý, từ ngày 1.9 đến hết ngày 30.9, Cake by VPBank triển khai chương trình cộng thêm 2%/năm cho khách hàng gửi tiết kiệm lần đầu, với số tiền từ 100.000 đồng, kỳ hạn từ 6 - 12 tháng và không tất toán trước hạn. Như vậy, sau khi cộng ưu đãi, lãi suất đối với khoản tiền gửi kỳ hạn từ 6 - 9 tháng có thể lên tới 9,2% - 9,4%/năm. Nếu khách hàng gửi tại đây với 500 triệu đồng, kỳ hạn 1 năm thì mỗi tháng nhận được tiền lãi gần 3,92 triệu đồng, tương ứng sau một năm nhận được gần 47 triệu đồng.
Trong khi đó, một vài nhà băng tiếp tục duy trì lãi suất đặc biệt dành cho khách hàng VIP có số tiền gửi lớn như PVcomBank dẫn đầu với lãi suất 10%/năm cho tiền gửi kỳ hạn 12-13 tháng, lĩnh lãi cuối kỳ dành cho khách hàng gửi tiền tại quầy với số tiền từ 2.000 tỉ đồng trở lên. Kế đến là MSB với lãi suất 9%/năm dành cho các khoản tiền gửi kỳ hạn 12 - 13 tháng, dành cho khách hàng mở sổ tiết kiệm mở mới hoặc mở từ ngày 1.1.2018 tự động gia hạn có số dư tối thiểu từ 500 tỉ đồng...
Lãi suất khó quay đầu giảm?
Lãi suất đang neo ở mức khá cao. Liệu tình trạng này có thay đổi từ nay đến cuối năm hay không? Theo dự kiến, Cục Dự trữ liên bang Mỹ (Fed) sẽ công bố về lãi suất vào rạng sáng 17.9 (giờ Việt Nam) sau cuộc họp kéo dài hai ngày. Khả năng Fed tăng lãi suất tại cuộc họp hiện được thị trường định giá ở mức rất cao. Theo CME FedWatch, xác suất Fed nâng 25 điểm cơ bản đã lên 92,4%, trong khi khảo sát Reuters ngày 14.9 cho thấy 85% chuyên gia kinh tế được hỏi dự báo Fed sẽ thực hiện động thái này. Nếu xảy ra, lãi suất mục tiêu của Mỹ sẽ được nâng lên vùng 3,75 - 4%.
PGS-TS Ngô Minh Vũ - Giám đốc chương trình đào tạo thị trường chứng khoán, ĐH Kinh tế TP.HCM - nhận định: Nếu Fed tăng lãi suất thì tỷ giá hối đoái của các quốc gia neo với đồng USD đều sẽ bị ảnh hưởng, trong đó có Việt Nam. Điều này đồng nghĩa đồng USD mạnh lên trong khi tiền nội tệ của nhiều nước bị giảm giá. Về nguyên tắc, giải pháp đầu tiên là các Chính phủ sẽ làm thế nào để tăng sức hấp dẫn của đồng nội tệ lên và một trong những công cụ đó là nâng lãi suất tiết kiệm. Đây cũng là một giải pháp để giảm lạm phát khi USD tăng sẽ đẩy giá nhiều hàng hóa lên theo vì khá nhiều mặt hàng được định giá bằng đồng bạc xanh. Tại Việt Nam, lãi suất còn phụ thuộc vào lượng tiền lưu thông trong nền kinh tế. Trong bối cảnh nhu cầu vốn của nền kinh tế đang khá cao, nhất là hàng loạt dự án quan trọng được thực hiện thì lãi suất tiết kiệm vẫn duy trì ở mức cao để huy động vốn.
"Khi Fed nâng lãi suất thì Việt Nam và nhiều nước sẽ bị tác động đến chính sách hối đoái, tiền tệ. Nhưng để làm trung hòa mức tác động này thì Chính phủ cần thúc đẩy giải ngân nhanh các dự án đầu tư công và tháo gỡ nhanh khó khăn để đưa các dự án tồn đọng đi vào hoạt động. Khi dòng tiền lưu thông nhanh hơn sẽ giúp tăng cung, giảm chênh lệch với cầu. Trường hợp Fed không tăng lãi suất thì mặt bằng lãi suất của VN cũng khó có dư địa giảm vì bản thân nền kinh tế muốn đạt được tăng trưởng cao đang phải cần nhiều vốn", PGS-TS Ngô Minh Vũ chia sẻ thêm.
Bình luận (0)