





Nghịch lý “khai sinh thì dễ, khai tử thì khó”
Thành lập năm 2016, song vì nhiều lý do, Công ty M. (xin không nêu tên) tại TP.HCM gần như không có hoạt động gì, chưa từng phát sinh doanh thu; đã đăng ký sử dụng hóa đơn điện tử nhưng chưa phát sinh việc lập, xuất hóa đơn trên thực tế.
Để giải thể, Công ty M. phải hoàn thành các nghĩa vụ thuế (thuộc trạng thái 06) tới 72,36 triệu đồng, chưa tính phí dịch vụ kế toán. Trong đó, thuế môn bài giai đoạn 2016 - 2025 là 19 triệu đồng; tiền chậm nộp thuế môn bài 13,76 triệu đồng; phạt chậm nộp tờ khai thuế giá trị gia tăng 11,5 triệu đồng; phạt chậm nộp tờ khai quyết toán thuế thu nhập doanh nghiệp 11,5 triệu đồng; phạt chậm báo cáo sử dụng hóa đơn và chậm hủy hóa đơn 16,6 triệu đồng.
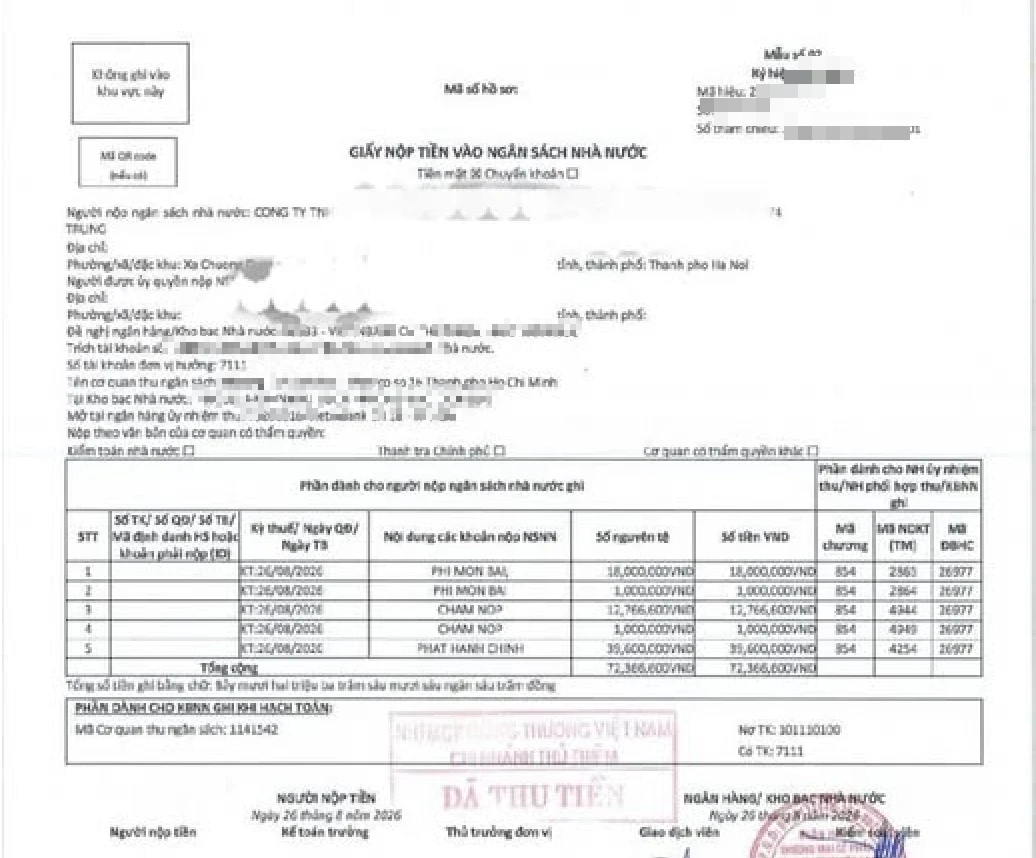
Công ty M. đã hoàn thành các nghĩa vụ thuế 72,36 triệu đồng nhưng chưa giải thể được do dữ liệu giữa cơ quan thuế và cơ quan đăng ký kinh doanh chưa cập nhật, đồng bộ
ẢNH: NVCC
Đáng nói hơn, các nghĩa vụ về thuế nêu trên đã được doanh nghiệp hoàn tất ngày 27.8, nhưng tính đến ngày 17.9 vẫn chưa thể thực hiện bước cuối cùng trong quy trình giải thể là nộp hồ sơ hoàn tất giải thể tại cơ quan đăng ký kinh doanh. Sau khi hồ sơ được xử lý, tình trạng pháp lý của doanh nghiệp mới được cập nhật là đã giải thể, chấm dứt tồn tại.
Lý do doanh nghiệp không thể nộp hồ sơ thành công trên hệ thống đăng ký doanh nghiệp vì dữ liệu giữa cơ quan thuế và cơ quan đăng ký kinh doanh chưa cập nhật, đồng bộ.
Ngày 27.8, doanh nghiệp nhận thông báo hoàn thành nghĩa vụ thuế. Ngày 28 - 29.8, dữ liệu thuế truyền sang cơ quan đăng ký kinh doanh là doanh nghiệp đã chuyển từ trạng thái 06 sang trạng thái 03 (ngừng hoạt động nhưng chưa đóng mã số thuế). Tuy nhiên, đến ngày 3.9, trạng thái của doanh nghiệp lại trở về 06, cập nhật đến ngày 17.9 vẫn giữ nguyên trạng thái 06.
Chật vật... để được giải thể cũng là tình cảnh chung của nhiều chủ doanh nghiệp. Tháng 9.2020, anh Lê Mạnh (Nghệ An) thành lập doanh nghiệp nhỏ trong lĩnh vực truyền thông và quảng cáo. Sau 2 năm hoạt động, công ty có đầy đủ báo cáo và kế toán đầy đủ, nhưng không phát sinh hóa đơn. Đúng đợt Covid-19, công ty làm ăn thua lỗ phải đóng cửa vào cuối năm 2022, anh Mạnh gọi điện báo cho đơn vị thuế tại địa phương và trả mặt bằng, cán bộ thuế cũng đã kiểm tra.
Cuối 2024, khi chuyển vào làm cho một công ty khác và có chuyến ra nước ngoài công tác, anh Mạnh mới tá hỏa khi biết mình bị tạm hoãn xuất cảnh do nợ thuế và công ty không còn hoạt động tại địa chỉ đăng ký. Anh phải nộp khoản phạt nợ thuế và vi phạm tờ khai, báo cáo thuế… gần 13 triệu đồng.
Tháng 7.2026, khi cơ quan thuế có thông tin làm sạch mã số thuế, anh được cán bộ thuế thông báo là công ty không hoạt động tại địa điểm đăng ký. Theo hướng dẫn mới nhất, để giải thể, anh sẽ phải khôi phục mã số thuế, hoàn tất các nghĩa vụ thuế còn nợ như thuế môn bài năm 2024, 2025 (thuế môn bài chính thức bỏ từ 1.1.2026 - PV); tiền chậm nộp thuế môn bài; phạt chậm nộp tờ khai thuế giá trị gia tăng; phạt chậm nộp tờ khai quyết toán thuế thu nhập doanh nghiệp… hết khoảng 50 triệu đồng.
Từ trải nghiệm thực tế, anh cho biết, một số doanh nghiệp nhỏ đăng ký hoạt động trở lại, nhưng thực tế là khôi phục hoạt động để thực hiện các thủ tục giải thể và hoàn thành nghĩa vụ thuế do chủ doanh nghiệp bị hoãn xuất cảnh. Bản thân anh cũng mong muốn sang năm 2027 có thể mở lại công ty, nhưng với những rắc rối hiện tại, anh cũng rất hoang mang vì “hoạt động lại cũng khó mà giải thể cũng không xong”.
Cục Thuế nói gì?
Cục Thuế (Bộ Tài chính) cho biết, cả nước có hơn 600.000 doanh nghiệp đã ngừng hoạt động chưa đóng mã số thuế (trạng thái 03 và 06). Đến nay, ngành thuế đã hoàn tất chấm dứt hiệu lực mã số thuế cho 94.991 doanh nghiệp, tổ chức, gấp 2 lần cùng kỳ năm 2025.
Trong đó bao gồm 23.017 doanh nghiệp đề nghị chấm dứt hiệu lực mã số thuế trong năm 2026 do không còn nhu cầu hoạt động sản xuất kinh doanh và 71.974 doanh nghiệp có hồ sơ nộp từ năm 2025 về trước.
Cho rằng kết quả bước đầu chiến dịch làm sạch mã số thuế khá tích cực, song đơn vị này thừa nhận, còn tình trạng người nộp thuế chưa được tiếp cận, hướng dẫn đầy đủ, kịp thời về thủ tục chấm dứt hiệu lực, khôi phục mã số thuế. Đáng chú ý, một bộ phận công chức thuế tại một số địa phương có biểu hiện nhũng nhiễu, vòi vĩnh, gây khó dễ cho người nộp thuế.
Trong công văn hỏa tốc mới đây, Cục Thuế yêu cầu trưởng thuế các tỉnh, thành phố chỉ đạo giải quyết ngay các hồ sơ đã đủ căn cứ xác định nghĩa vụ thuế. Đối với hồ sơ giải thể, chấm dứt hoạt động của người nộp thuế đã hoàn thành đầy đủ nghĩa vụ thuế, trong thời hạn 3 ngày làm việc, cơ quan thuế phải ban hành thông báo xác nhận theo quy định, không để chậm trễ do nguyên nhân chủ quan của cơ quan thuế.
Theo bà Nguyễn Thị Thu, Trưởng ban Nghiệp vụ thuế (Cục Thuế), cơ quan thuế đang tổng hợp, đề xuất các giải pháp tháo gỡ trình các cấp có thẩm quyền xem xét. Mục tiêu tạo cơ chế linh hoạt, thuận lợi nhất để doanh nghiệp hoàn thành nghĩa vụ, chính thức khép lại hoặc yên tâm quay trở lại kinh doanh.
Còn hàng trăm nghìn doanh nghiệp đã ngừng hoạt động nhưng chưa đóng được mã số thuế
ẢNH MINH HỌA AI
Theo TS Nguyễn Đình Cung, nguyên Viện trưởng Viện Nghiên cứu quản lý kinh tế Trung ương, cần nhìn nhận lại việc thủ tục “khai tử” đang quá khó khăn với các doanh nghiệp không thể hoặc không còn muốn tiếp tục sản xuất, kinh doanh.
Quy định hiện nay chỉ cho phép doanh nghiệp giải thể khi "bảo đảm thanh toán hết các khoản nợ" vô tình chặn đứng lối thoát hợp pháp của các doanh nghiệp thực sự khánh kiệt, trong khi thủ tục phá sản tại tòa án lại quá phức tạp.
Hệ lụy là người đứng tên pháp lý doanh nghiệp có thể bị tạm hoãn xuất cảnh, còn cơ quan thuế lại phải lãng phí nguồn lực để duy trì cơ sở dữ liệu khổng lồ cho hàng trăm nghìn doanh nghiệp thực tế đã "chết" nhưng vẫn tồn tại trên sổ sách.
Mở lối thoát cho doanh nghiệp
Từ góc độ doanh nghiệp, theo ông Nguyễn Văn Thức, Chủ tịch HĐTV Công ty TNHH đại lý thuế BCTC, cơ quan quản lý thuế cần kiến nghị cấp có thẩm quyền ban hành nghị quyết cho phép chỉ tính số tiền phạt, truy thu, tính tiền chậm nộp các doanh nghiệp muốn giải thể trong thời gian từ khi mới thành lập cho đến khi cơ quan thuế, cơ quan đăng ký kinh doanh đưa vào tình trạng mã số thuế 03, 05 (người nộp thuế tạm ngừng hoạt động, kinh doanh) và 06.
“Hiện tại, pháp luật thuế đang tính từ khi doanh nghiệp mới thành lập cho tới thời điểm hoàn thành nghĩa vụ thuế. Những năm công ty không có hoạt động, không phát sinh doanh thu vẫn bị tính thuế, lệ phí môn bài và số tiền phạt nên chi phí để khắc phục khá lớn”, ông Thức cho hay.
Đồng thời, có thể ưu tiên các doanh nghiệp không có phát sinh doanh thu, không phát sinh hóa đơn, cho phép giải thể trước, thực hiện nhanh. Người đại diện theo pháp luật phải cam kết chịu hoàn toàn trách nhiệm trước pháp luật và hậu kiểm (nếu có). Với các doanh nghiệp có phát sinh doanh thu, hóa đơn thì phải quyết toán hoàn thành nghĩa vụ thuế bình thường theo quy định…
TS Nguyễn Đình Cung thì đề xuất áp dụng thủ tục xóa tên rút gọn, thiết kế riêng cho doanh nghiệp quy mô nhỏ, siêu nhỏ; doanh nghiệp khởi nghiệp sáng tạo không còn hoạt động, hoặc không phát sinh doanh thu và hóa đơn.
Theo đó, Nhà nước cho phép người đại diện nộp cam kết trực tuyến về tài sản, công nợ và niêm yết công khai 60 ngày trên cổng thông tin quốc gia để tiếp nhận phản hồi. Doanh nghiệp được xóa tên nếu không phát sinh khiếu nại sau thời hạn này.
Đồng thời, chuyển từ tiền kiểm sang hậu kiểm và cho phép khôi phục tư cách pháp nhân của doanh nghiệp đã xóa tên trong thời hạn từ 3 - 5 năm nếu phát hiện có hành vi trốn thuế hay gian lận. Ông cũng đề nghị cần chuẩn hóa lại quy định tạm hoãn xuất cảnh trong luật Quản lý thuế, quy định rõ ngưỡng nợ thuế tối thiểu, phân loại tính chất cũng như quy mô nợ.
Bình luận (0)