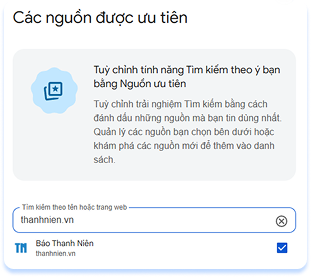
Tại trang
vừa
mở, tìm dòng "Báo
Thanh Niên" và bấm vào ô
vuông bên phải.
Khi ô vuông chuyển
thành dấu tích xanh là bạn đã thành công
rồi!
LƯU Ý
NHỎ: Nếu muốn
kiểm tra xem cài đặt còn hiệu lực không, bạn chỉ cần
mở lại link
trên là
thấy ngay dấu tích
xanh vẫn đang hiển thị.
Viện KSND khu vực 2 TP.HCM vừa giúp ngân sách nhà nước thu hồi thành công gần 9 tỉ đồng nợ thuế đọng suốt 5 năm của một doanh nghiệp xây dựng mà không không cần khởi kiện.
Ngày 3.10, Viện KSND khu vực 2 TP.HCM cho biết đơn vị đã vận động, thuyết phục doanh nghiệp là Công ty cổ phần Xây dựng T. nộp khoản nợ thuế gần 9 tỉ đồng mà doanh nghiệp phải đóng vào ngân sách nhà nước trong suốt 5 năm qua.
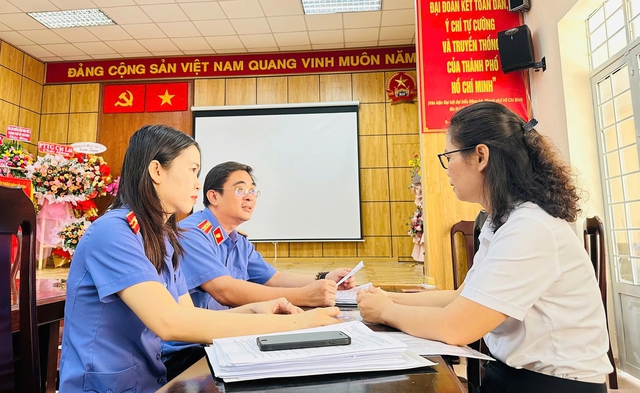
Viện KSND khu vực 2 TP.HCM làm việc với doanh nghiệp còn nợ thuế
ẢNH: T.X
Theo Viện KSND khu vực 2, trong quá trình chủ động thực hiện Nghị quyết 205/2025/QH15 của Quốc hội, Viện KSND khu vực 2 đã thụ lý, tiến hành kiểm tra và xác minh vụ việc liên quan đến việc chấp hành nghĩa vụ thuế của Công ty cổ phần Xây dựng T.
Kết quả kiểm tra, xác minh cho thấy, tại thời điểm làm việc, Công ty cổ phần Xây dựng T. còn tồn đọng nghĩa vụ tài chính rất lớn với tổng số tiền nợ lên tới 9,4 tỉ đồng.
Đây là các khoản thuế cùng các khoản phải nộp khác vào ngân sách nhà nước, bao gồm thuế giá trị gia tăng, thuế thu nhập doanh nghiệp, thuế thu nhập cá nhân, tiền phạt hành chính cũng như tiền chậm nộp.
Đáng chú ý, toàn bộ nghĩa vụ tài chính chưa hoàn thành này là khoản nợ thuế đã kéo dài suốt từ 5 năm trước.
Xác định việc doanh nghiệp kéo dài thời gian thực hiện nghĩa vụ tài chính gây ảnh hưởng đến lợi ích của Nhà nước, Viện KSND khu vực 2 đã trực tiếp xử lý.
Trên cơ sở kết quả kiểm tra và xác minh, Viện kiểm sát đã ban hành quyết định yêu cầu Công ty cổ phần Xây dựng T. phải chấm dứt ngay hành vi vi phạm, thực hiện nghĩa vụ và áp dụng các biện pháp khắc phục hậu quả theo đúng quy định của Nghị quyết 205.
Thuyết phục và đôn đốc sát sao thay vì kéo nhau ra tòa
Sau khi ban hành quyết định yêu cầu chấm dứt vi phạm, Viện KSND khu vực 2 đã tiếp tục chủ động phối hợp chặt chẽ với cơ quan thuế.
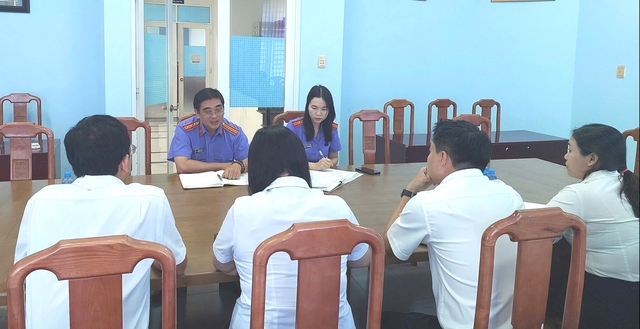
Viện KSND khu vực 2 TP.HCM làm việc với cơ quan thuế để xác minh việc thực hiện nghĩa vụ thuế của Công ty cổ phần Xây dựng T.
ẢNH: T.X
Đại diện Viện kiểm sát đã trực tiếp làm việc với Công ty cổ phần Xây dựng T. để giải thích rõ các quy định pháp luật, đôn đốc và thường xuyên theo dõi việc thực hiện nghĩa vụ. Quá trình thuyết phục và giải thích pháp luật được thực hiện kiên trì, kiểm tra đúng trọng tâm nhằm giúp doanh nghiệp nhận thức rõ trách nhiệm.
Nhờ công tác thuyết phục và đôn đốc sát sao, Công ty cổ phần Xây dựng T. đã tự nguyện chấp hành nghĩa vụ tài chính. Doanh nghiệp này đã tiến hành nộp tổng cộng gần 9 tỉ đồng (được làm tròn) vào ngân sách nhà nước. Việc thực hiện hoàn tất nghĩa vụ này của doanh nghiệp đã được cơ quan thuế chính thức xác nhận.
Hiệu quả thực chất từ hoạt động tố tụng công ích
Việc thu hồi thành công gần 9 tỉ đồng tiền nợ thuế ngay trong quá trình giải quyết vụ việc mang lại ý nghĩa rất thiết thực. Số tiền thuế nợ đọng kéo dài nhiều năm đã được thu hồi kịp thời mà không cần phải chuyển sang giai đoạn khởi kiện vụ án dân sự công ích.
Thực tiễn giải quyết vụ việc tại Công ty cổ phần Xây dựng T. cho thấy mục tiêu xuyên suốt khi thực hiện Nghị quyết 205 là bảo vệ kịp thời, hiệu quả lợi ích công và lợi ích của Nhà nước.
Khởi kiện là một trong những biện pháp cuối cùng được thực hiện khi cần thiết. Trong trường hợp hành vi vi phạm đã được chấm dứt, hậu quả được khắc phục và lợi ích của Nhà nước được bảo đảm trên thực tế thì đó cũng là kết quả thực chất của quá trình thực hiện Nghị quyết.
Kết quả thu hồi gần 9 tỉ đồng cho ngân sách nhà nước là minh chứng cụ thể trong quá trình triển khai Nghị quyết 205 tại Viện KSND khu vực 2, TP.HCM. Sự chủ động phát hiện vi phạm, phối hợp chặt chẽ với cơ quan thuế và theo dõi đến cùng yêu cầu của Viện kiểm sát đã giúp bảo vệ kịp thời lợi ích của Nhà nước ngay từ giai đoạn trước khởi kiện.
Nghị quyết 205/2025 của Quốc hội thí điểm Viện KSND khởi kiện vụ án dân sự để bảo vệ quyền dân sự của các chủ thể là nhóm dễ bị tổn thương hoặc bảo vệ lợi ích công khi không có người khởi kiện (sau đây gọi là vụ án dân sự công ích).





Bình luận (0)