






Đề xuất xóa nợ lệ phí môn bài, giảm mạnh tiền phạt
Bộ Tài chính vừa đề xuất nhiều chính sách nhằm tháo gỡ vướng mắc về nghĩa vụ thuế, giúp các doanh nghiệp, hộ kinh doanh ngừng hoạt động nhiều năm thuận lợi giải thể.
Tại dự thảo nghị quyết của Chính phủ về chính sách đặc thù tháo gỡ khó khăn cho người nộp thuế đang lấy ý kiến, Bộ Tài chính đề xuất giảm mức phạt đối với hành vi vi phạm thời hạn nộp hồ sơ khai thuế của người nộp thuế có mã số thuế ở trạng thái 03 (ngừng hoạt động nhưng chưa đóng mã số thuế) và 06 (không hoạt động tại địa chỉ đã đăng ký).
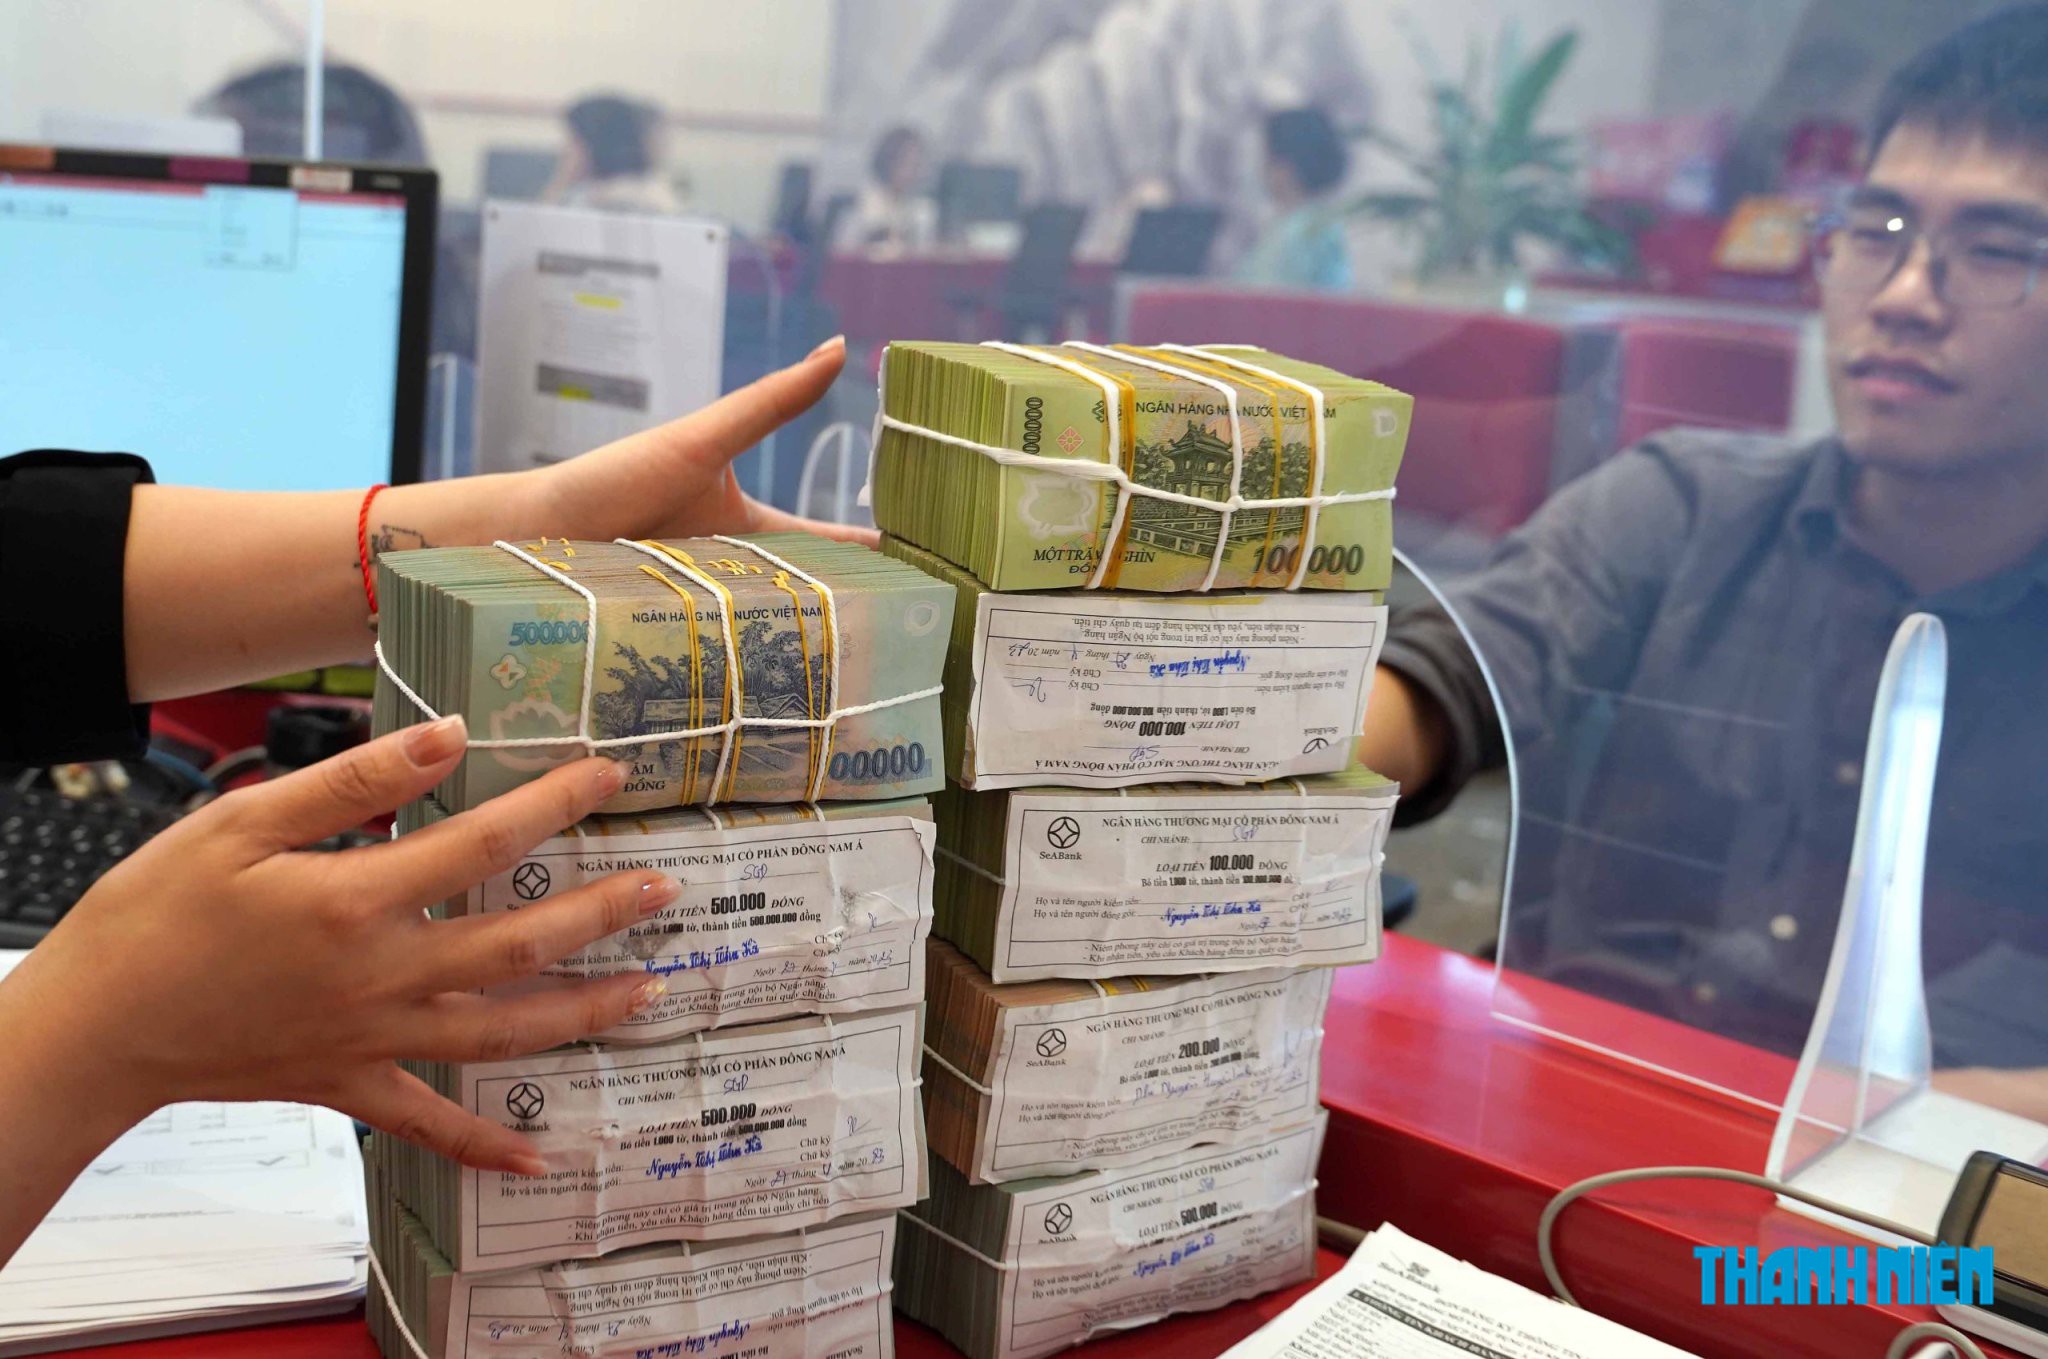
Bộ Tài chính đề xuất xóa nợ lệ phí môn bài phát sinh đến hết năm 2025 cùng tiền chậm nộp của khoản nợ
ẢNH: NGỌC THẮNG
Theo đó, người nộp thuế sau khi nộp đầy đủ hồ sơ khai thuế còn thiếu, sẽ được giảm mức phạt tùy theo thời điểm hoàn thành nghĩa vụ.
Cụ thể, áp dụng mức phạt tiền chỉ bằng 30% mức phạt theo quy định nếu nộp hồ sơ khai thuế từ ngày nghị quyết có hiệu lực đến hết ngày 30.6.2027; bằng 50% nếu nộp từ ngày 1.7.2027 đến hết ngày 31.12.2027; bằng 70% nếu nộp từ ngày 1.1.2028 đến hết ngày 30.6.2028.
Dự kiến, nghị quyết được trình Chính phủ xem xét, ban hành trước ngày 15.12.2026, áp dụng đến hết ngày 30.6.2028.
Tại dự thảo nghị quyết của Quốc hội về chính sách đặc thù xử lý nợ thuế, Bộ Tài chính đề xuất xóa nợ lệ phí môn bài phát sinh đến hết năm 2025 cùng tiền chậm nộp của khoản nợ này.
Cạnh đó, xóa tiền chậm nộp cho người nộp thuế ở trạng thái 03 hoặc 06, tính đến thời điểm nghị quyết có hiệu lực thi hành.
Bộ Tài chính đã báo cáo Chính phủ trình Quốc hội xem xét bổ sung dự án nghị quyết vào Chương trình kỳ họp thứ 2, Quốc hội khóa XVI đang diễn ra. Nghị quyết sẽ có hiệu lực kể từ ngày Quốc hội thông qua, được tổ chức thực hiện đến hết ngày 30.6.2028.
Doanh nghiệp 'đắp chiếu' 19 năm, khoản phải nộp có thể giảm hơn 90%
Trao đổi với Thanh Niên, ông Lê Văn Tuấn, Giám đốc Công ty TNHH Kế toán Thuế Keytas, đánh giá những đề xuất trên giúp tháo gỡ điểm nghẽn lớn trong giải thể các doanh nghiệp đã ngừng hoạt động từ lâu.
Trong gánh nặng tài chính cho quá trình giải thể, tiền truy thu lệ phí môn bài và tiền phạt chậm nộp lệ phí môn bài là 2 khoản lớn nhất, có thể đến hàng chục triệu đồng, nếu doanh nghiệp đã "thả trôi" nhiều năm.
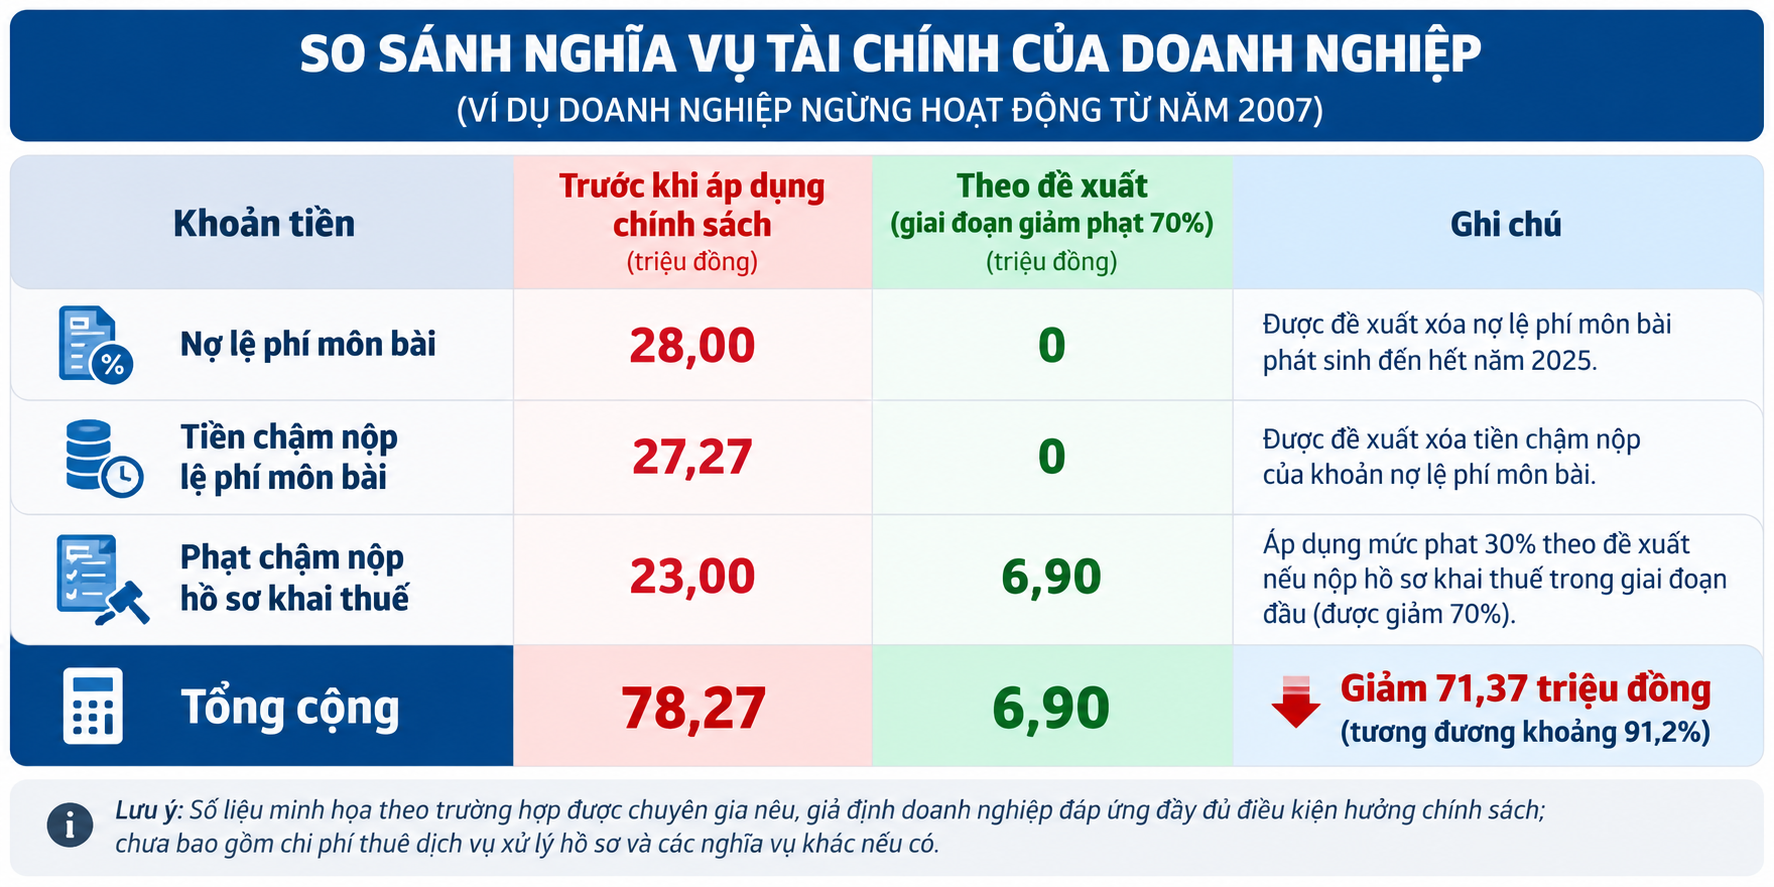
Để làm rõ tác động của chính sách, ông Tuấn dẫn ví dụ trường hợp một doanh nghiệp ngừng hoạt động từ năm 2007 đến nay, có tổng số tiền nợ lệ phí môn bài, tiền chậm nộp và tiền phạt vi phạm thời hạn nộp hồ sơ khai thuế lên tới 78,27 triệu đồng.
Trong đó, nợ lệ phí môn bài là 28 triệu đồng, tiền chậm nộp lệ phí môn bài 27,27 triệu đồng và tiền phạt chậm nộp hồ sơ khai thuế 23 triệu đồng.
Nếu các đề xuất của Bộ Tài chính được thông qua và doanh nghiệp đáp ứng đủ điều kiện áp dụng, khoản nợ lệ phí môn bài cùng tiền chậm nộp, tổng cộng 55,27 triệu đồng sẽ được xóa.
Đối với khoản tiền phạt 23 triệu đồng, số tiền phải nộp sẽ phụ thuộc vào thời điểm doanh nghiệp hoàn thành các hồ sơ còn thiếu.
Nếu hoàn thành trong giai đoạn đầu, khi mức phạt được giảm 70%, doanh nghiệp chỉ phải nộp 6,9 triệu đồng. Nếu hoàn thành trong giai đoạn tiếp theo, số tiền phạt là 11,5 triệu đồng; còn ở giai đoạn cuối là 16,1 triệu đồng.
Như vậy, từ tổng nghĩa vụ tài chính 78,27 triệu đồng, số tiền doanh nghiệp phải nộp theo 3 phương án có thể giảm xuống tương ứng còn 6,9 triệu đồng, 11,5 triệu đồng hoặc 16,1 triệu đồng.
Riêng phương án hoàn thành hồ sơ sớm nhất, tổng số tiền được giảm lên tới 71,37 triệu đồng, tương đương khoảng 91,2%.
ĐỒ HỌA ĐƯỢC HỖ TRỢ THIẾT KẾ BỞI AI
Khuyến nghị doanh nghiệp sớm rà soát hồ sơ để tận dụng chính sách
Ông Nguyễn Văn Thức, Chủ tịch HĐTV Công ty TNHH đại lý thuế BCTC, nhận định nếu các đề xuất được thông qua, đặc biệt là chính sách giảm tới 70% mức phạt, đây sẽ là cơ hội rất đáng tận dụng.
Các doanh nghiệp có mã số thuế ở trạng thái 03 và 06 nên chủ động rà soát tình trạng pháp lý, nghĩa vụ thuế, hồ sơ khai thuế còn thiếu và chuẩn bị các thủ tục cần thiết để sẵn sàng thực hiện khi chính sách có hiệu lực.
Để các chính sách đề xuất và những hướng dẫn trước đó về giải thể doanh nghiệp, hộ kinh doanh được triển khai thuận lợi, ông Lê Văn Tuấn kiến nghị Bộ Tài chính sớm ban hành quy trình hướng dẫn giải thể theo hướng rút gọn, tinh giản thủ tục.
Bộ quy trình cần sự đồng bộ, không chỉ áp dụng cho ngành thuế mà còn áp dụng cho các cơ quan liên quan khác như sở tài chính, cơ quan hải quan.
"Về lâu dài, vẫn cần rút gọn và đơn giản hóa quy trình giải thể theo hướng áp dụng công nghệ số và phân tích dữ liệu, để từ đó chấp nhận giải thể doanh nghiệp nhanh chóng cho các hồ sơ thuế ít rủi ro", ông Tuấn nhấn mạnh.
Bình luận (0)