





Thuế cơ sở 4, tỉnh Nghệ An vừa đưa ra cảnh báo, hiện nay có thực trạng nhiều người đăng ký hộ kinh doanh nhằm mục đích vay vốn ngân hàng hoặc chứng minh tài chính cho con đi du học nước ngoài, rồi nghỉ không hoạt động kinh doanh. Sau đó, với tư duy rằng "không kinh doanh thì không phải kê khai thuế" nên không làm thủ tục khai báo thuế.
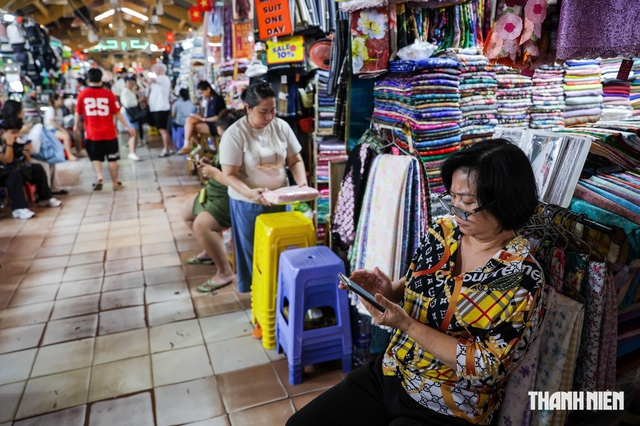
Hộ kinh doanh "đứng tên" vay vốn coi chừng bị phạt, bị tạm hoãn xuất cảnh
ẢNH: NHẬT THỊNH
Tuy nhiên, việc không kê khai thuế là không đúng quy định pháp luật bởi được cấp giấy phép kinh doanh là tự động có mã số thuế và phải thực hiện nghĩa vụ kê khai, dù không hề phát sinh doanh thu. Trường hợp hộ kinh doanh không thực hiện kê khai, cơ quan thuế không liên lạc được, không hoạt động tại địa chỉ đã đăng ký, mã số thuế khi đó sẽ được chuyển sang trạng thái 06 (người nộp thuế không hoạt động tại địa chỉ đã đăng ký).
Theo quy định, hộ kinh doanh chậm nộp tờ khai trên 90 ngày (dù không phát sinh thuế) thì mức phạt trung bình 5,75 triệu đồng/hành vi. Nếu tồn nhiều kỳ, nhiều năm thì số tiền phạt cộng dồn, tiền chậm nộp là rất lớn. Bên cạnh đó, kể từ ngày 1.7.2026, nếu mã số thuế ở trạng thái 06 quá 90 ngày mà hộ kinh doanh không xử lý, thêm 30 ngày không khắc phục, sẽ bị thông báo tạm hoãn xuất cảnh.
Hộ kinh doanh 'đứng tên' vay vốn coi chừng bị tạm hoãn xuất cảnh
Do đó, khi đã đăng ký kinh doanh, người nộp thuế cần thực hiện đầy đủ nghĩa vụ khai thuế, quản lý mã số thuế theo quy định, kể cả trường hợp chưa phát sinh doanh thu. Nếu không còn kinh doanh, cần nộp văn bản đề nghị chấm dứt hiệu lực mã số thuế tại cơ quan thuế quản lý trực tiếp hoặc thực hiện trên Cổng dịch vụ công ngành thuế để tránh phát sinh nghĩa vụ và các rủi ro không đáng có.
Hộ kinh doanh, cá nhân kinh doanh khi thành lập địa điểm kinh doanh, phải gửi thông báo đến cơ quan thuế quản lý trụ sở kinh doanh. Trường hợp có thay đổi thông tin liên quan đến địa điểm kinh doanh đã đăng ký trước đó, hộ kinh doanh, cá nhân kinh doanh cũng phải thông báo cho cơ quan thuế để cập nhật thông tin. Tương tự, khi hộ kinh doanh, cá nhân kinh doanh tạm ngừng hoạt động hay chấm dứt hoạt động tại địa điểm kinh doanh đều phải thông báo với cơ quan thuế.
Bình luận (0)