






Ngày 27.10, anh T. D. (trú phường Từ Liêm, Hà Nội) có khoản tiết kiệm 500 triệu đồng đáo hạn. Do chưa có nhu cầu sử dụng, anh D. quyết định tiếp tục gửi tiết kiệm. Nhưng khi xem bảng lãi suất tiết kiệm của ngân hàng mà anh đang sử dụng, anh D. thấy mức lãi suất đã giảm chỉ còn hơn 6% (kỳ hạn 6 tháng), thấp hơn nhiều so với lần gửi trước.
Khi hỏi nhân viên tư vấn của ngân hàng Techcombank, anh D. được nhân viên tư vấn của ngân hàng giải thích biểu lãi suất niêm yết của ngân hàng đang được điều chỉnh giảm sau chỉ đạo của Ngân hàng Nhà nước.
Tuy nhiên, nhân viên này cũng tư vấn anh D. vẫn có thể gửi tiền với mức lãi suất 8,3% - cao hơn 2 điểm %, cho khoản tiền 500 triệu nếu anh D. gửi tiền tại quầy hoặc thông qua một "hợp đồng" điều chỉnh lãi suất sau 7 ngày kể từ ngày gửi.
Mức lãi suất còn có thể cao hơn nếu số tiền gửi lớn hơn, theo các chính sách ưu đãi của ngân hàng.
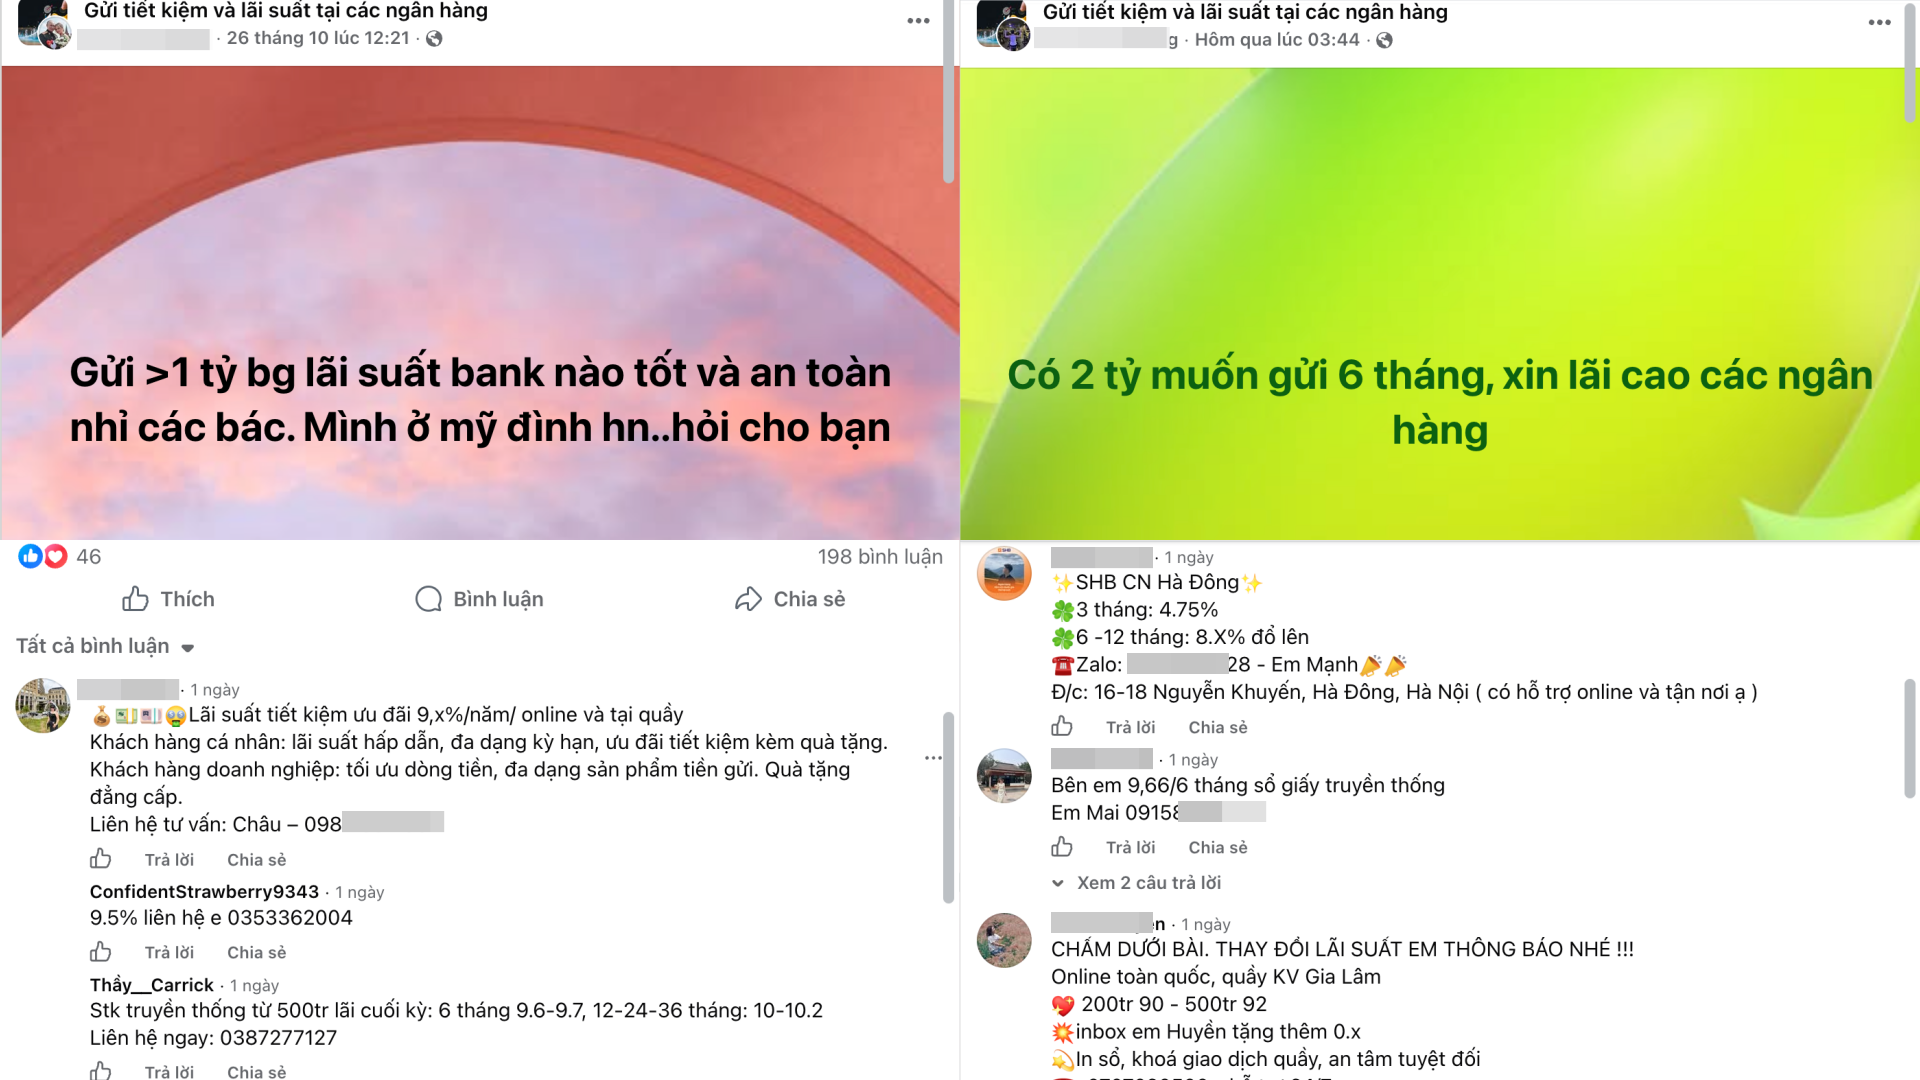
Trên nhiều hội nhóm tư vấn lãi suất tiết kiệm, mức lãi suất từ 9 - 10% được giới thiệu rất phổ biến
ẢNH CHỤP MÀN HÌNH
Anh D. không phải trường hợp duy nhất. Biểu lãi suất niêm yết của hơn 30 ngân hàng phổ biến vào ngày 28.10, ở các kỳ hạn từ 1 - 6 tháng, mức lãi suất niêm yết của các ngân hàng cao nhất chỉ là 6,6%. Trong khi ở các kỳ hạn dài hơn, từ 12 tháng trở lên, mức lãi suất niêm yết cao nhất cũng chỉ 7%.
Tuy nhiên, trên nhiều hội nhóm tư vấn lãi suất ngân hàng, khách hàng vẫn được tư vấn, giới thiệu mức lãi suất ưu đãi cao hơn từ 1 - 3%. Nhiều nhân viên tư vấn của các ngân hàng giới thiệu mức lãi suất thực tế sau ưu đãi cao vượt 9%.
Mức lãi suất này hầu như không giảm so với mức lãi suất 9,5% - 10% được một số ngân hàng tư nhân nhỏ đưa ra để huy động tiền gửi, trước khi có chỉ đạo giảm mặt bằng lãi suất của Ngân hàng Nhà nước.
Để có lãi suất cao hơn biểu lãi suất niêm yết, khách hàng thường được giới thiệu gửi tiết kiệm tại quầy theo hình thức sổ giấy để hưởng các mã ưu đãi của nhân viên nhà băng. Với các khách hàng muốn gửi online, các ngân hàng vẫn có thể nâng mức lãi suất sau khi gửi như với trường hợp của anh T. D.
'Làn sóng' giảm lãi suất chỉ trên biểu niêm yết
Tới nay, dù gần 30 ngân hàng đã thông báo giảm lãi suất huy động, phổ biến ở mức 0,5% đối với các kỳ hạn từ 6 tháng trở lên, theo đúng chỉ đạo của Ngân hàng Nhà nước. Tuy nhiên, cuộc đua lãi suất huy động dường như chưa thực sự "hạ nhiệt" như trên bảng niêm yết.
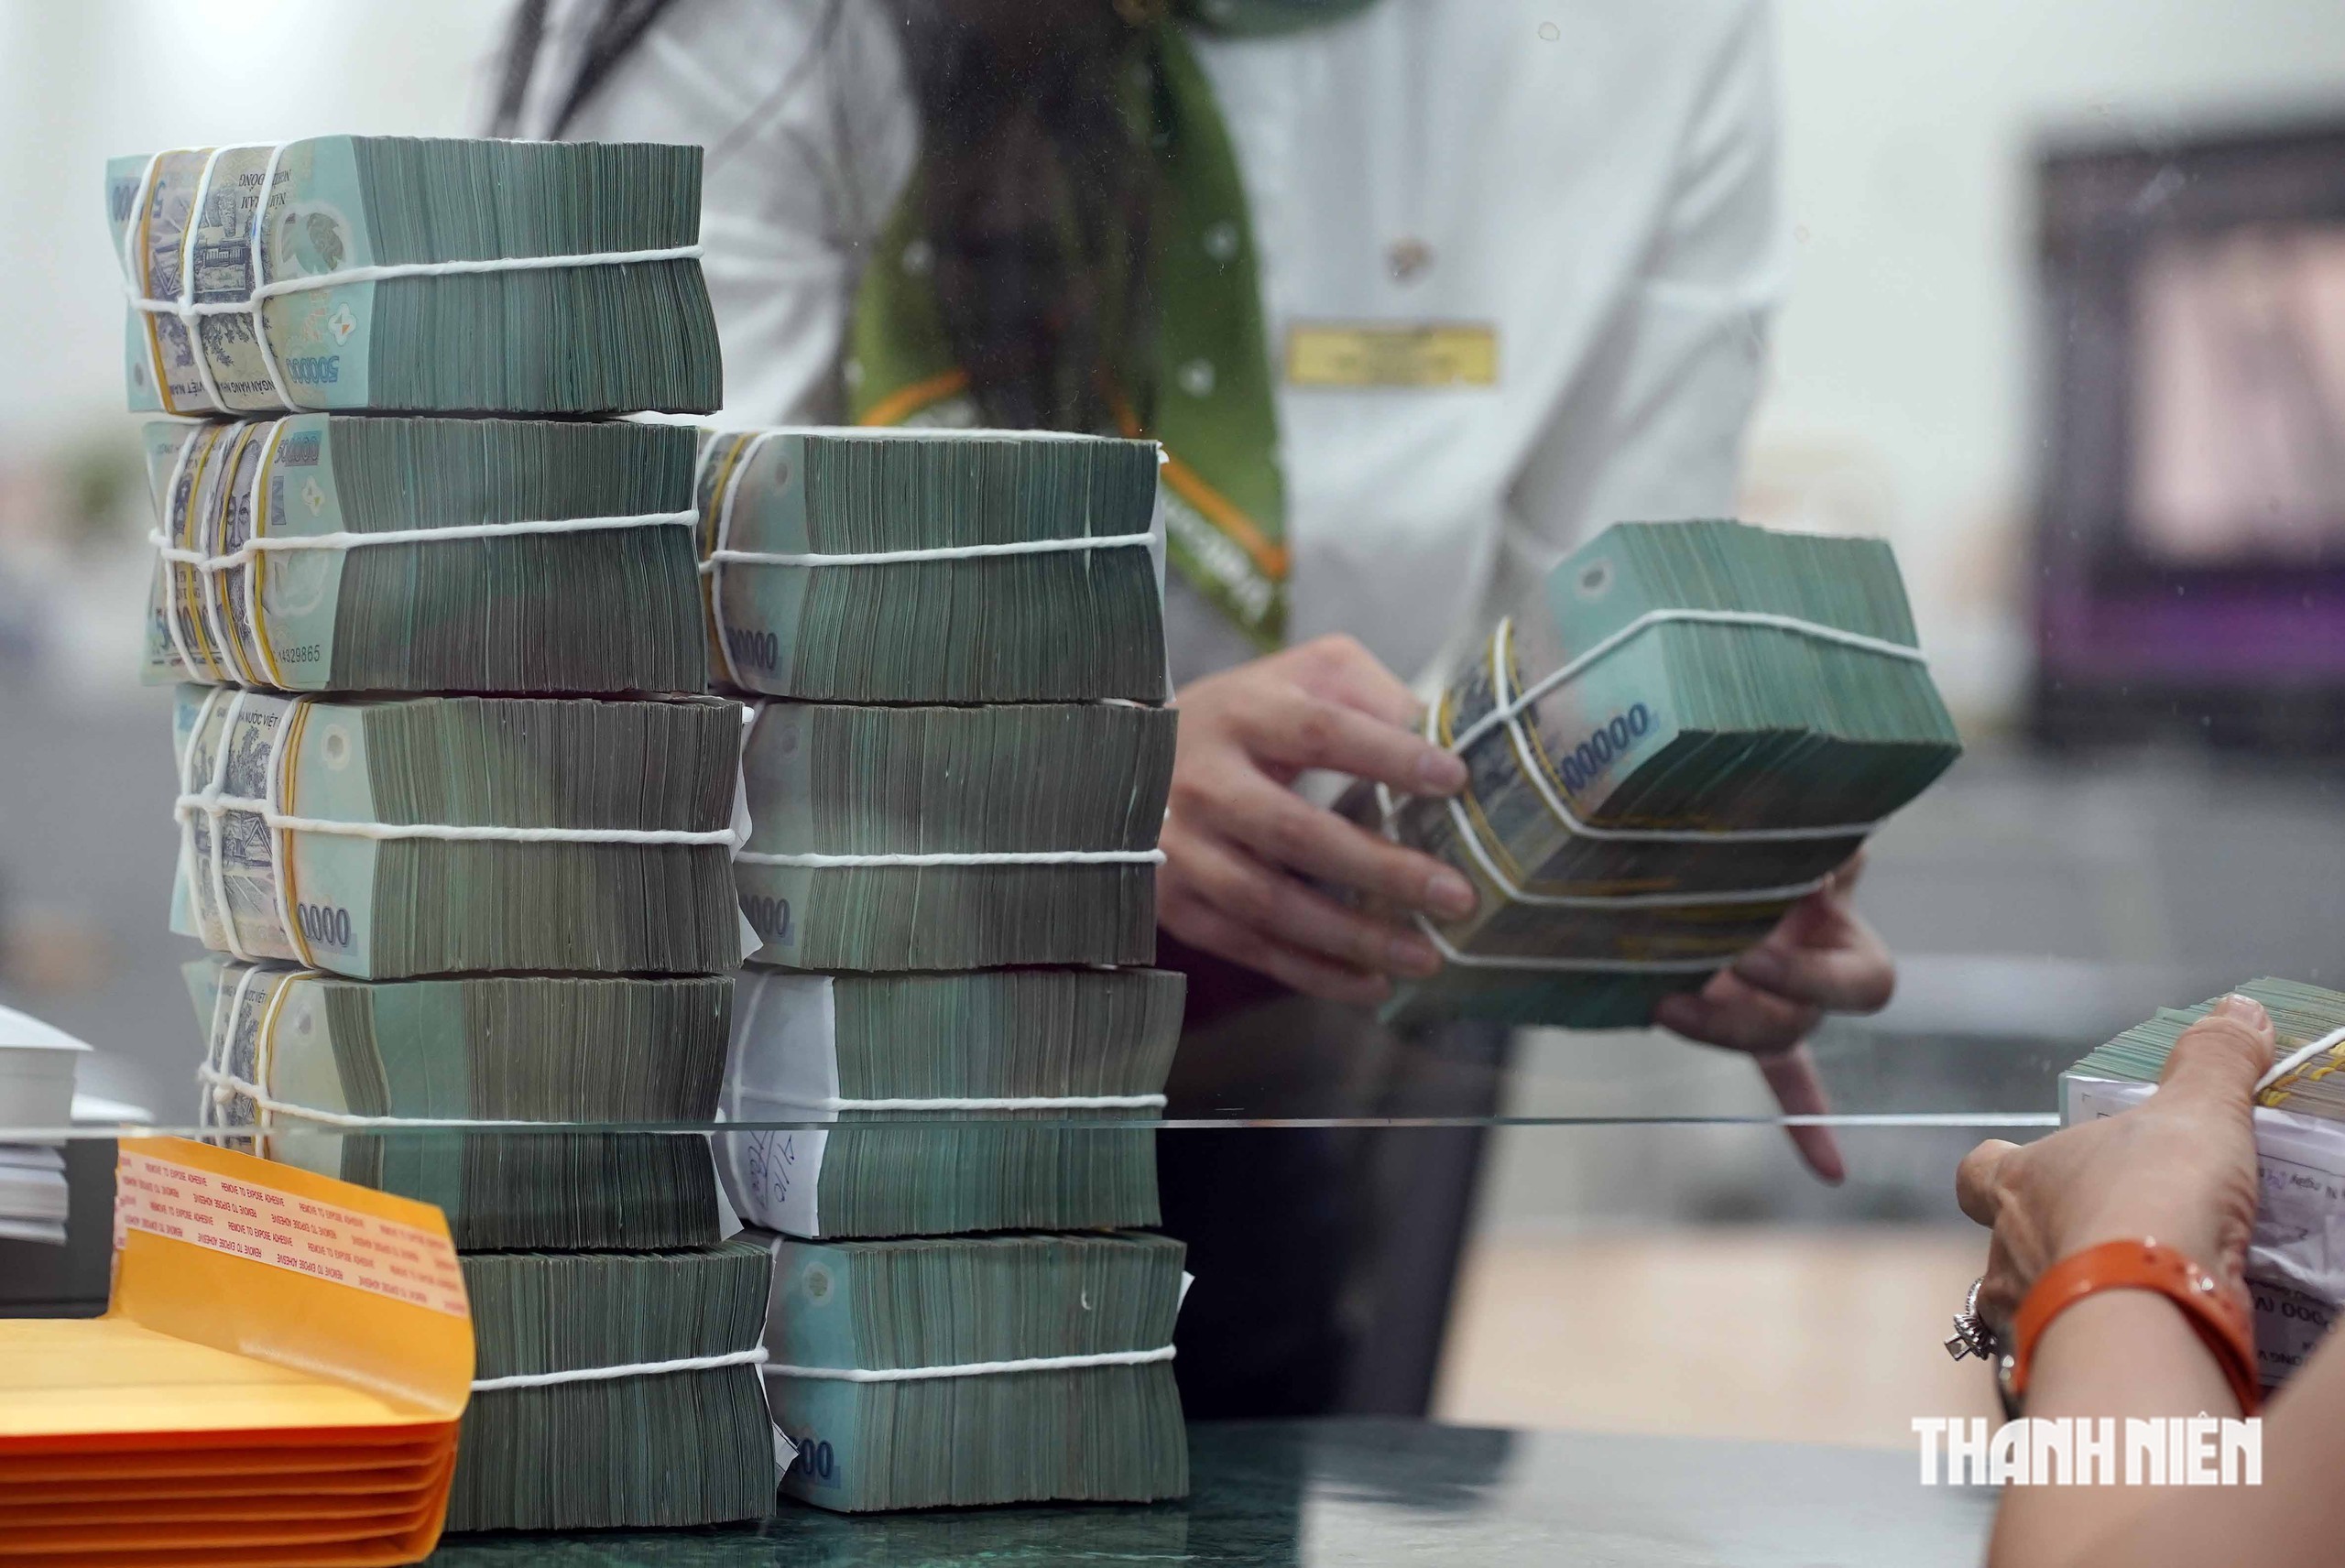
Nhiều ngân hàng vẫn tìm cách lách để neo mức lãi suất huy động ở mức cao hơn từ 1 - 3% so với biểu lãi suất niêm yết
ẢNH: NGỌC THẮNG
Trong hơn 1 tuần qua, Ngân hàng Nhà nước liên tục có công văn thúc các ngân hàng giảm mặt bằng lãi suất. Theo đó, ngày 18.10, tại văn bản số 9608, Ngân hàng Nhà nước yêu cầu cầu các ngân hàng điều chỉnh giảm lãi suất tiền gửi niêm yết tối thiểu 0,5%/năm đối với các kỳ hạn từ 6 tháng trở lên. Công văn của Ngân hàng Nhà nước cũng nhấn mạnh: tuyệt đối không đua tăng lãi suất huy động, cạnh tranh không lành mạnh, gây bất ổn đến an ninh tài chính - tiền tệ.
Cùng đó, Ngân hàng Nhà nước cũng yêu cầu giảm lãi suất cho vay khách hàng, trong đó tập trung giảm từ 1,5 - 2%/năm đối với lĩnh vực sản xuất, kinh doanh và lĩnh vực ưu tiên.
Để tránh tình trạng giảm trên biểu lãi suất nhưng hiệu quả thực tế không tương xứng, Ngân hàng Nhà nước cho biết sẽ theo dõi số liệu bình quân của các giao dịch phát sinh mới thông qua hệ thống báo cáo thống kê.
Trường hợp không thực hiện chỉ đạo, ngân hàng có thể bị áp dụng biện pháp xử lý nghiêm, bao gồm xem xét giảm hoặc giao thấp chỉ tiêu tăng trưởng tín dụng.
Thực tế, việc giảm lãi suất huy động sẽ gây áp lực lớn tới các ngân hàng khi chênh lệch giữa cho vay và huy động vẫn ở mức cao, và ngân hàng vẫn rất khát vốn. Điều này cũng khiến các ngân hàng có thể tìm nhiều cách để "lách" chỉ đạo thông qua các hình thức khuyến mãi hoặc điều chỉnh lãi suất thực tế sau khi khách hàng gửi tiết kiệm theo biểu lãi suất niêm yết.
Bình luận (0)