






Tại dự án luật Sửa đổi, bổ sung một số điều của luật Thuế thu nhập doanh nghiệp, luật Thuế sử dụng đất phi nông nghiệp, luật Thuế thu nhập cá nhân, Chính phủ đề xuất miễn thuế thu nhập doanh nghiệp đối với phần thu nhập của doanh nghiệp từ hoạt động cung cấp suất ăn cho cơ sở giáo dục, cơ sở khám bệnh, chữa bệnh theo quy định của pháp luật về giáo dục và y tế.
Cá nhân cư trú có thu nhập từ kinh doanh dịch vụ cung cấp suất ăn cho các cơ sở này cũng được đề xuất miễn thuế thu nhập cá nhân.
Góp ý về nội dung này tại phiên thảo luận tổ chiều nay 23.10, đại biểu Vương Quốc Thắng (đoàn Đà Nẵng), cho rằng cần cân nhắc kỹ công cụ miễn thuế để bảo đảm chính sách thực sự hướng tới người học, người bệnh, thay vì lợi ích chủ yếu thuộc về doanh nghiệp cung cấp dịch vụ.
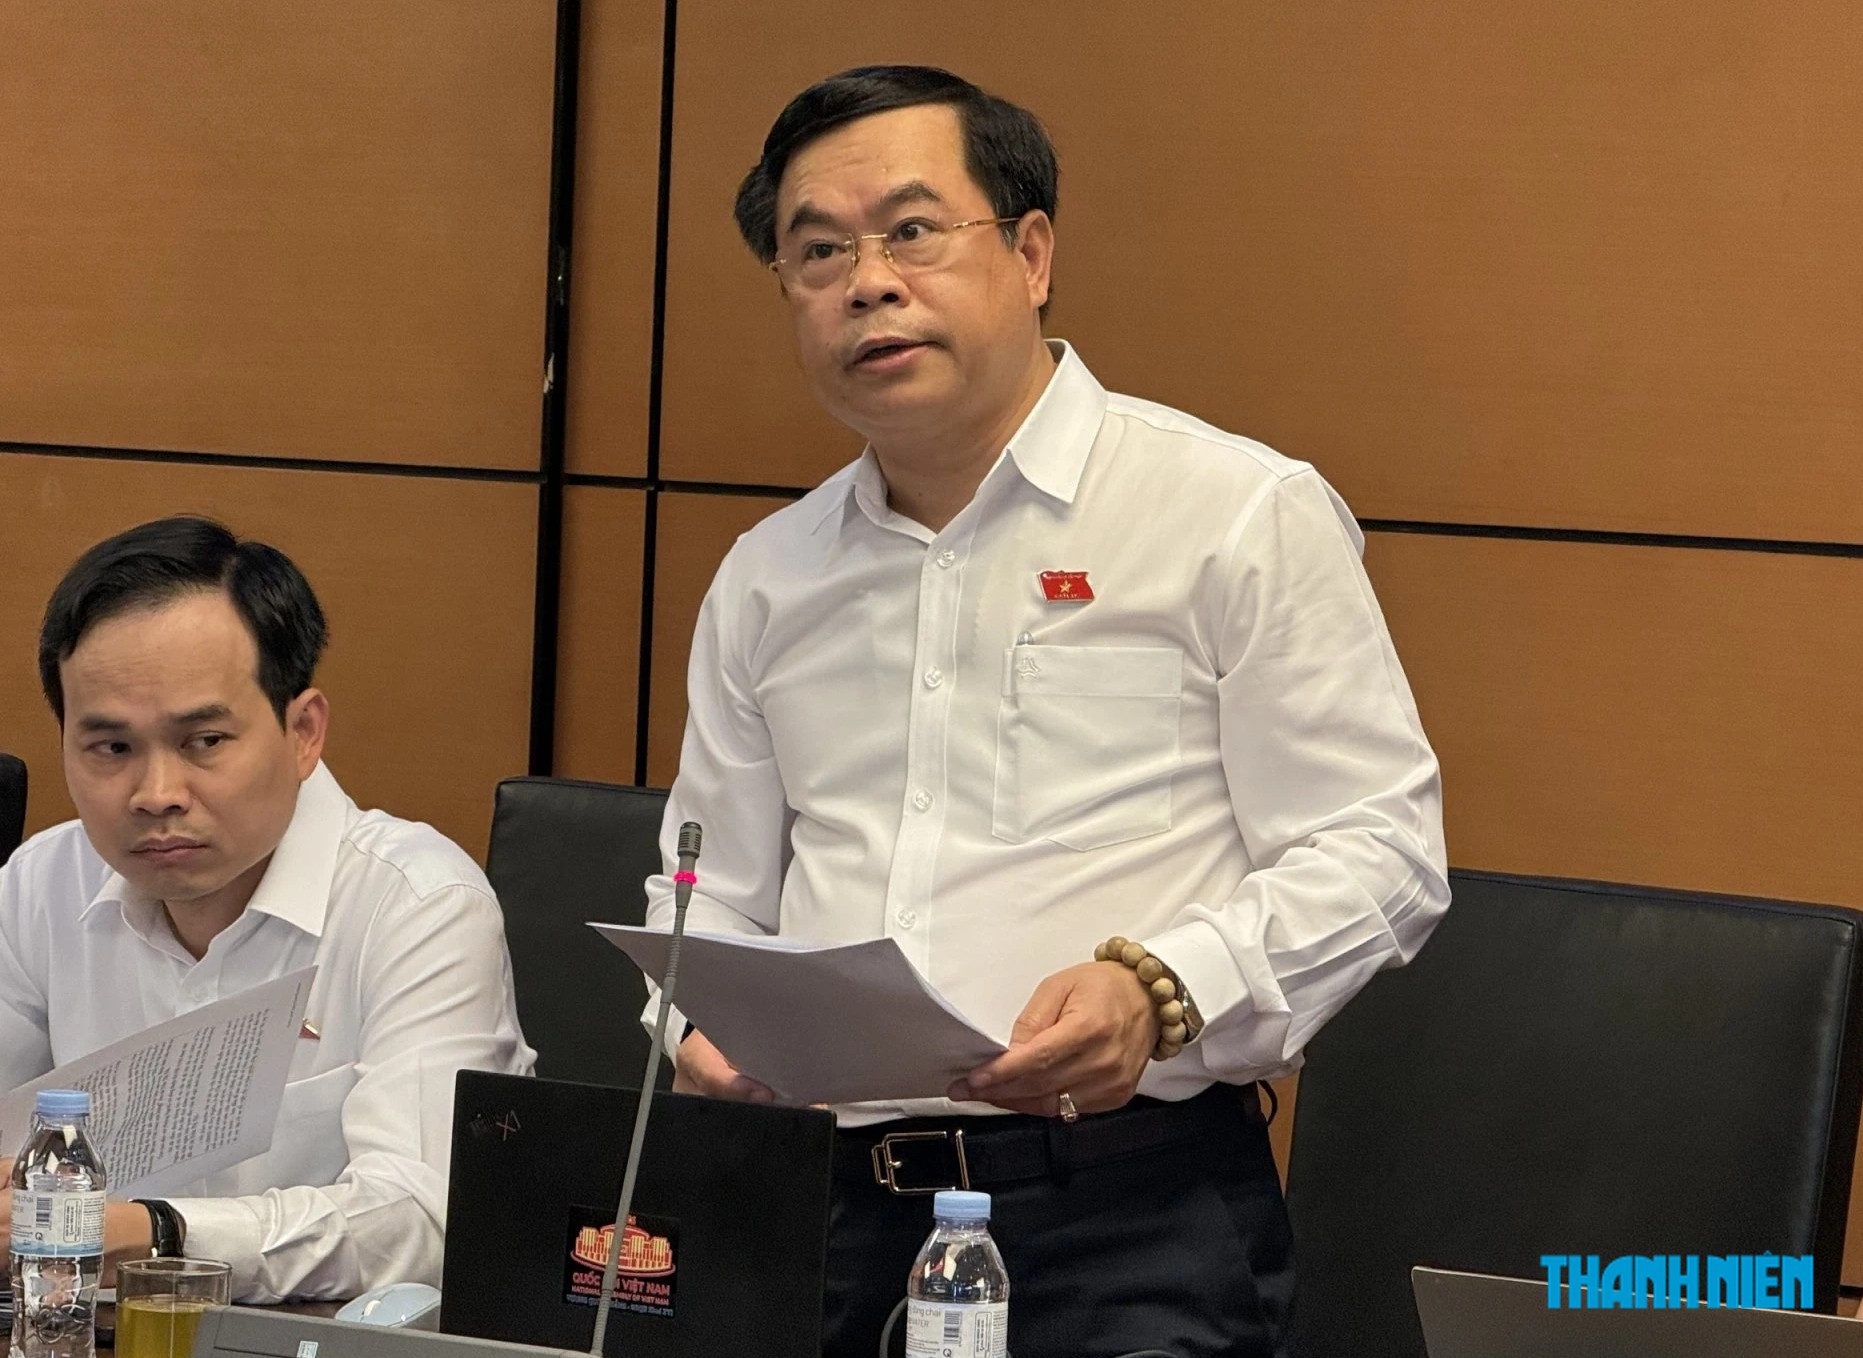
Đại biểu Vương Quốc Thắng (đoàn Đà Nẵng) phát biểu tại phiên thảo luận tổ
ẢNH: ĐAN THANH
Báo cáo thẩm tra dự luật chỉ ra vấn đề rất đáng lưu ý. Đó là trong thực tế, nhiều doanh nghiệp không chỉ cung cấp suất ăn cho trường học, cơ sở khám bệnh, chữa bệnh mà đồng thời cung cấp hàng hóa, dịch vụ cho nhiều đối tượng khác. Việc xác định chính xác doanh thu, chi phí và thu nhập thuộc diện được miễn thuế không đơn giản.
"Cần quy định ngay trong luật hoặc giao Chính phủ quy định thật rõ phương pháp xác định doanh thu, chi phí và phần thu nhập được miễn thuế, nhất là trường hợp doanh nghiệp có nhiều hoạt động kinh doanh, sử dụng chung nhân công, tài sản, nhà xưởng, phương tiện và các chi phí quản lý", ông Thắng nói.
Theo đại biểu, cũng cần quy định rõ điều kiện, hồ sơ chứng minh, trách nhiệm kê khai của doanh nghiệp và cơ chế kiểm tra, xử lý khi xác định sai phần thu nhập được miễn thuế.
Cạnh đó, cơ quan chủ trì soạn thảo cần nghiên cứu thêm phương án hỗ trợ trực tiếp cho người học, người bệnh hoặc kiểm soát giá và chất lượng suất ăn, thay vì chỉ sử dụng công cụ miễn thuế cho chủ thể cung cấp dịch vụ.
Đề xuất không miễn thuế 3 năm với cơ sở bị xử phạt về an toàn thực phẩm
Tán thành chủ trương miễn thuế, song đại biểu Nguyễn Hải Long (đoàn Đà Nẵng) đề nghị bổ sung nguyên tắc chỉ miễn thuế cho đơn vị đáp ứng điều kiện bảo đảm an toàn thực phẩm theo quy định của pháp luật; không miễn thuế trong thời hạn 3 năm với cơ sở cung cấp suất ăn có vụ ngộ độc thực phẩm do lỗi của đơn vị hoặc đơn vị bị xử phạt về an toàn thực phẩm.
"Làm được như vậy, đơn vị làm tốt được khuyến khích, đơn vị để xảy ra sai phạm tự mất ưu đãi, và Quốc hội có căn cứ thực tế để đánh giá chính sách", ông nói.
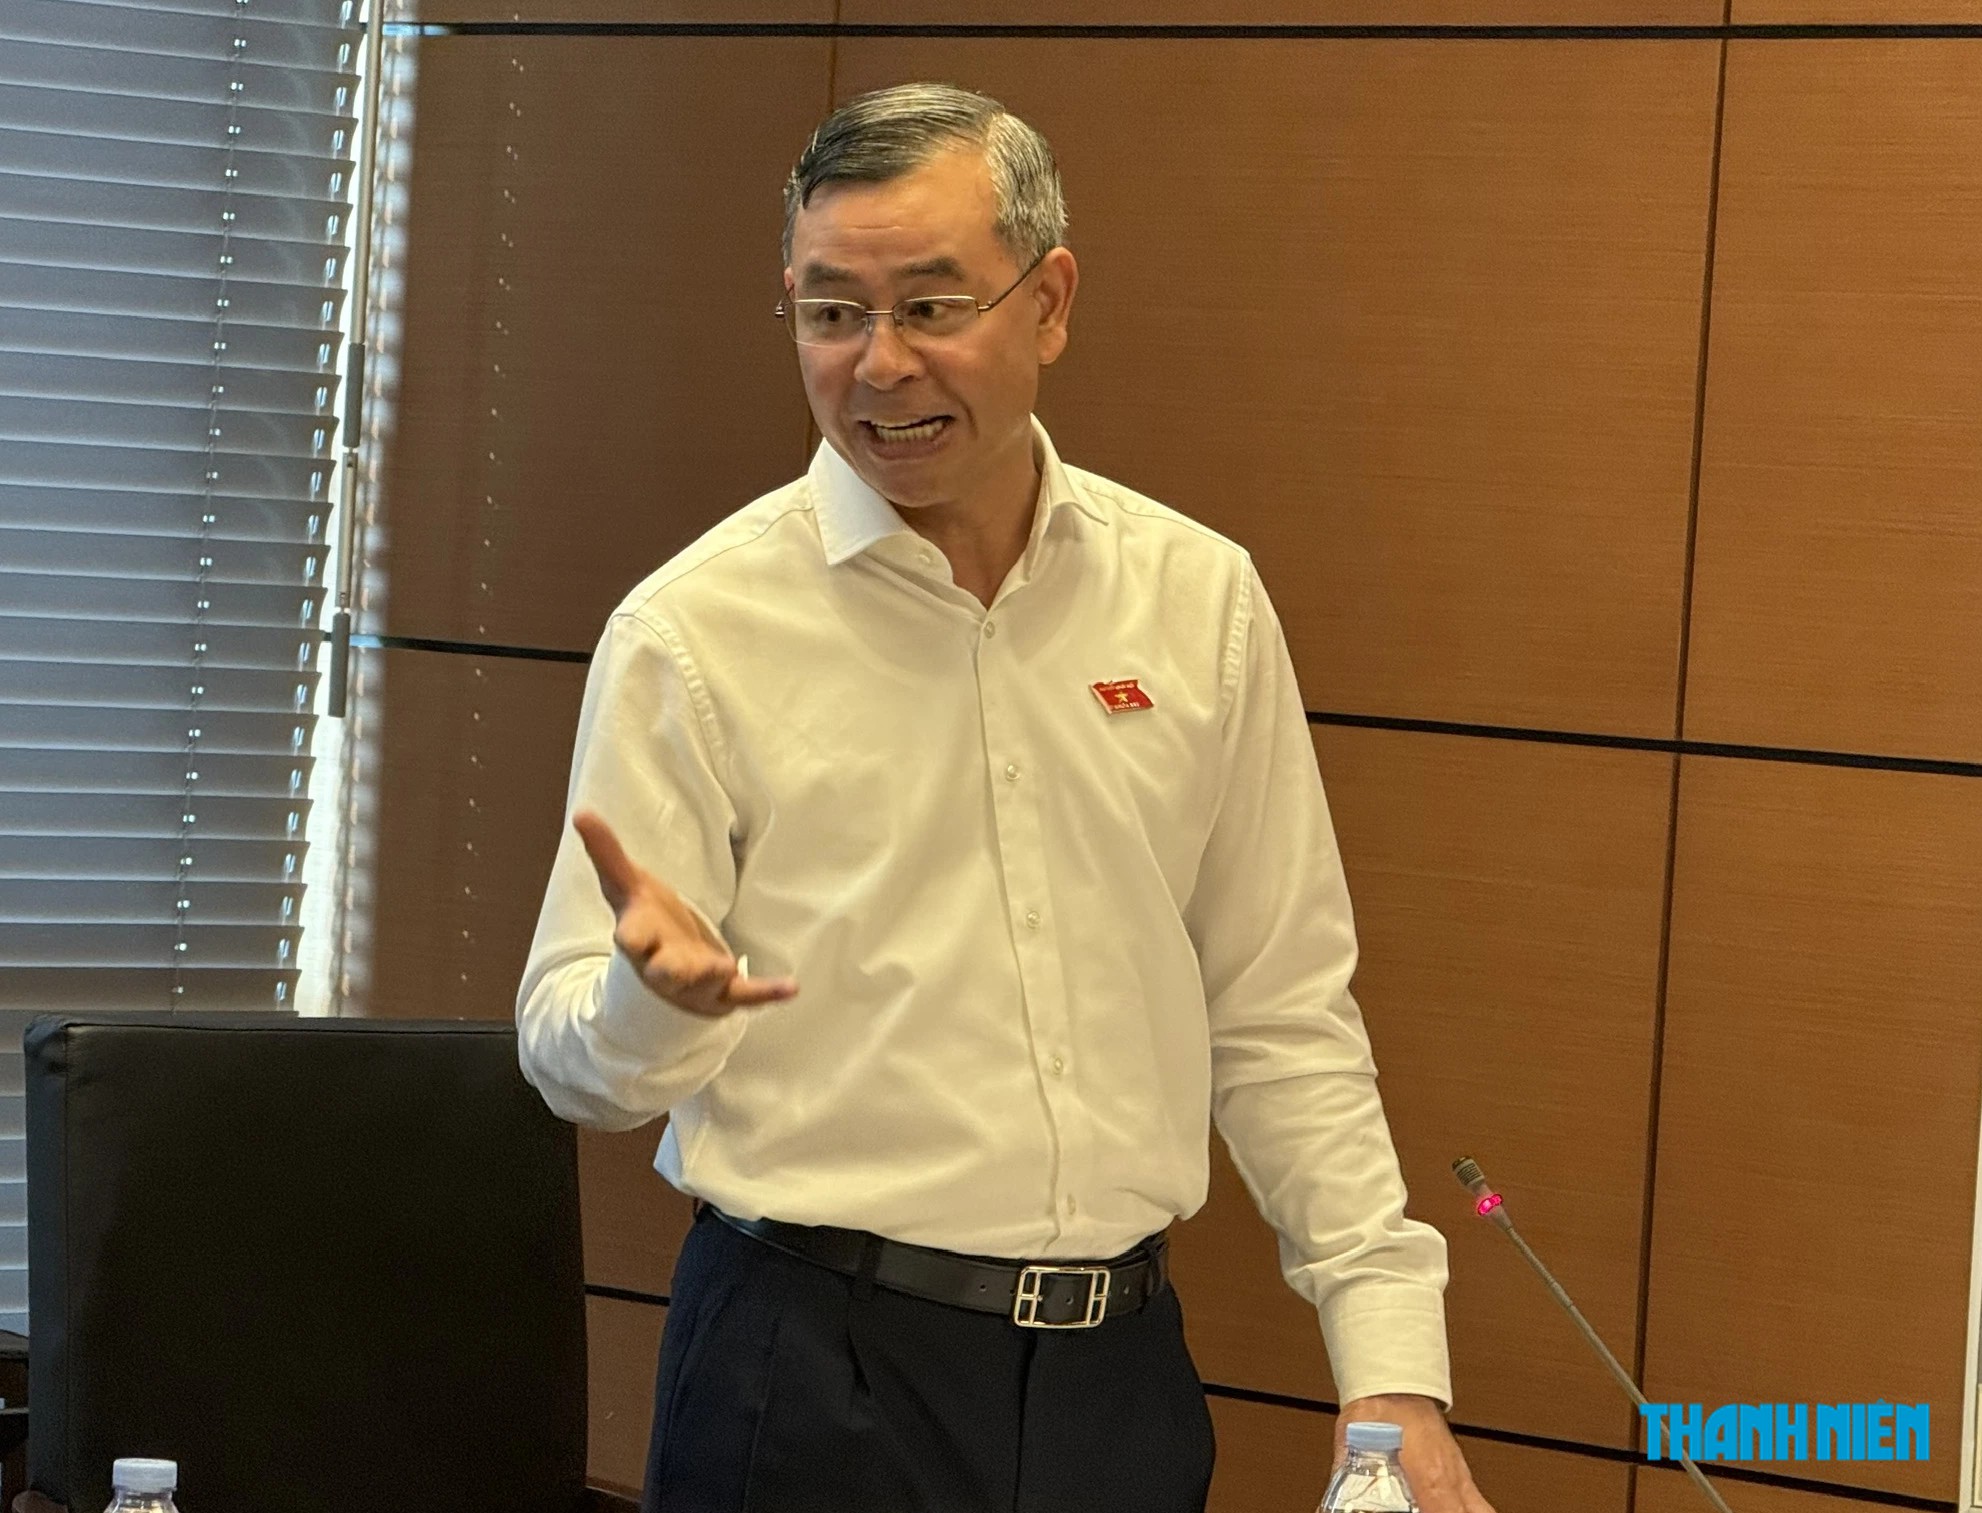
Bộ trưởng Bộ Tài chính Ngô Văn Tuấn cho biết, Bộ Tài chính sẽ tính toán phương án miễn thuế trên cơ sở kê khai của đơn vị kinh doanh
ẢNH: ĐAN THANH
Theo đại biểu, việc xác định suất ăn được miễn thuế ở bệnh viện khó hơn nhiều so với ở trường học.
Dự thảo luật quy định chung là "cung cấp suất ăn cho cơ sở khám bệnh, chữa bệnh". Nếu không làm rõ, một cửa hàng ăn uống thuê mặt bằng trong bệnh viện cũng có thể đề nghị được miễn thuế, vì giữa cửa hàng và bệnh viện cũng có hợp đồng thuê mặt bằng.
Đại biểu Nguyễn Hải Long đề nghị luật quy định nguyên tắc thu nhập được miễn thuế là thu nhập từ suất ăn cung cấp theo hợp đồng cung cấp suất ăn ký với cơ sở giáo dục, cơ sở khám bệnh, chữa bệnh, phục vụ người học, người bệnh theo số suất do cơ sở đặt hoặc xác nhận; không áp dụng đối với hoạt động căng tin, bán lẻ đồ ăn, thức uống trong khuôn viên trường học, bệnh viện.
Về ưu đãi thuế với thu nhập từ cung cấp suất ăn cho trường học, bệnh viện, theo Bộ trưởng Bộ Tài chính Ngô Văn Tuấn, rất dễ tính rõ, mỗi suất ăn cần bao nhiêu gạo, thịt... Ngoài ra còn có chi phí cố định như khấu hao, chiếu sáng, chi phí quản lý chung… Tính rõ giá thành thì có thể tính ra lợi nhuận từng suất ăn.
Nhấn mạnh nguyên tắc tính thuế phải đơn giản, hiệu quả, ông Tuấn cho biết, Bộ Tài chính sẽ tính toán phương án trên cơ sở kê khai của đơn vị, phân bổ theo doanh số.
Bình luận (0)