





Phát biểu thảo luận tại tổ chiều nay 17.10 về dự án luật Phát triển doanh nghiệp nhỏ và vừa, đại biểu Nguyễn Khánh Vũ (đoàn Quảng Trị) cho biết, dự thảo luật quy định doanh nghiệp nhỏ và vừa được miễn thuế thu nhập doanh nghiệp trong 3 năm kể từ ngày được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu. Ưu đãi miễn thuế chỉ có giá trị khi doanh nghiệp phát sinh thu nhập chịu thuế.
Trong khi đó, kết quả khảo sát nêu tại báo cáo thẩm tra cho thấy, nhiều doanh nghiệp nhỏ và vừa chưa phát sinh thu nhập chịu thuế hoặc thu nhập chịu thuế không đáng kể trong 3 năm đầu. Báo cáo thẩm tra cũng đã chỉ ra, quy định này chưa thống nhất với luật Thuế thu nhập doanh nghiệp.
Đại biểu Nguyễn Khánh Vũ đề nghị tính thời gian miễn thuế từ năm đầu tiên doanh nghiệp có thu nhập chịu thuế, đồng thời quy định giới hạn thời gian chờ để phòng ngừa lạm dụng.
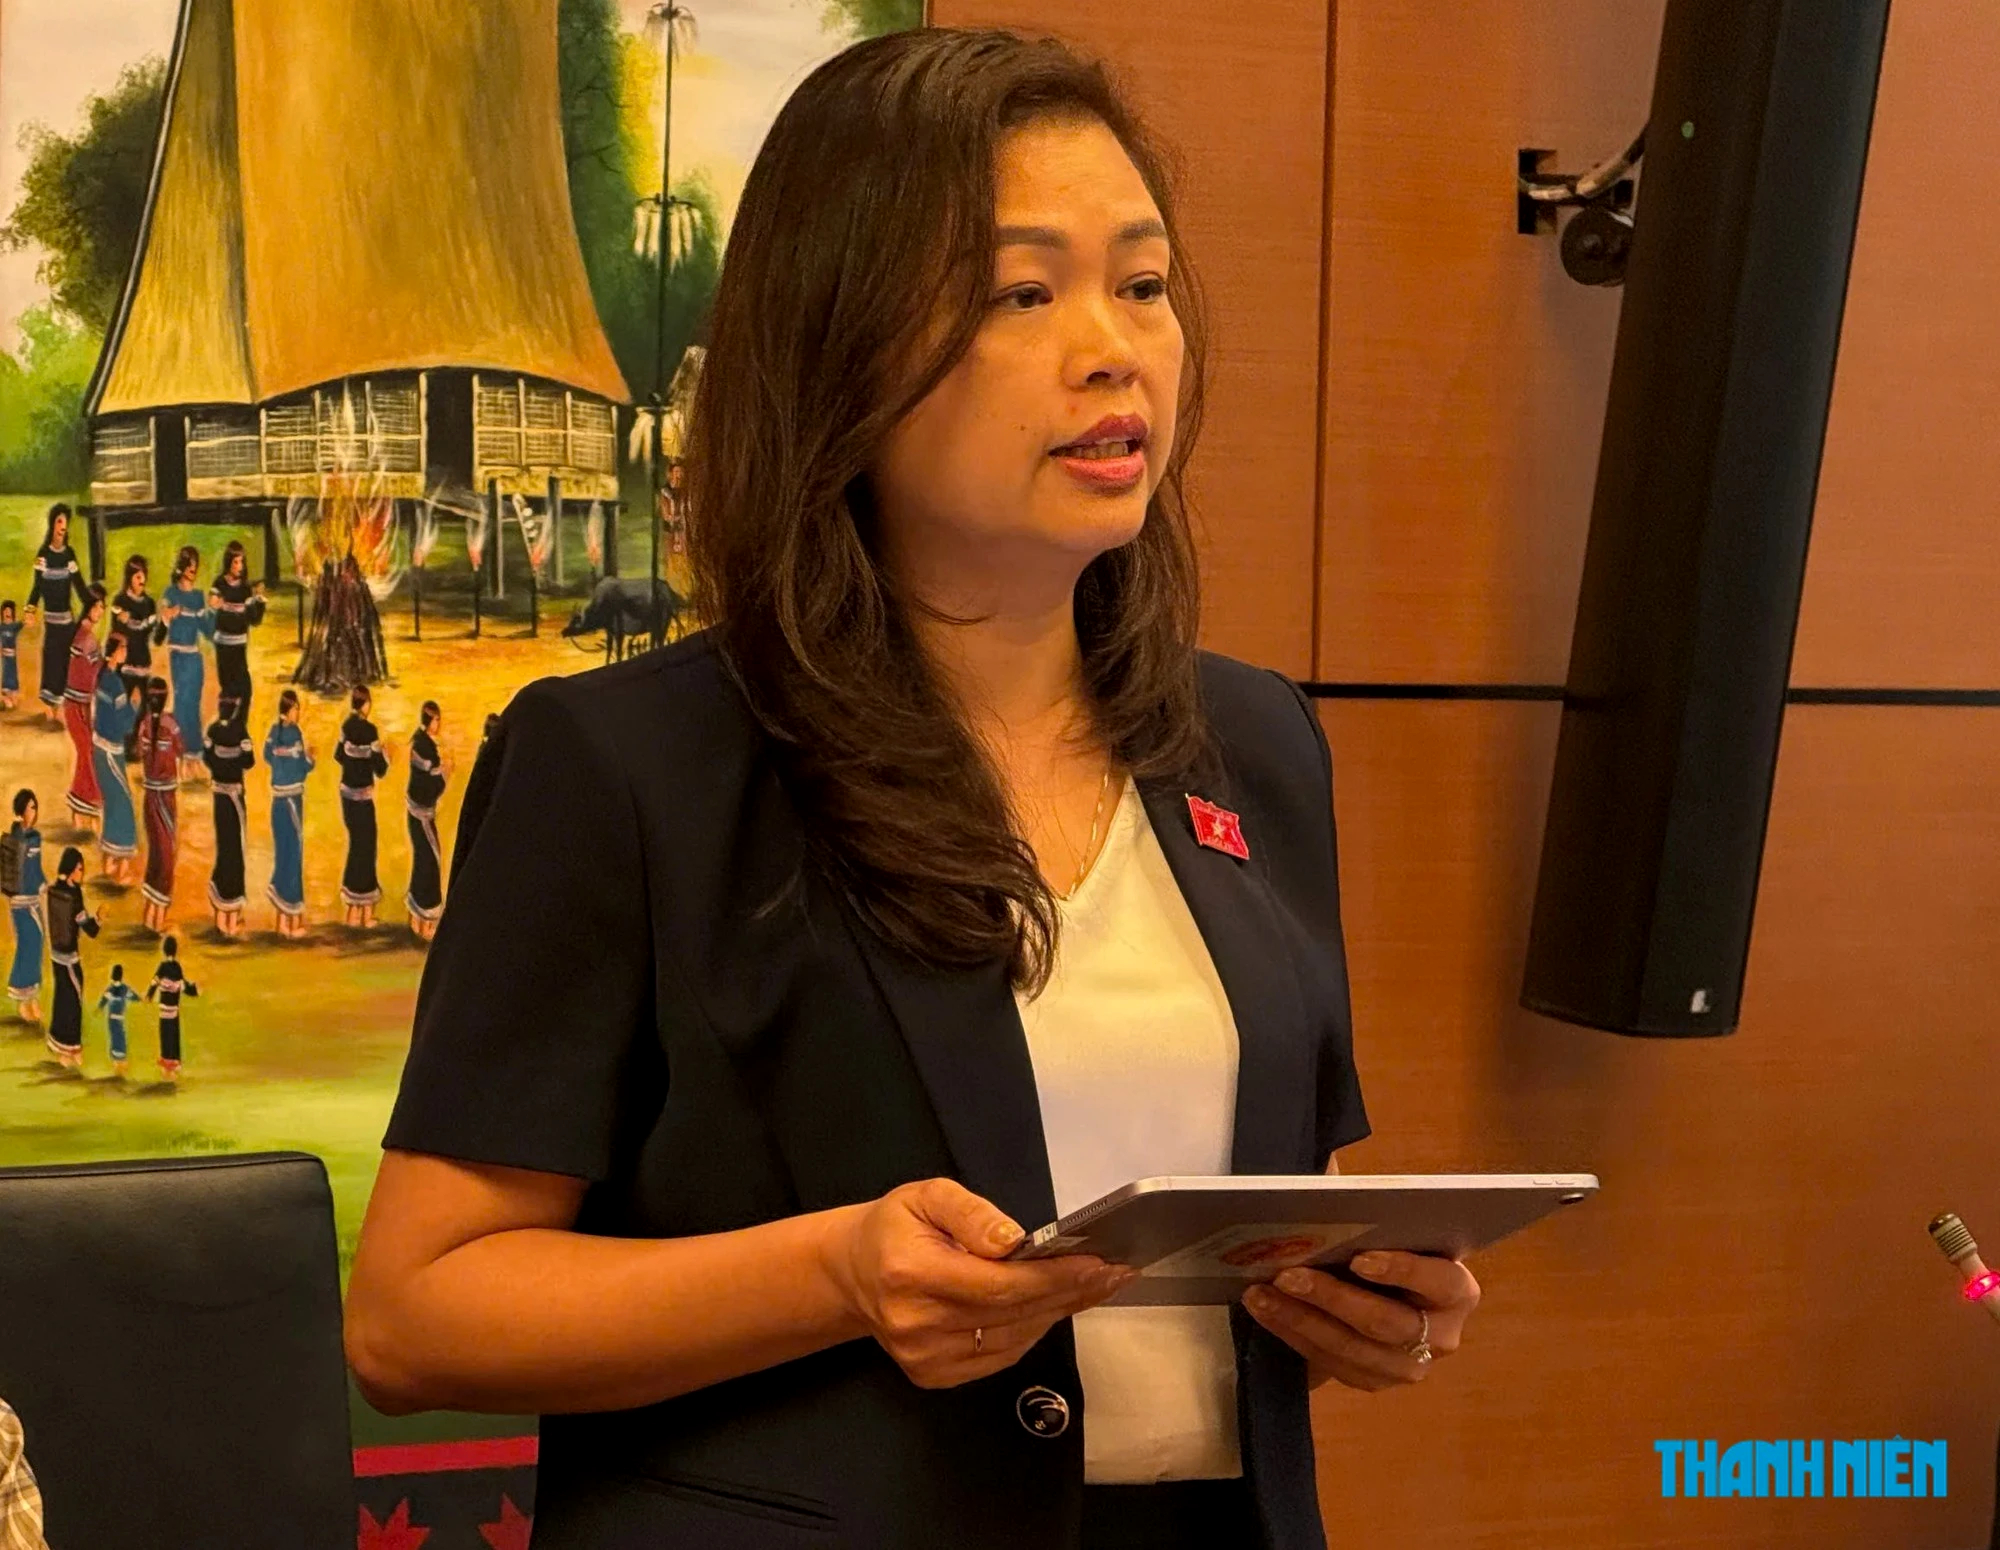
Đại biểu Đoàn Thị Lê An (đoàn Cao Bằng) thảo luận tại tổ chiều nay 17.10
ẢNH: ĐAN THANH
Đại biểu Đoàn Thị Lê An (đoàn Cao Bằng) cũng cho rằng, cần xem xét kỹ tính hợp lý của thời điểm bắt đầu hưởng ưu đãi với doanh nghiệp nhỏ và vừa nêu trên.
Thực tế, nhiều doanh nghiệp mới thành lập chưa phát sinh lợi nhuận trong những năm đầu hoạt động. Khi doanh nghiệp bắt đầu có lợi nhuận thì thời gian miễn thuế đã hết hoặc gần hết. Như vậy, chính sách ưu đãi thuế có thể chưa đạt mục tiêu hỗ trợ thực chất.
Đại biểu Đoàn Thị Lê An đề nghị cơ quan soạn thảo nghiên cứu sửa đổi theo hướng doanh nghiệp nhỏ và vừa được miễn thuế thu nhập doanh nghiệp trong 3 năm kể từ năm đầu tiên phát sinh thu nhập chịu thuế nhưng không quá 5 năm kể từ khi được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu.
Bà An cũng đề nghị Chính phủ đánh giá kỹ tác động với ngân sách và sự tương thích với pháp luật thuế thu nhập doanh nghiệp trước khi quyết định phương án cụ thể.
Làm rõ cách thức áp dụng doanh thu 10 tỉ được tính thuế đơn giản
Dự thảo luật đã bổ sung quy định nâng ngưỡng doanh thu được lựa chọn áp dụng phương pháp tính thuế đơn giản (doanh thu x thuế suất) lên 10 tỉ đồng/năm đối với doanh nghiệp và cá nhân cư trú.
Tán thành nội dung này, song đại biểu Nguyễn Khánh Vũ bày tỏ băn khoăn khi quy định được áp dụng từ kỳ tính thuế năm 2026, trong khi luật có hiệu lực từ ngày 1.7.2027.
Đại biểu đề nghị quy định rõ cách thức áp dụng đối với kỳ tính thuế năm 2026. Đồng thời, cần cập nhật, bổ sung thống nhất với luật Sửa đổi, bổ sung luật Thuế thu nhập doanh nghiệp trình Quốc hội tại kỳ họp này, tránh 2 luật cùng sửa đổi một nội dung.
Góp ý vào dự luật, đại biểu Lò Thị Luyến, Phó trưởng Đoàn đại biểu quốc hội chuyên trách tỉnh Điện Biên, lại đặc biệt lưu ý về nguyên tắc lựa chọn doanh nghiệp được nhận hỗ trợ.
Dự thảo luật quy định, trường hợp nhiều doanh nghiệp nhỏ và vừa cùng đáp ứng điều kiện hỗ trợ theo quy định của luật này, cơ quan, tổ chức hỗ trợ phát triển doanh nghiệp nhỏ và vừa quyết định số lượng doanh nghiệp đủ điều kiện được nhận hỗ trợ và bảo đảm nguyên tắc doanh nghiệp nộp hồ sơ trước được hỗ trợ trước.
Trường hợp nhiều doanh nghiệp cùng nộp hồ sơ tại một thời điểm thì ưu tiên một số nhóm doanh nghiệp (phụ nữ khuyết tật làm chủ; sử dụng nhiều lao động nữ, sử dụng nhiều lao động là người khuyết tật; miền núi, biên giới, hải đảo).
Theo bà Luyến, cần nghiên cứu lại thứ tự áp dụng để bảo đảm phù hợp với mục tiêu hỗ trợ có trọng tâm, trọng điểm.
Nếu chỉ căn cứ vào thời điểm nộp hồ sơ thì những doanh nghiệp có điều kiện tiếp cận thông tin và hạ tầng số thuận lợi sẽ có ưu thế hơn các doanh nghiệp ở vùng sâu, vùng xa, miền núi, biên giới.
Trong khi đó, một trong những mục tiêu của luật là hỗ trợ doanh nghiệp thuộc nhóm yếu thế, doanh nghiệp tại địa bàn khó khăn.
Bình luận (0)