





Miễn lãi quá hạn, điều chỉnh lãi suất với người có nợ xấu
Theo quy định mới, VAMC được phép xem xét giảm một phần hoặc miễn toàn bộ tiền lãi quá hạn thanh toán, phí và tiền phạt vi phạm đối với các khoản nợ xấu đã mua bằng trái phiếu đặc biệt. Chính sách này được áp dụng khi khách hàng vay đáp ứng 1 trong 2 nhóm điều kiện.
Thứ nhất, khách hàng đã hoàn trả toàn bộ nợ gốc của tất cả các khoản nợ xấu đang theo dõi tại VAMC; khi đó, toàn bộ phần lãi phạt và phí quá hạn có thể được xem xét miễn giảm triệt để để chấm dứt hoàn toàn khoản nợ.
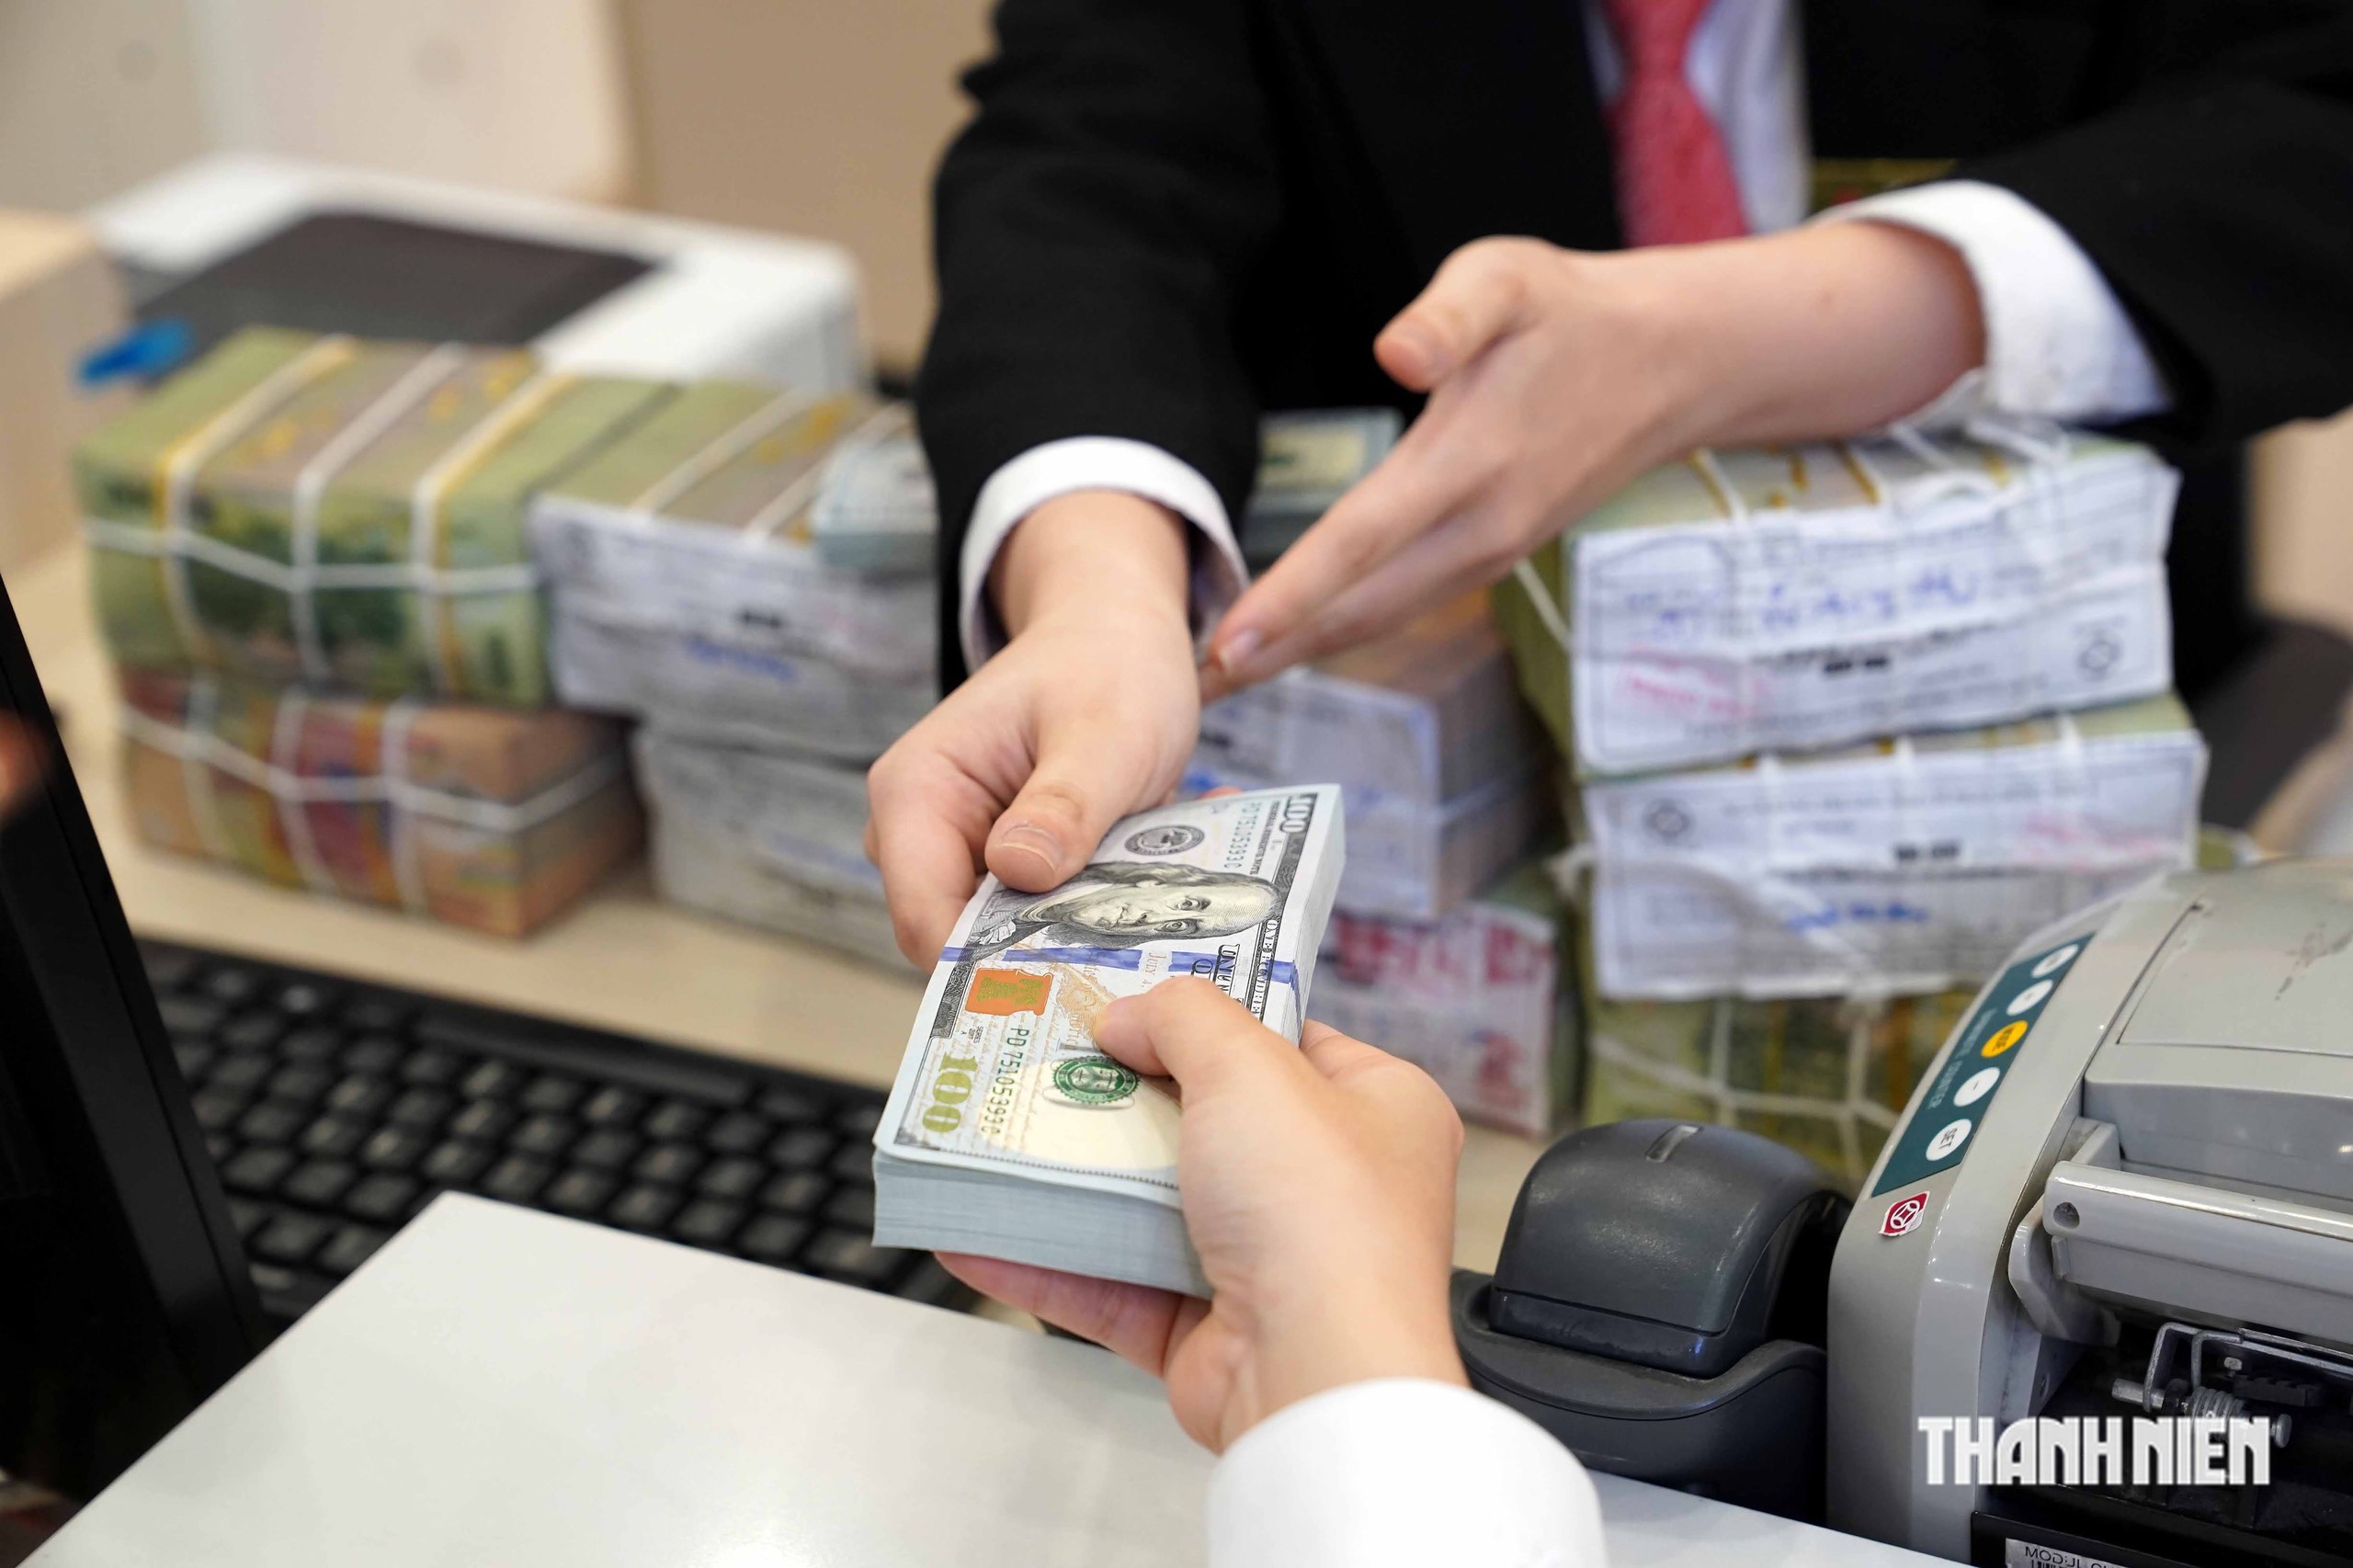
Thông tư 54/2026 của Ngân hàng Nhà nước thiết kế nhiều chính sách nhằm giảm áp lực trả nợ và nới rộng "cửa" tiếp cận tín dụng đối với khách hàng có nợ xấu
ẢNH: GIA HÂN
Thứ hai, với trường hợp chưa trả hết nợ gốc, khách hàng vẫn được xem xét miễn, giảm nếu đáp ứng đồng thời 3 tiêu chí: có thái độ hợp tác chặt chẽ với VAMC và tổ chức tín dụng được ủy quyền; việc miễn, giảm thực sự giúp giảm bớt khó khăn tài chính hoặc phục hồi hoạt động sản xuất, kinh doanh; và xuất trình được phương án trả nợ hoặc phương án cơ cấu lại tài chính khả thi tại thời điểm đề nghị.
Về trình tự thực hiện, VAMC phải lấy ý kiến bằng văn bản của tổ chức tín dụng bán nợ trong vòng 15 ngày làm việc. Trong thời hạn 5 ngày làm việc kể từ khi có quyết định chính thức, VAMC có trách nhiệm gửi thông báo bằng văn bản tới khách hàng vay và tổ chức tín dụng bán nợ để phối hợp triển khai.
Bên cạnh chính sách miễn, giảm lãi phạt và phí, điều 29 Thông tư 54 trao quyền cho VAMC quyết định điều chỉnh mức lãi suất áp dụng cho từng khoản nợ xấu đã mua bằng trái phiếu đặc biệt. Mức lãi suất mới không ấn định tùy tiện mà phải bám sát khả năng trả nợ thực tế của khách hàng và các mức lãi suất tham chiếu.
Cùng đó, điều 31 Thông tư 54 cho phép VAMC xem xét cơ cấu lại thời hạn trả nợ đối với các khoản nợ xấu mua bằng trái phiếu đặc biệt theo hai hình thức: điều chỉnh kỳ hạn trả nợ (kéo dài thêm một khoảng thời gian của kỳ hạn đã thỏa thuận) và điều chỉnh thời hạn trả nợ (kéo dài thời gian trả nợ gốc hoặc lãi vượt quá thời hạn đã thỏa thuận).
Nợ xấu vẫn được vay vốn mới, chuyển nợ thành vốn góp
Một điểm đáng chú ý tại điều 10 Thông tư 54 là khách hàng có nợ xấu đã bán cho VAMC nhưng sở hữu phương án sản xuất, kinh doanh hoặc dự án đầu tư khả thi vẫn được các tổ chức tín dụng, chi nhánh ngân hàng nước ngoài xem xét cấp tín dụng mới.
Quy định này mở ra cơ hội tiếp cận dòng vốn để doanh nghiệp duy trì vận hành, tạo doanh thu và lợi nhuận nhằm từng bước xử lý dứt điểm nợ cũ.
Theo quy định mới của Ngân hàng Nhà nước, VAMC được phép sử dụng chính tài sản và nguồn vốn hợp pháp của mình (không tính các khoản nợ xấu mua bằng trái phiếu đặc biệt) để cung cấp giải pháp tài chính trực tiếp.
Cụ thể, VAMC có thể đứng ra bảo lãnh cho khách hàng vay vốn tại các tổ chức tín dụng, chi nhánh ngân hàng nước ngoài, với điều kiện khách hàng có khả năng phục hồi tốt hoặc dự án đầu tư mới hiệu quả; có tài sản bảo đảm hợp pháp; đồng thời phương án bảo lãnh bảo đảm an toàn, khả thi, phân tích rõ rủi ro kinh tế và biện pháp thu hồi vốn bảo lãnh.
Cạnh đó, VAMC cũng được phép cho vay trực tiếp hoặc mua trái phiếu doanh nghiệp do khách hàng phát hành.
Để tiếp cận nguồn tín dụng này, khách hàng phải chứng minh phương án kinh doanh hoặc dự án đầu tư hiệu quả, có biện pháp bảo đảm thu hồi vốn phù hợp và phương án tài chính bảo đảm tuyệt đối an toàn nguồn vốn.
Thông tư 54 cũng giới hạn tổng mức đầu tư, cung cấp tài chính và bảo lãnh của VAMC đối với một khách hàng không được vượt quá 50% vốn điều lệ của VAMC.
Ngoài ra, VAMC cũng được quyền chuyển khoản nợ xấu mua bằng trái phiếu đặc biệt hoặc sử dụng nguồn vốn hợp pháp (kể cả chuyển nợ mua theo giá thị trường) thành vốn góp điều lệ, vốn cổ phần của khách hàng vay là doanh nghiệp.
Bình luận (0)