





Nộp ngay 300 USD để khiếu nại
Chưa hết bức xúc sau phần thi đầu tiên của Trịnh Hải Khang ở nội dung nhảy chống mà điểm số không như ý của học trò mình, HLV Trương Minh Sang lập tức xem lại ngay clip do ban huấn luyện quay và chạy ngay đến bàn BTC để khiếu kiện.
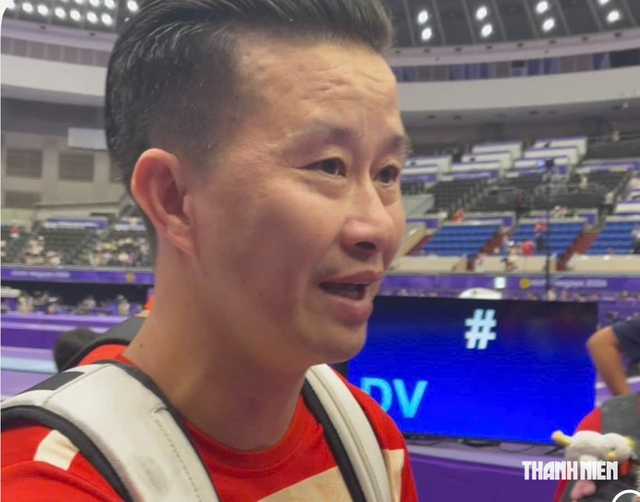
Bức xúc của HLV Trương Minh Sang
ẢNH: Đ.K
Theo nhà cầm quân tâm huyết này, Trịnh Hải Khang đã thi đấu khá tốt, điểm tiếp đất hợp lý, tuy có chút lúng túng ở bộ chân, nhưng vẫn giữ độ khó rất ổn định. Nhưng kết quả từ trọng tài cho Khang chỉ có 12,966 điểm là chưa thực sự công bằng.
Theo luật, Việt Nam phải nộp 300 USD để kiện, nếu đúng thì sẽ được trả lại, còn thua sẽ mất luôn số tiền này. Việc kiện ở môn thể dục dụng cụ là rất vô cùng, khó nói trước vì nếu không vững về chuyên môn và không có những phân tích dữ liệu, sẽ thua ngay.
Nhưng đoàn Việt Nam vẫn có lòng tin là điểm chấm của trọng tài dành cho Trịnh Hải Khang quá thấp so với bài biểu diễn thực tế của anh, trong đó điểm độ khó không thể nào kém như vậy. Liệu có sự nhầm lẫn nào ở đây?
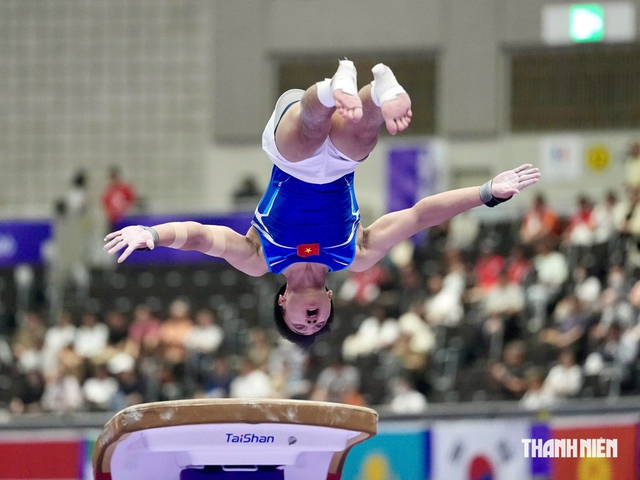
Hải Khang thực hiện bài nhảy
ẢNH: ĐỘC LẬP
Tổ trọng tài xử lý thế nào?
HLV Trương Minh Sang khiếu kiện và ngay lập tức đã được tổ trọng tài hội ý xem xét và xử lý luôn. Chỉ trong vài phút, điểm độ khó của Trịnh Hải Khang đã được thay đổi tăng thêm 0,4 điểm, giúp điểm ở lần nhảy đầu từ 12,966 điểm nâng lên thành 13,366 điểm. Nhờ vậy điểm trung bình của VĐV Việt Nam là 13,700 điểm.
Điểm số được điều chỉnh này cho dù chỉ rất ít và cơ hội vào vòng chung kết đơn môn ở nội dung nhảy chống của Trịnh Hải Khang không nhiều. Nhưng trước hết vị trí thứ 5 nhóm 1 sau vòng loại vẫn giúp VĐV Việt Nam chờ đợi thành tích nhóm 2 để biết đâu vẫn còn chút hy vọng.
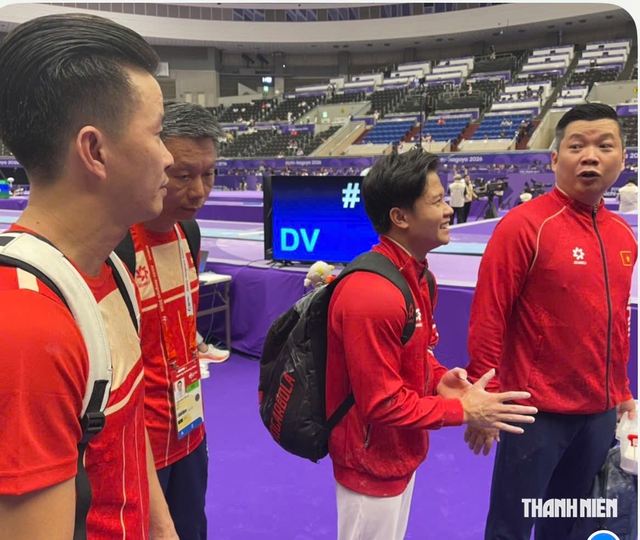
Ban huấn luyện quyết tâm khiếu nại
ẢNH: Đ.K
Quan trọng là việc thắng kiện này cho thấy đội tuyển TDDC Việt Nam luôn rất sát sao và chặt chẽ với từng bài biểu diễn, từng dữ liệu của VĐV để kịp thời phản ánh và đấu tranh cho những sai sót về điểm số. Hành động này không chỉ đã góp phần làm tăng điểm số mà còn khẳng định vị thế của Việt Nam tại sân chơi châu lục.
Bình luận (0)