





Bộ trưởng Bộ Tài chính Ngô Văn Tuấn vừa được Thủ tướng ủy quyền ký tờ trình Ủy ban Thường vụ Quốc hội về dự án Nghị quyết của Quốc hội ban hành chính sách đặc thù về xử lý xóa tiền thuế nợ để tháo gỡ khó khăn cho người nộp thuế.
Theo hồ sơ thẩm định được Bộ Tư pháp công bố, nghị quyết có hiệu lực từ ngày 21.11. Các chính sách áp dụng đến hết ngày 30.6.2028. Đối tượng áp dụng là người nộp thuế được cơ quan thuế xác định ở trạng thái 03 hoặc 06 tính đến ngày 21.11.
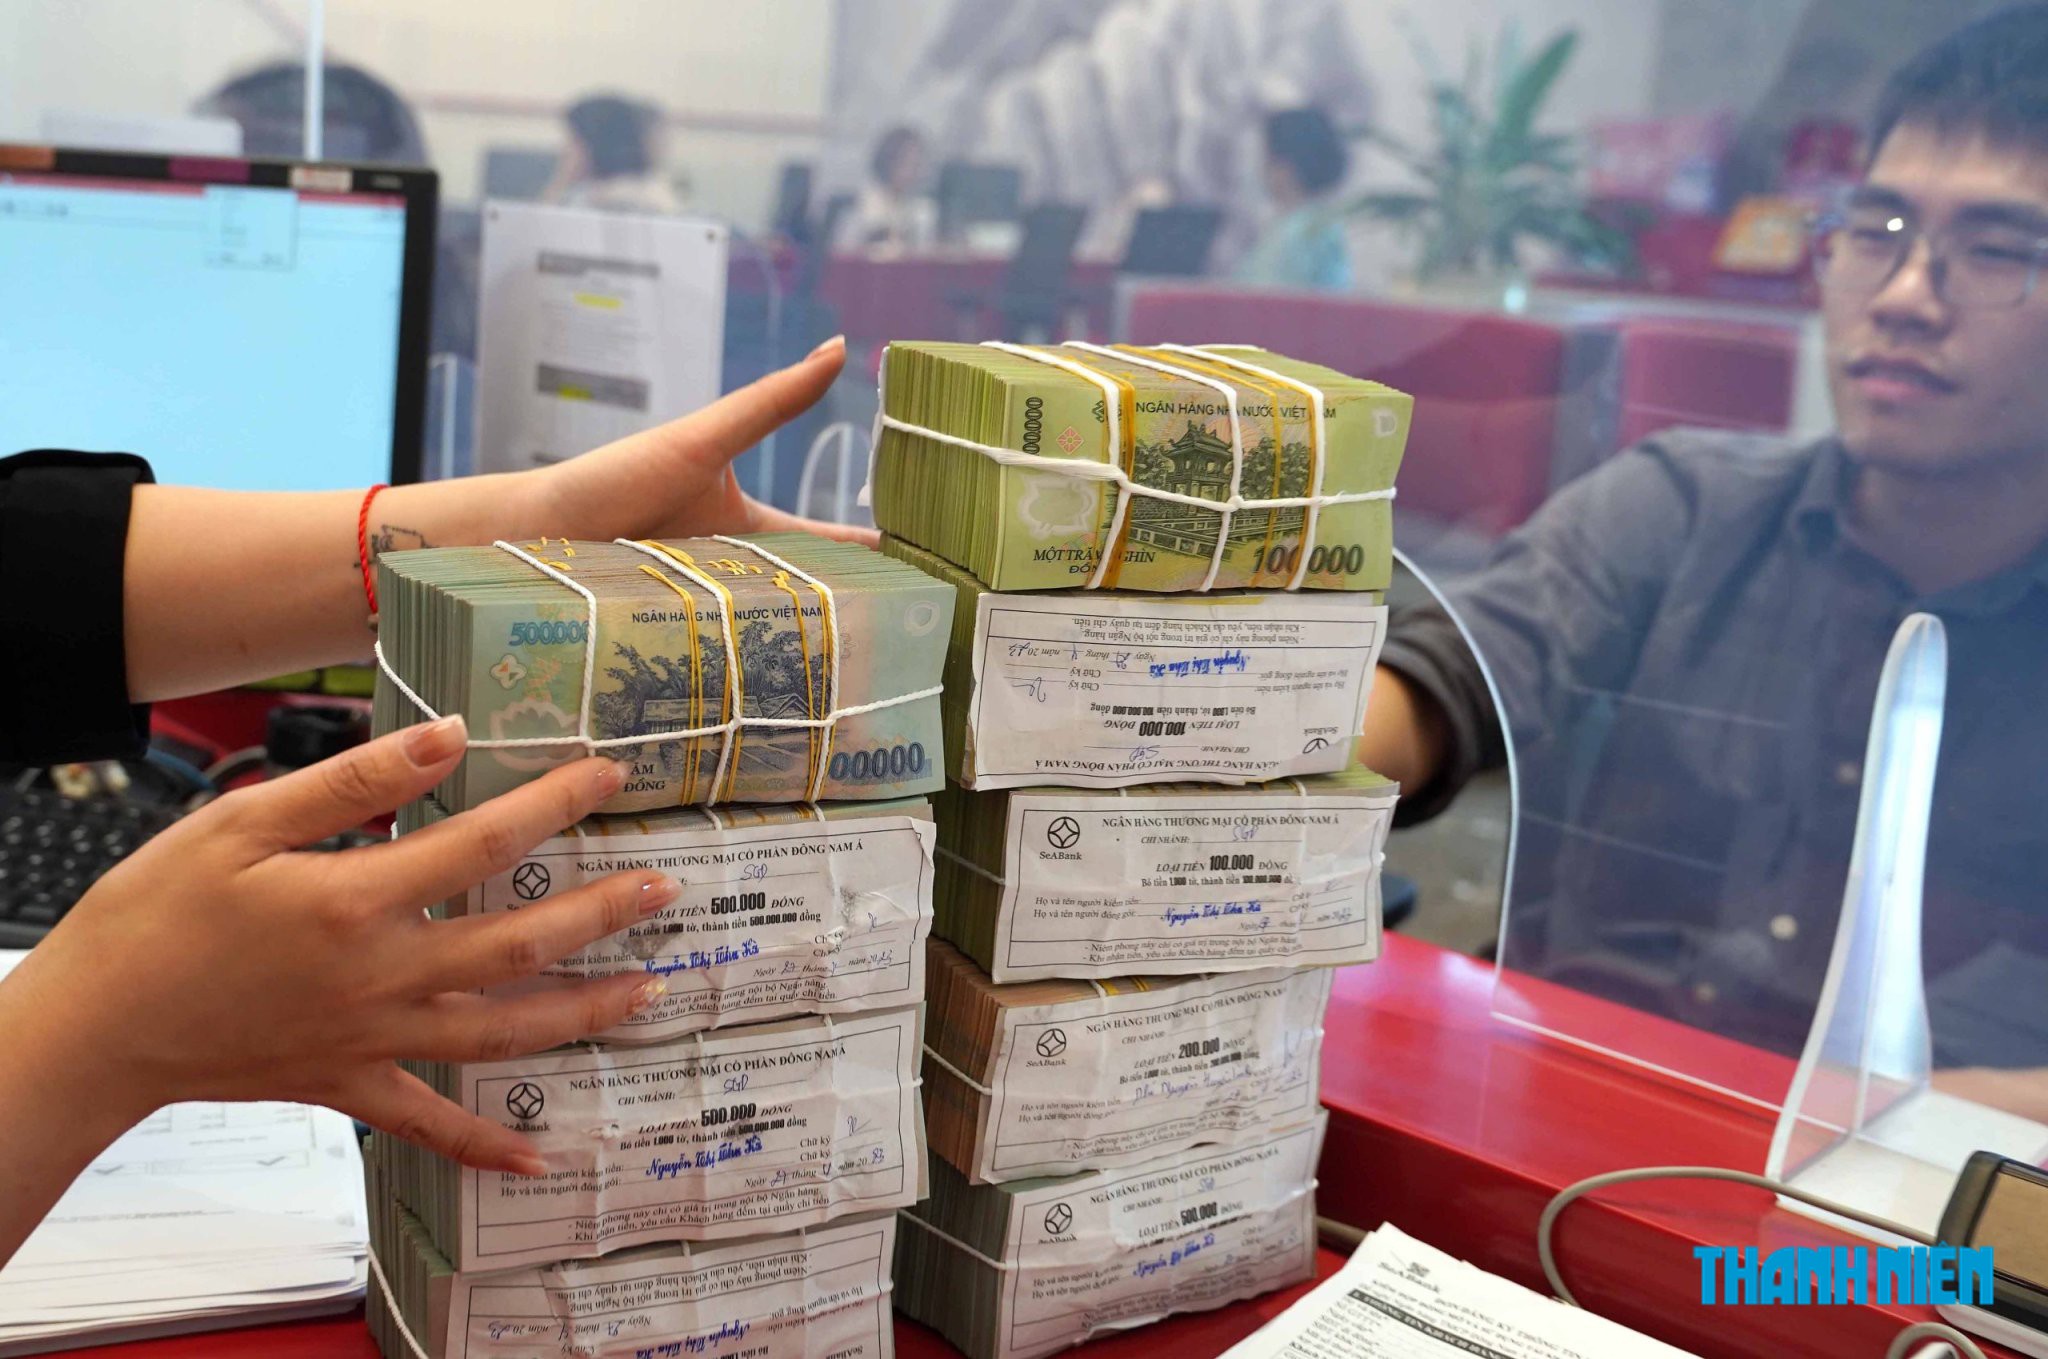
Chính sách đặc thù xử lý tiền thuế nợ cho người nộp thuế dự kiến có hiệu lực từ 21.11
ẢNH: NGỌC THẮNG
Người nộp thuế sẽ được xóa khoản nợ lệ phí môn bài phát sinh đến hết ngày 31.12.2025 và tiền chậm nộp của khoản lệ phí môn bài được xóa.
Người nộp thuế không phải nộp hồ sơ đề nghị xóa nợ. Việc xử lý xóa nợ lệ phí môn bài và tiền chậm nộp lệ phí môn bài căn cứ dữ liệu quản lý thuế trên Hệ thống thông tin quản lý thuế.
Ngoài ra, việc xóa tiền chậm nộp sẽ được áp dụng với người nộp thuế đã nộp đủ tiền thuế nợ gốc và nộp đầy đủ hồ sơ hợp lệ đề nghị khôi phục mã số thuế hoặc chấm dứt hiệu lực mã số, được cơ quan thuế tiếp nhận chậm nhất vào ngày 30.6.2028, bao gồm:
Số tiền chậm nộp phát sinh đến ngày người nộp thuế nộp đủ tiền thuế nợ gốc vào ngân sách nhà nước, chậm nhất là ngày 30.6.2028.
Số tiền chậm nộp còn nợ trong trường hợp người nộp thuế không còn tiền thuế nợ gốc đến thời điểm ngày 21.11.2026.
Nghị quyết không áp dụng đối với khoản tiền thuế nợ liên quan đến trốn thuế, gian lận thuế, sử dụng hóa đơn, chứng từ không hợp pháp; liên quan đến vụ việc đang được thanh tra, điều tra, truy tố, xét xử.
Bộ Tài chính cho biết, tính đến ngày 23.10, còn hơn 2,51 triệu người nộp thuế ở trạng thái 03, 06. Trong đó, trạng thái 03 có 643.383 trường hợp, trạng thái 06 có hơn 1,8 triệu trường hợp.
Chính sách thu lệ phí môn bài đã được Quốc hội chấm dứt từ ngày 1.1.2026. Theo dữ liệu đến ngày 31.12.2025, có khoảng 710.000 người nộp thuế ở trạng thái 03, 06 còn nợ lệ phí môn bài khoảng 1.250 tỉ đồng (tiền nợ gốc).
Đây là số nợ lệ phí môn bài của người nộp thuế trước khi ở trạng thái 03, 06 đã được hạch toán, theo dõi trên Hệ thống thông tin quản lý thuế.
Đối với gần 2 triệu người nộp thuế trạng thái 03 và 06 nếu tiếp tục hạch toán nghĩa vụ lệ phí môn bài trong thời gian ngừng hoạt động, dự kiến sẽ phát sinh số tiền lệ phí môn bài khoảng 15.000 tỉ đồng.
Tính đến tháng 9.2026, tổng số tiền thuế nợ của người nộp thuế ở trạng thái 03, 06 do cơ quan thuế quản lý là khoảng 27.805 tỉ đồng (gồm tiền thuế nợ gốc khoảng 18.090 tỉ đồng và tiền chậm nộp khoảng 9.715 tỷ đồng).
Đề xuất giảm gánh nặng hồ sơ, thủ tục
Ông Nguyễn Văn Được, Tổng giám đốc Công ty TNHH Kế toán và Tư vấn thuế Trọng Tín, phân tích, tốn quá nhiều tiền là một trong những gánh nặng cho người nộp thuế diện 03, 06 trong quá trình giải thể.
Khi nghị quyết nêu trên có hiệu lực, điều này giảm đi đáng kể. Tuy nhiên, ngoài chi phí, quá nhiều hồ sơ, thủ tục cũng là rào cản khiến doanh nghiệp nản lòng.
Theo tinh thần dự thảo nghị quyết, người nộp thuế vẫn phải thực hiện các thủ tục hành chính như kê khai thuế giá trị gia tăng, thu nhập doanh nghiệp, thu nhập cá nhân, hóa đơn, chứng từ (nếu có); phải ghi sổ kế toán, lập báo cáo tài chính... cho suốt quá trình "thả trôi", có thể là 10 năm, 20 năm.
Đồng thời, cơ quan thuế phải ghi nhận, hạch toán nghĩa vụ thuế, tính tiền chậm nộp, tiền phạt cho người nộp thuế, sau đó mới thực hiện xóa nợ theo nghị quyết. Điều này gây tốn kém thời gian, chi phí của người nộp thuế, cơ quan thuế, không đem lại lợi ích gì cho nền kinh tế.
Để thực sự đẩy nhanh tiến độ làm sạch mã số thuế, ông Được đề xuất cân nhắc giải pháp sửa đổi luật Quản lý thuế và luật Doanh nghiệp.
Theo đó, cho phép doanh nghiệp nộp hồ sơ và thông báo các quyết định giải thể tại thời điểm hiện tại nhưng có hiệu lực hồi tố từ thời điểm người nộp thuế bị cơ quan thuế thông báo không hoạt động tại trụ sở nếu người nộp thuế có nhu cầu được giải thể.
Khi đó, người nộp thuế giảm được rất nhiều thủ tục hành chính, chỉ còn phải thực hiện thủ tục quyết toán thuế cho mục đích giải thể.
Bình luận (0)