






Trong hơn 1 tuần cuối tháng 10, gần 30 ngân hàng thương mại thông báo giảm lãi suất tiết kiệm đối với các kỳ hạn từ 6 tháng trở lên.
Ở chiều cho vay, thống kê của Hiệp hội Ngân hàng Việt Nam cho thấy ít nhất 22 nhà băng đã cam kết giảm lãi suất phổ biến từ 1,5 - 2%/năm đối với lĩnh vực sản xuất, kinh doanh và lĩnh vực ưu tiên. Trong đó, 15 ngân hàng công bố các gói tín dụng ưu đãi với tổng quy mô hơn 451.000 tỉ đồng, tương đương khoảng 2,2% dư nợ toàn hệ thống.
Dù Ngân hàng Nhà nước nhấn mạnh sẽ theo dõi sát số liệu lãi suất bình quân của các giao dịch phát sinh thay vì biểu niêm yết, bức tranh giảm lãi suất trên thực tế vẫn còn khoảng vênh đáng kể so với biểu niêm yết hay báo cáo thống kê.
Dù giảm trên biểu niêm yết về mức 6,6 - 7%/năm, nhiều ngân hàng đang khát vốn vẫn lách quy định bằng cách cộng thêm biên độ ưu đãi từ 1 - 3%/năm, đẩy lãi suất huy động thực tế vượt ngưỡng 8,3% đến trên 9%/năm.
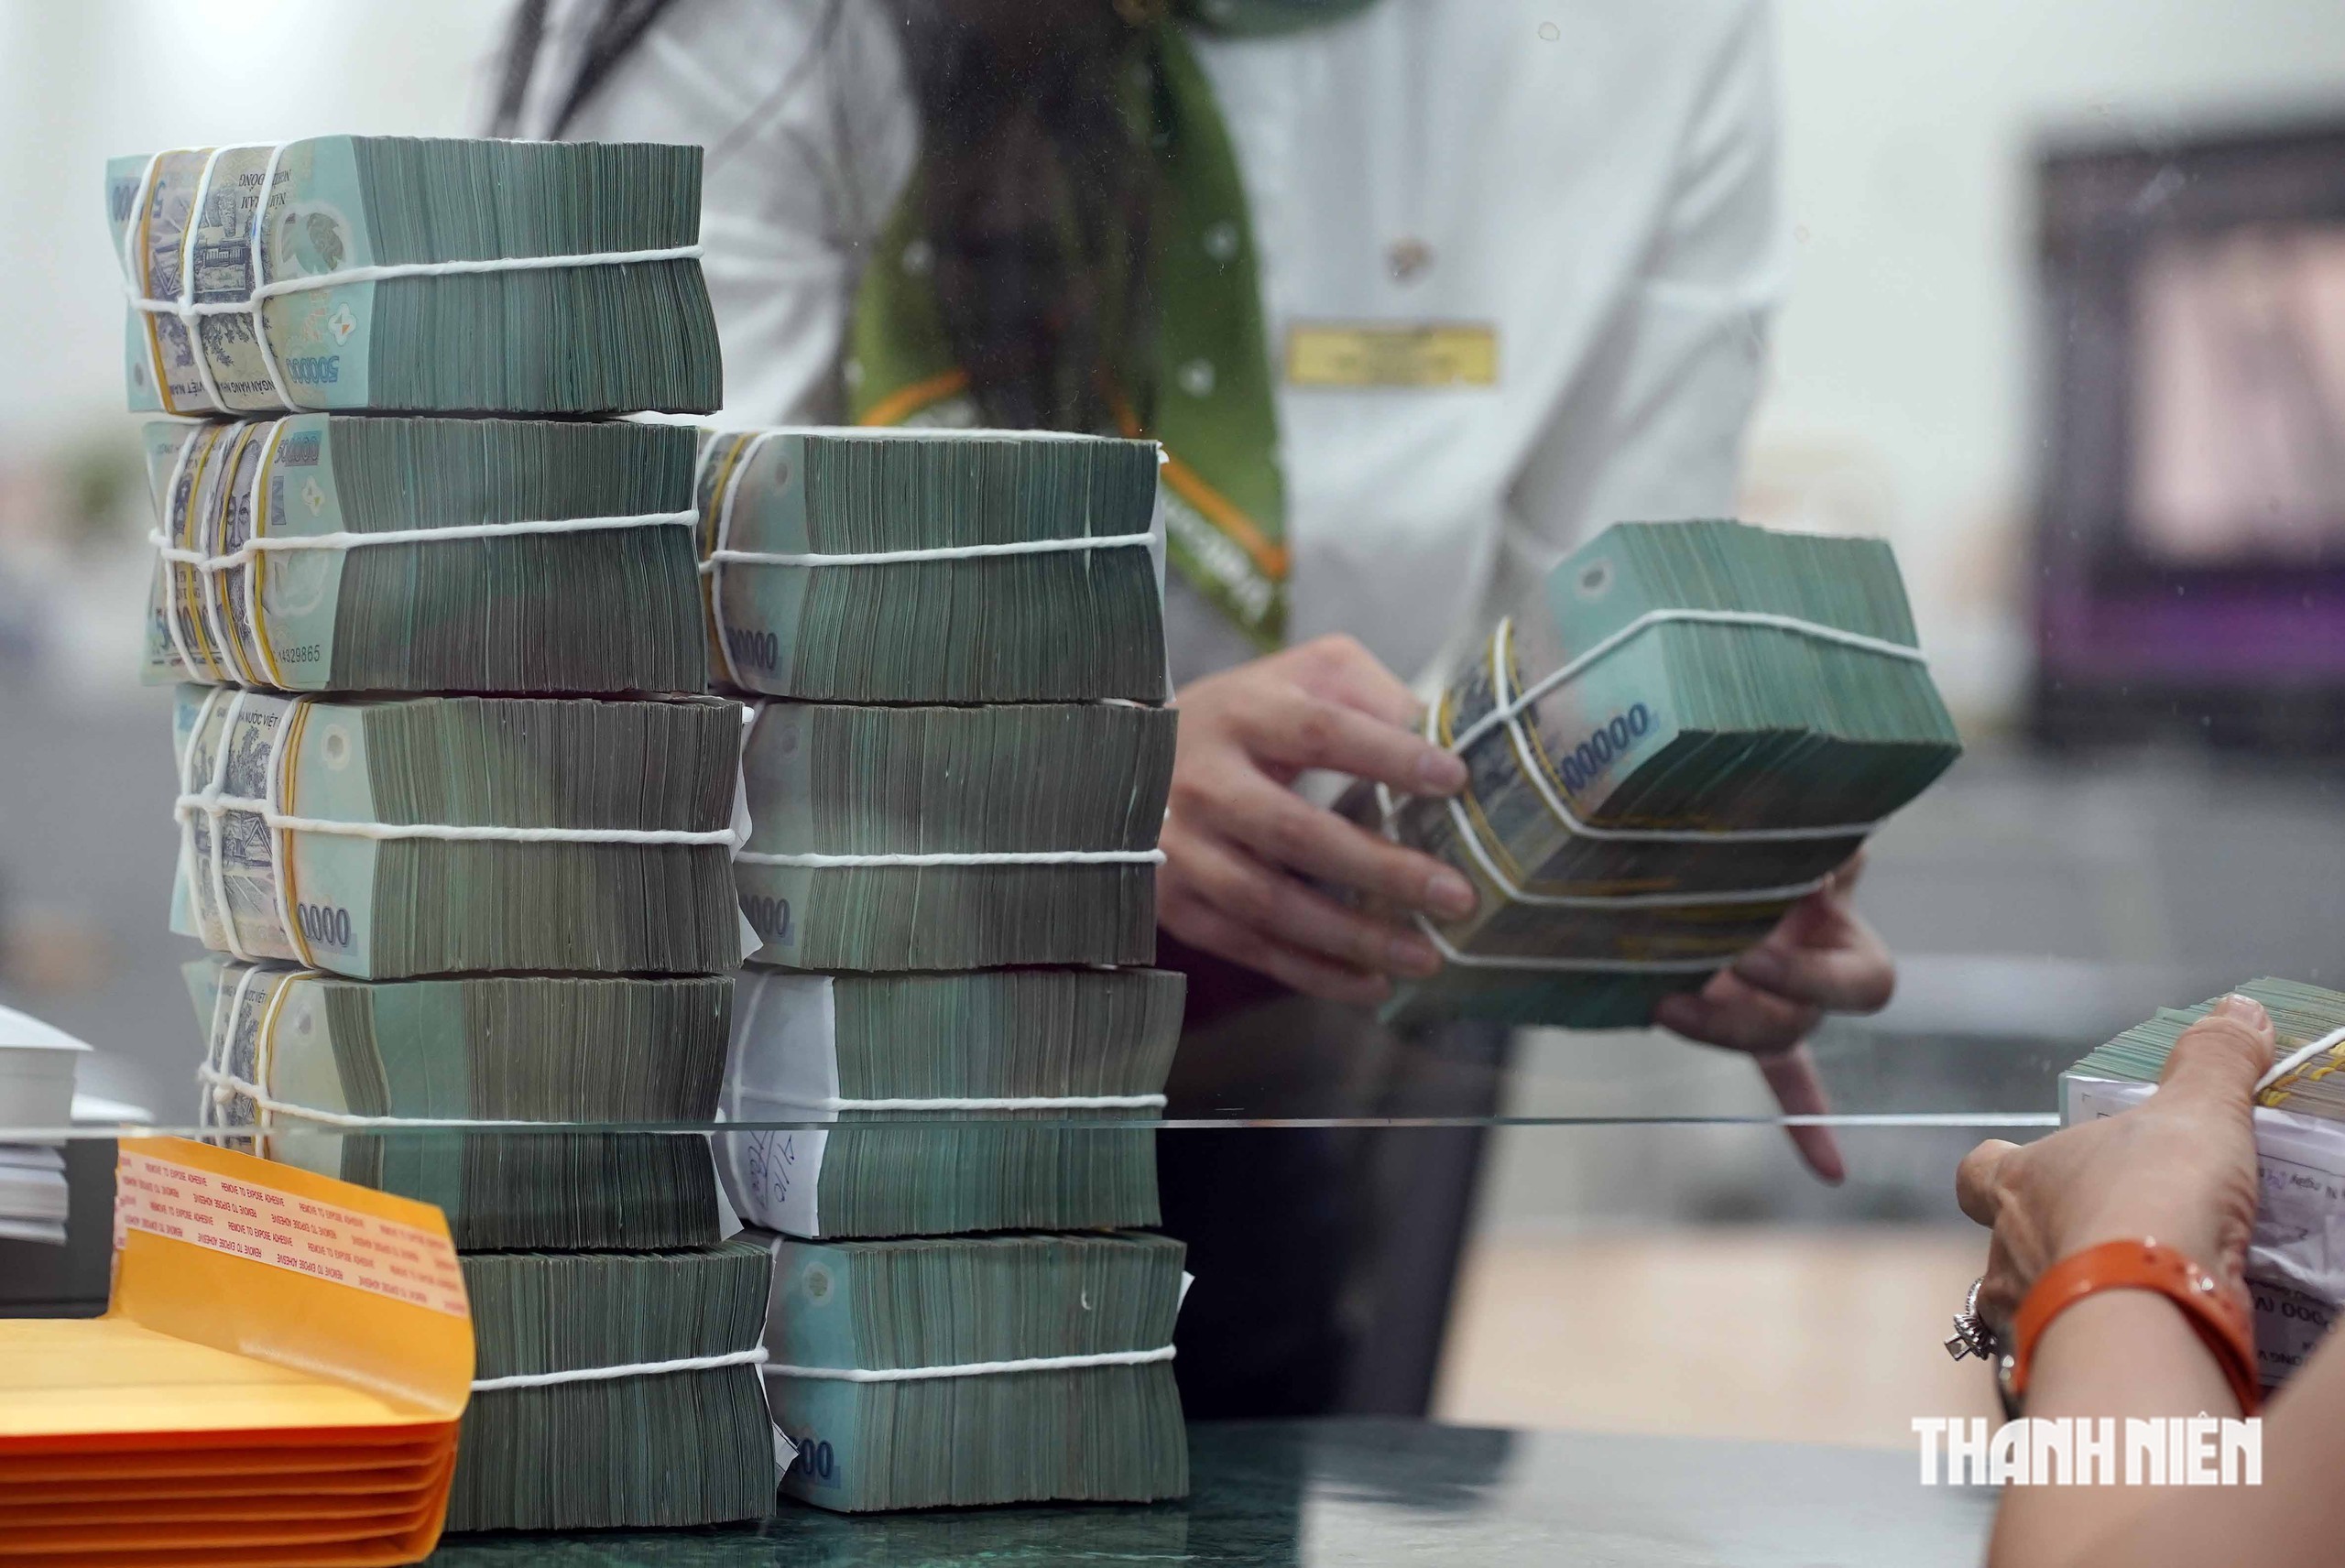
Lãi suất huy động và lãi suất cho vay đều hạ nhiệt, song để chi phí vốn cho doanh nghiệp giảm vẫn cần độ trễ
ẢNH: NGỌC THẮNG
Trong khi đó, các gói vay giảm lãi suất được cống bố tập trung vào vốn lưu động kỳ hạn ngắn dưới 6 tháng và không có chương trình cho vay tiêu dùng, mua nhà, ô tô.
Các lĩnh vực bị kiểm soát rủi ro chặt chẽ như bất động sản, mặt bằng lãi suất vẫn neo ở mức cao từ 12 - 14%, thậm chí thả nổi lên tới 15 - 16%. Nhiều doanh nghiệp bất động sản ở quy mô vừa và nhỏ rơi vào thế "lưỡng nan" khi doanh thu từ thị trường đứt gãy còn lãi suất ngân hàng tăng quá ngưỡng chịu đựng.
Ngay cả với doanh nghiệp sản xuất, nhiều doanh nghiệp than thở với biên lợi nhuận chỉ khoảng 15%, việc lãi vay trên 10%/năm thì coi như doanh nghiệp… "làm không công", đừng nói có lãi.
Ngân hàng cũng khó?
Ông Nguyễn Quang Huy, CEO Khoa Tài chính - Ngân hàng, Trường Đại học Nguyễn Trãi (NTU), phân tích, lãi suất huy động giảm tạo nền tảng hạ chi phí cho vay, nhưng quá trình truyền dẫn cần thời gian. "Ngân hàng vẫn phải trả lãi theo thỏa thuận với tiền gửi cũ; chi phí vốn bình quân chỉ giảm dần khi nguồn vốn được tái định giá", ông Huy lưu ý.
Đồng quan điểm, bà Lê Lan Thư, Giám đốc Khối Tư vấn quản trị tài chính TAS Consulting, chỉ rõ việc giảm lãi suất huy động không đồng nghĩa chi phí vay vốn của doanh nghiệp sẽ ngay lập tức giảm tương ứng. Theo bà Thư, một khoản vay có lãi suất danh nghĩa thấp nhưng đi kèm các khoản phí, điều kiện duy trì số dư hoặc nghĩa vụ bổ sung có thể khiến lợi ích tài chính mà doanh nghiệp nhận được không đáng kể.
"Điều cần đánh giá không chỉ là ngân hàng giảm bao nhiêu lãi suất, mà là doanh nghiệp thực sự tiết kiệm được bao nhiêu chi phí vốn, trong khoảng thời gian nào", bà Thư nhấn mạnh.
Ngược lại, ông Trần Tuấn Anh, Giám đốc Khối Ngân hàng và Đầu tư Mirae Asset Việt Nam, cho rằng, các ngân hàng quốc doanh đã tiêu tốn hết phần phân bổ hạn mức tín dụng cho doanh nghiệp từ rất sớm, khiến dòng tiền giải ngân thực tế bị nghẽn lại. Huy động vốn khó, chi phí vốn đầu vào dâng cao buộc lãi suất cho vay phải neo ở mức cao. "Lãi suất 14% đã là khó với ngân hàng", ông Tuấn Anh nói.
Tỷ lệ LDR (dư nợ cho vay trên tổng tiền gửi) thực tế của nhiều ngân hàng theo ông Trần Tuấn Anh, đã vượt mức 110%, chứ không chỉ 95% như quy định.
Để thực sự khơi thông dòng vốn
Nhận định về xu hướng thời gian tới, giới chuyên gia dự báo mặt bằng lãi suất sẽ tiếp tục phân hóa mạnh theo khẩu vị rủi ro và mục đích sử dụng vốn. Trong kịch bản khả thi nhất cuối năm 2026, Viện Nghiên cứu DXS-FERI dự báo lãi suất cho vay thả nổi trên thị trường sẽ duy trì ở vùng 11 - 13%/năm.
Tuy nhiên, bà Trần Nguyệt Quỳnh Hoa, Giám đốc Phát triển kinh doanh BIDV Home, đánh giá các nhịp giảm lãi suất hiện nay mang tính chất điều hành linh hoạt để hỗ trợ khu vực sản xuất.
Bà Hoa dự báo đến khoảng năm 2027, khi dòng tiền giải ngân đầu tư công và đền bù giải phóng mặt bằng thẩm thấu mạnh vào nền kinh tế, kích hoạt hệ số nhân tiền và cải thiện thanh khoản huy động của ngân hàng, thị trường sẽ đón nhận thêm nhịp hạ lãi suất rộng hơn.
Để việc giảm lãi suất thực sự khơi thông dòng vốn, ông Nguyễn Quang Huy cho rằng hiệu quả hỗ trợ cần được thể hiện đồng thời ở chi phí hợp lý, khả năng tiếp cận và tiến độ giải ngân.
"Một khoản vay có giá hợp lý nhưng đến chậm vẫn có thể làm lỡ cơ hội kinh doanh", ông Huy lưu ý và khuyến nghị ngân hàng cần đẩy mạnh chuyển đổi số, phát triển tiền gửi không kỳ hạn (CASA) để giảm chi phí vốn bền vững, đồng thời minh bạch lãi suất sau ưu đãi và công thức điều chỉnh.
Ở chiều ngược lại, bà Lê Lan Thư khẳng định giảm lãi suất không thể thay thế năng lực quản trị dòng tiền và hiệu quả đầu tư của doanh nghiệp. Thay vì dàn trải nguồn lực hoặc dùng vốn vay ngắn hạn tài trợ cho tài sản dài hạn, doanh nghiệp cần chủ động tái cấu trúc danh mục, rà soát hàng tồn kho, xây dựng kế hoạch dòng tiền tối thiểu 12 tháng và minh bạch hóa sổ sách tài chính.
"Chỉ khi chi phí hợp lý đi cùng năng lực hấp thụ vốn lành mạnh và giải ngân đúng thời điểm, chính sách giảm lãi suất mới thực sự chuyển hóa thành động lực tăng trưởng bền vững", bà Thư nói.
Bình luận (0)