





Lãi vay tín chấp lên 75%/năm
Ông N.S (TP.HCM) cho biết vừa bán một căn nhà trên đường Trần Xuân Soạn (P.Tân Hưng) với giá 9 tỉ đồng do sức ép lãi vay. Căn nhà này ông mua cách đây nhiều năm, khi lãi vay còn rẻ nhưng mấy tháng gần đây, lãi suất không ngừng tăng, lên đến 14 - 15%/năm khiến ông đành chọn phương án bán trả nợ. "Nhiều bạn bè tôi còn vay cao hơn, khi hết ưu đãi bị tính lãi suất cơ sở 13,5% cộng với biên độ 4 - 5% thì cũng lên 17,5 - 18,5%/năm", ông N.S nói. Trên các diễn đàn mấy ngày qua, nhiều người chụp màn hình cho thấy lãi suất vay mua xe ô tô từ 100 - 500 triệu đồng cũng lên 19,5%/năm.
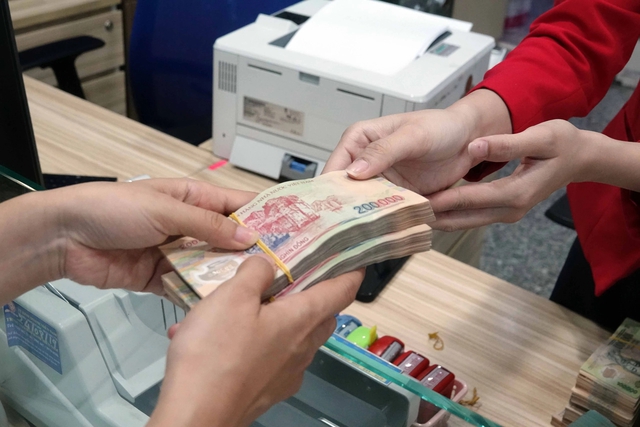
Lãi suất cho vay tiêu dùng đang ở mức cao
Ảnh: Ngọc Thắng
Thực tế, lãi suất cho vay mua nhà, mua xe, tiêu dùng… những tháng qua tăng cao hơn so với cuối năm ngoái khi mặt bằng lãi suất cơ sở tăng lên. Techcombank công bố lãi suất cơ sở/lãi suất tham chiếu áp dụng từ ngày 15.9, trong đó các khoản vay tiêu dùng tín chấp là 13%/năm; các khoản vay bất động sản, vay tiêu dùng thế chấp, vay mua ô tô ở mức 9%/năm. Đến cuối tháng 9, Techcombank công bố lãi suất thẻ tín dụng từ 16 - 39,8%/năm, cụ thể Techcombank Visa chuẩn là 39,8%/năm, Techcombank Everyday 38,88%/năm, Techcombank Eco ở mức 37,92%/năm, Techcombank Visa Infinite ở mức 16%/năm… Trong trường hợp dư nợ thẻ bị chuyển nợ quá hạn, lãi suất quá hạn theo mức lãi suất bằng 150% lãi suất trong hạn. Ngoài ra, lãi suất cho vay bình quân giải ngân trong tháng 8 của Techcombank ở mức 11,2%/năm, chênh lệch lãi suất tiền gửi và cho vay bình quân là 4,97%/năm.
Tương tự, VPBank áp dụng mức lãi suất mới đối với các khoản vay cá nhân có tài sản thế chấp với mục đích mua bất động sản, tiêu dùng từ 1 tháng đến trên 15 năm, hạn điều chỉnh 1 tháng có lãi suất cơ sở là 11,3 - 13,3%/năm; còn hạn điều chỉnh 3 tháng có lãi suất cơ sở từ 12,1 - 13,8%/năm. Đối với vay vốn bổ sung vốn kinh doanh, vay mua ô tô có lãi suất cơ sở từ 11,1 - 13,1%/năm… So với mức lãi suất cơ sở công bố cuối năm 2025, ngân hàng này đã tăng thêm 2,4 - 3%/năm. Tại ACB, lãi suất cơ sở áp dụng cho các khoản vay có kỳ hạn vừa công bố tháng 10 ở mức 9,5%, tăng 0,3% so với tháng trước.
Khảo sát lãi suất cho vay tiêu dùng ở khối công ty tài chính cho thấy lãi suất cho vay ở mức cao, đặc biệt là cho vay tiền mặt xuất hiện mức 75%/năm. Tại Công ty tài chính TNHH MTV Home Credit, lãi suất cho vay tiền mặt công bố cuối tháng 7 ở mức 45 - 55% đối với khách hàng mới, còn khách hàng hiện hữu có mức tối thiểu là 16,22%/năm đến mức tối đa 49,5%/năm. Sản phẩm cho vay để thanh toán tiền phí bảo hiểm được bán kèm theo khoản vay chính từ 16,2 - 55%/năm. Đối với thẻ tín dụng, lãi suất chuyển đổi trả góp trên dư nợ thẻ từ 33,2 - 49,5%/năm theo dư nợ giảm dần tùy thuộc kết quả đánh giá tín dụng từng thời điểm của từng chủ thẻ…
Từ ngày 1.10, Công ty tài chính Mirae Asset Finance áp dụng lãi suất cho vay tiền mặt từ 15 - 65%/năm đối với khách hàng vay thuộc diện làm công ăn lương, công chức, giáo viên, nhân viên làm việc tại bệnh viện, phòng khám, trường học… khoản tiền từ 5 - 500 triệu đồng, thời gian cho vay 6 - 48 tháng. Đối với sản phẩm cho vay tiêu dùng nhanh, khách hàng có thẻ bảo hiểm y tế, khách hàng là nữ, công ty cho vay từ 5 - 36 triệu đồng, lãi suất 55%/năm. Sản phẩm cho vay theo hạn mức thẻ tín dụng có lãi suất từ 52 - 58%/năm. Mức lãi suất cao nhất của công ty là 75%/năm đối với sản phẩm cho vay tiền mặt tín chấp áp dụng từ ngày 22.9, mức lãi suất thấp nhất của sản phẩm này là 35%/năm. Đối với sản phẩm cho vay mua hàng trả góp như hàng gia dụng, xe máy, xe máy điện… lãi suất từ 0 - 59%/năm. Lãi suất cho vay bình quân tính đến hết tháng 9 của đơn vị này là 43%/năm đối với cho vay tiền mặt và 46,7%/năm đối với cho vay mua hàng trả góp…
Cho vay tiêu dùng thúc đẩy nhu cầu mua sắm
Chuyên gia tài chính, TS Nguyễn Trí Hiếu phân tích tiêu dùng chiếm tỷ trọng rất lớn trong GDP, ước tính khoảng 70 - 80%. Vì vậy, nếu muốn thúc đẩy tăng trưởng, cần có những giải pháp hỗ trợ tiêu dùng, trong đó có việc tạo điều kiện để người dân tiếp cận tín dụng với chi phí hợp lý. Khi lãi suất cho vay tiêu dùng quá cao, người dân sẽ hạn chế vay mượn và thận trọng hơn trong chi tiêu. Điều này ảnh hưởng trực tiếp đến sức mua, qua đó tác động đến hoạt động sản xuất, kinh doanh và tăng trưởng GDP. Ông Nguyễn Trí Hiếu nhận xét mức lãi suất khoảng 30%/năm đối với một số khoản vay tiêu dùng hoặc dư nợ thẻ tín dụng đã được xem là cao và lên đến hơn 40%/năm là rất cao.
Theo ông Hiếu, so với tín dụng dành cho doanh nghiệp, tín dụng tiêu dùng thường có rủi ro cao hơn do khoản vay có quy mô nhỏ, khách hàng đa dạng và khả năng trả nợ phụ thuộc nhiều vào thu nhập cá nhân cũng như tình hình việc làm. Để bù đắp rủi ro, các ngân hàng và công ty tài chính phải tính toán phần bù rủi ro vào lãi suất cho vay. Tuy nhiên, nếu lãi suất cho vay tiêu dùng lên đến 30 - 40% hoặc cao hơn thì cần xem xét 2 khả năng. Một là rủi ro tín dụng trong nền kinh tế đang tăng lên. Hai là các tổ chức tài chính đang áp dụng mức lãi suất quá cao so với rủi ro thực tế để gia tăng lợi nhuận.
"Nếu chi phí vay vốn quá lớn, người dân sẽ giảm nhu cầu vay và tiêu dùng. Trong bối cảnh nền kinh tế đặt mục tiêu tăng trưởng cao, hướng tới mức 10% trong năm, mặt bằng lãi suất cho vay tiêu dùng quá cao sẽ là trở ngại đáng kể. Nếu sức mua không được cải thiện, việc đạt được mục tiêu tăng trưởng này sẽ gặp nhiều thách thức", ông Nguyễn Trí Hiếu cảnh báo.
Trong một cuộc họp mới đây, ông Đào Minh Tú - Phó chủ tịch kiêm Tổng thư ký Hiệp hội Ngân hàng VN, nhìn nhận đằng sau mỗi khoản vay lại là một nhu cầu rất cụ thể của một gia đình: một khoản học phí cần đóng đúng hạn, một khoản chi phí khám chữa bệnh phát sinh, một chiếc xe phục vụ công việc, một thiết bị gia dụng cần thay thế, hay một khoản chi thiết yếu khi thu nhập chưa kịp đáp ứng. Nếu nhìn rộng hơn, tài chính tiêu dùng còn có ý nghĩa đối với sự vận động của nền kinh tế. Khi nguồn vốn phù hợp giúp nhu cầu tiêu dùng được chuyển hóa thành sức mua thực tế, hàng hóa và dịch vụ được lưu thông tốt hơn, doanh nghiệp có thêm đầu ra và hoạt động sản xuất - kinh doanh được hỗ trợ. "Trong bối cảnh tiêu dùng trong nước ngày càng được kỳ vọng là một động lực quan trọng của tăng trưởng, một thị trường tài chính tiêu dùng lành mạnh sẽ góp phần kết nối nhu cầu của người dân với hoạt động sản xuất, thương mại và dịch vụ", ông Đào Minh Tú nhấn mạnh.
Dư nợ tín dụng tiêu dùng và thẻ khoảng 4,62 triệu tỉ đồng
Theo Hiệp hội Ngân hàng VN, đến cuối tháng 8.2026, dư nợ cho vay phục vụ nhu cầu đời sống và dư nợ tín dụng qua thẻ của toàn hệ thống đạt khoảng 4,62 triệu tỉ đồng, tăng 21,75% so với cùng kỳ năm trước và chiếm 22,56% tổng dư nợ tín dụng nền kinh tế. Quy mô này cho thấy tài chính tiêu dùng đã trở thành một bộ phận đáng kể của hoạt động tín dụng, gắn trực tiếp với sức mua của người dân và sự lưu chuyển hàng hóa, dịch vụ.
Bình luận (0)