






Dư cung, lệch cầu
Theo South China Morning Post đưa tin ngày 27.10, vùng Metro Manila (Philippines) còn 32.600 căn hộ chưa bán, trong khi Malaysia có 33.094 căn nhà hoàn thành tồn kho trong nửa đầu năm 2026. Tại Thái Lan, Trung tâm thông tin bất động sản (REIC) ghi nhận hơn 202.000 căn chưa bán ở Bangkok và 5 tỉnh lân cận trong quý 2/2026.
Những con số ấy phản ánh sự lệch pha giữa sản phẩm được xây dựng với túi tiền và sinh hoạt của người mua. Một nguyên nhân nằm ở xu hướng phát triển nhà ở phục vụ đầu tư. Theo tờ The Economist, lợi nhuận hấp dẫn từ căn hộ cao cấp khiến phân khúc bình dân bị lép vế. Tại Phnom Penh (Campuchia), dòng vốn đầu tư thúc đẩy xây dựng căn hộ sang trọng, trong đó một bộ phận được mua rồi để trống. Việc giữ nhà chờ tăng giá khiến nguồn cung chỗ ở không tăng tương ứng với số căn hộ xây thêm.
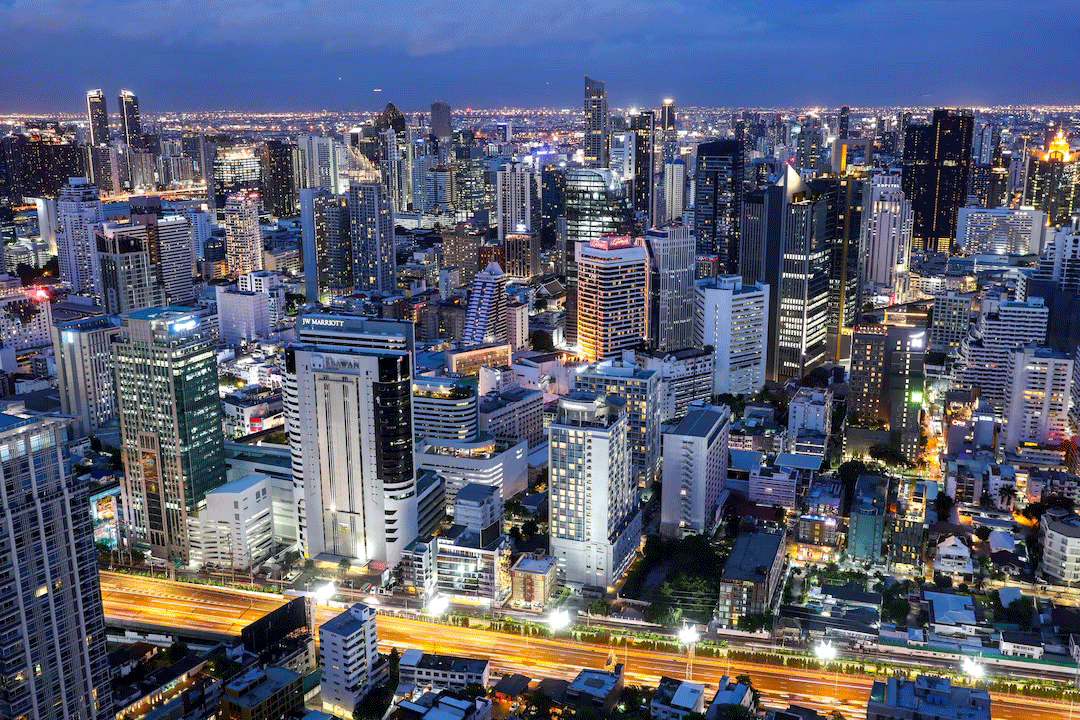
Thái Lan còn tồn dư nhiều căn hộ dù nhu cầu nhà ở cao
ẢNH: REUTERS
Khoảng cách giữa giá nhà và thu nhập càng khoét sâu nghịch lý. Theo ABC News dẫn báo cáo năm 2025 của Viện Đất đai đô thị (ULI, Mỹ), giá nhà tại Jakarta (Indonesia) gấp 17,5 lần thu nhập hộ gia đình hằng năm. Tại Metro Manila, ông Joey Roi Bondoc, Giám đốc nghiên cứu tại Công ty quản lý đầu tư Colliers (chi nhánh Philippines), ước tính người mua căn hộ "tầm trung thấp" cần thu nhập ít nhất khoảng 1.100 USD/tháng, gấp 2,4 lần lương bình quân.
Ngoài ra, các kế hoạch trả góp ban đầu thấp còn có thể che khuất gánh nặng tài chính về sau. Theo ông Bondoc, một số chủ đầu tư quảng bá khoản trả góp chỉ tương đương "tiền uống cà phê Starbucks" hằng tháng. Tuy nhiên, đây là khoản trả trước được chia nhỏ trong thời gian xây dựng. Khi nhận nhà, người mua phải thanh toán phần lớn giá trị căn hộ còn lại, thường bằng khoản vay ngân hàng. Nghĩa vụ trả nợ hằng tháng lúc này có thể tăng gấp 3 - 4 lần so với khoản đóng ban đầu, vượt khả năng chi trả. Một số người còn không được duyệt vay, nhất là lao động phi chính thức khó chứng minh thu nhập ổn định.
Bài toán cũng không dừng ở giá mua nhà. Tại Malaysia, 37,3% nhà hoàn thành tồn kho dần giảm giá xuống dưới 73.400 USD/căn, theo South China Morning Post. Chuyên gia Siva Shanker, của Công ty tư vấn bất động sản Rahim & Co Chestertons (Malaysia), nhận định vị trí thường là nút thắt chính. Nhà xa công ty, trường học khiến chi phí và thời gian đi lại trở thành gánh nặng.
Mở lối an cư
Để tháo gỡ, các chính phủ đang triển khai nhiều biện pháp. Trong dự thảo ngân sách 2027 trình ngày 9.10, Malaysia đưa ra gói bảo lãnh tín dụng khoảng 4,9 tỉ USD, hướng tới 80.000 người mua nhà lần đầu, đặc biệt người tự kinh doanh không có thu nhập cố định. Nước này cũng đề xuất miễn thuế tem cho căn nhà đầu tiên giá tối đa khoảng 122.300 USD trong giai đoạn 2027 - 2030, theo Hãng thông tấn Bernama.
Thái Lan nới trần cho vay lên 100% giá trị tài sản bảo đảm, giảm phí chuyển nhượng và đăng ký thế chấp đối với giao dịch đủ điều kiện. Song, các biện pháp giúp giảm tiền ban đầu, còn người vay vẫn phải đáp ứng yêu cầu về khả năng trả nợ.
Tại Singapore, nhà của Cơ quan phát triển nhà ở (HDB-Singapore) phục vụ gần 80% công dân và thường trú nhân. Mô hình kết hợp quỹ đất công, xây dựng quy mô lớn và cho phép dùng tiết kiệm bắt buộc để mua nhà.
Thành phố Quezon (Philippines) mở thêm lựa chọn bằng nhà cho thuê dành cho các hộ khó khăn chưa đủ khả năng mua. Ông Mark Cooper, thuộc ULI, cho rằng thuê với giá hợp lý giúp người dân ổn định chỗ ở và tích lũy tài sản bằng cách khác.
Bình luận (0)