





Tiền chuyển vào tài khoản bị khấu trừ đến khi hết nợ thuế
Cuối tháng 9, anh Nìm Chí Phu (trú Đồng Nai) nhận quyết định của Thuế cơ sở 6 TP.Đồng Nai về việc cưỡng chế thi hành quyết định hành chính về quản lý thuế bằng biện pháp yêu cầu phong tỏa tài khoản mở tại Ngân hàng TMCP Quốc tế Việt Nam (VIB).
Lý do, anh Phu có khoản nợ thuế quá 90 ngày kể từ ngày hết thời hạn nộp theo quy định. Số tiền bị cưỡng chế là 14,4 triệu đồng.
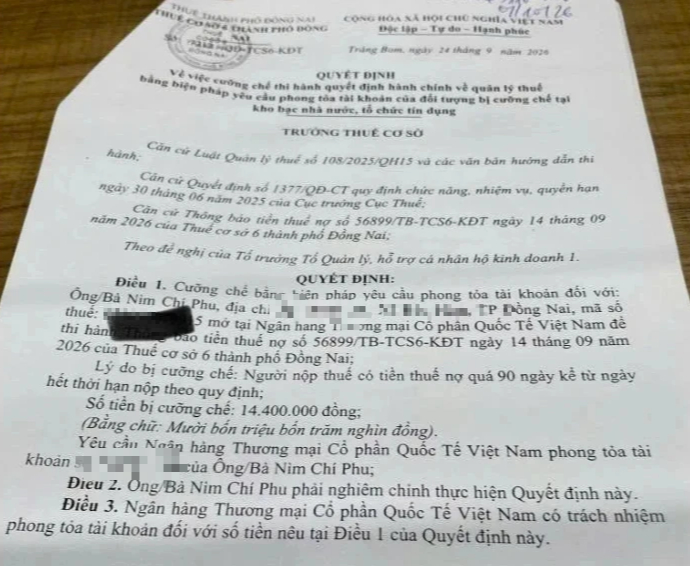
Anh Nìm Chí Phu (trú Đồng Nai) bị phong tỏa tài khoản do nợ quá hạn 14,4 triệu đồng tiền thuế
ẢNH: NVCC
Trao đổi với Thanh Niên, anh Phu cho biết, đang kinh doanh trà sữa tại địa phương. Tài khoản bị phong tỏa là tài khoản hộ kinh doanh đã đăng ký với cơ quan thuế, liên kết ứng dụng eTax Mobile. Thời điểm nhận quyết định, vài triệu đồng còn trong tài khoản của anh ngay lập tức bị khấu trừ.
“Sau khi tài khoản bị phong tỏa, các giao dịch nhận tiền vẫn diễn ra bình thường. Tuy nhiên, tiền chuyển vào tới đâu là bị khấu trừ tới đó. Qua làm việc, tôi được ngân hàng hướng dẫn làm việc với cơ quan thuế để hoàn tất nghĩa vụ thì tài khoản mới khôi phục trạng thái bình thường", anh Phu nói.
Trước đây, anh Phu không biết việc nợ thuế quá hạn 90 ngày có thể dẫn đến bị cưỡng chế. Hiện anh đang thu xếp tiền để hoàn tất khoản nợ.
Luật sư Nguyễn Văn Được, Tổng giám đốc Công ty TNHH Kế toán và tư vấn thuế Trọng Tín, cho biết, theo luật Quản lý thuế 2025 và Nghị định 252 năm 2026, cùng có hiệu lực từ ngày 1.7, người nộp thuế có tiền thuế nợ quá 90 ngày kể từ ngày hết thời hạn nộp theo quy định là một trong những trường hợp bị cưỡng chế thi hành quyết định hành chính về quản lý thuế.
Các biện pháp cưỡng chế gồm: trích tiền từ tài khoản của đối tượng bị cưỡng chế tại tổ chức tín dụng, chi nhánh ngân hàng nước ngoài; phong tỏa tài khoản; khấu trừ một phần tiền lương hoặc thu nhập; dừng làm thủ tục hải quan đối với hàng hóa xuất khẩu, nhập khẩu; ngừng sử dụng hóa đơn...
Quyết định cưỡng chế bằng biện pháp trích tiền từ tài khoản, phong tỏa tài khoản được gửi cho người nộp thuế bị cưỡng chế và tổ chức tín dụng, chi nhánh ngân hàng nước ngoài nơi người nộp thuế mở tài khoản ngay trong ngày ban hành.
Tổ chức tín dụng phải thực hiện phong tỏa tài khoản của người nộp thuế tương ứng với số tiền ghi trong quyết định cưỡng chế. Trường hợp số dư tài khoản thấp hơn số tiền phải nộp, sau khi trừ số dư tối thiểu để duy trì tài khoản, tổ chức tín dụng phải trích chuyển số tiền còn lại vào tài khoản thu ngân sách nhà nước.
Đáng chú ý, nếu sau khi phong tỏa, tài khoản phát sinh số dư mới, tổ chức tín dụng tiếp tục trích chuyển tiền vào tài khoản thu ngân sách nhà nước cho đến khi thu đủ số tiền thuế nợ ghi trong quyết định cưỡng chế.
Cùng lúc có thể áp dụng nhiều biện phá cưỡng chế
Luật sư Nguyễn Văn Được lưu ý, trước khi ban hành quyết định cưỡng chế, cơ quan thuế đều đã gửi thông báo nợ thuế để nhắc nhở.
Tại một thời điểm, cơ quan có thẩm quyền không nhất thiết chỉ áp dụng một biện pháp cưỡng chế mà có thể kết hợp nhiều biện pháp, không bắt buộc phải thực hiện tuần tự mà linh hoạt, miễn bảo đảm thu đủ tiền thuế vào ngân sách nhà nước.
Người nộp thuế nên thường xuyên kiểm tra thông báo về thuế, không nên chủ quan dù khoản nợ có giá trị nhỏ
ẢNH: NGỌC THẮNG
Dù với số tiền nợ thuế lớn hay nhỏ, việc bị áp dụng biện pháp cưỡng chế vẫn có thể gây tác động đến dòng tiền, uy tín của hộ kinh doanh, doanh nghiệp, nhất là khi thông tin liên quan được công khai.
Từ trường hợp trên, ông Được khuyến nghị người nộp thuế cần thường xuyên kiểm tra thông báo về thuế, số tiền còn phải nộp và thời hạn thực hiện nghĩa vụ, không nên chủ quan chỉ vì khoản nợ có giá trị nhỏ.
Khi phát hiện nợ thuế hoặc nhận được thông báo của cơ quan thuế, cần sớm đối chiếu thông tin và xử lý; nếu có sai lệch, nên liên hệ cơ quan thuế quản lý trực tiếp để làm rõ.
Khi đã có quyết định cưỡng chế, người nộp thuế cần xác minh số tiền phải thi hành, thực hiện nghĩa vụ theo quy định và theo dõi việc chấm dứt hiệu lực cưỡng chế để hạn chế ảnh hưởng đến dòng tiền, hoạt động kinh doanh, uy tín.
Bình luận (0)