





Ngày 4.11, tại cuộc họp báo thường kỳ của Bộ KH-CN, ông Nguyễn Khắc Lịch, Cục trưởng Cục Công nghệ số và Trí tuệ nhân tạo, làm rõ lý do ban hành Thông tư số 63/2026 công bố danh mục sản phẩm công nghệ số đã qua sử dụng cấm nhập khẩu. Thông tư có hiệu lực từ ngày 1.1.2027.
Theo ông Lịch, việc đưa điện thoại thông minh, máy tính và nhiều thiết bị công nghệ số đã qua sử dụng vào danh mục này xuất phát từ hai lý do chính.
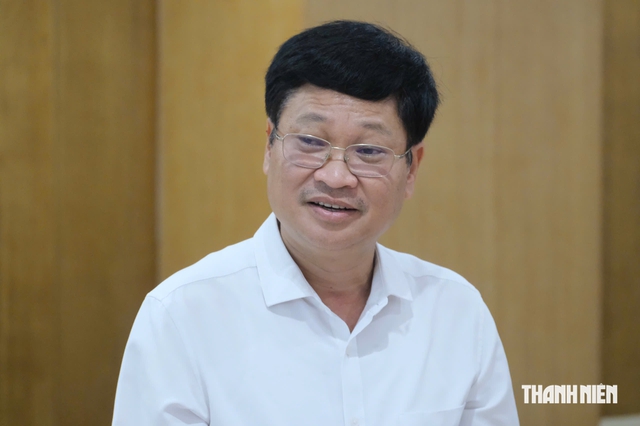
Ông Nguyễn Khắc Lịch, Cục trưởng Cục Công nghệ số và Trí tuệ nhân tạo, Bộ KH-CN
ẢNH: QUÝ HIÊN
Thứ nhất là yêu cầu chuẩn hóa, đồng bộ hệ thống pháp luật về công nghiệp công nghệ số và quản lý ngoại thương. Ông Lịch khẳng định đây không phải chính sách mới, mà đã được thực hiện xuyên suốt từ năm 2007 đến nay, gần nhất là theo Thông tư số 11/2018.
Việc ban hành Thông tư 63 nhằm đồng bộ về mặt pháp lý, chuẩn hóa danh mục theo hệ thống mã số hàng hóa (mã HS), bảo đảm minh bạch, thống nhất khi áp dụng.
Lý do thứ hai là bảo vệ người tiêu dùng và phát triển thị trường trong nước. Theo ông Lịch, việc cho phép nhập khẩu hàng cũ, hàng hỏng có thể làm phát sinh rác thải điện tử, đồng thời tiềm ẩn rủi ro mất an toàn thông tin, lộ lọt dữ liệu cá nhân và cháy nổ.
"Nếu tất cả những hàng cũ, hàng hỏng được phép nhập khẩu vào thì bản chất sẽ sinh ra rác thải điện tử", ông Lịch nói.
Về phạm vi áp dụng, ông Lịch cho biết điện thoại thông minh, máy tính đã qua sử dụng thuộc các nhóm mã HS 8517, 8470 và 8471 nằm trong danh mục cấm nhập khẩu theo quy định pháp luật về ngoại thương và Thông tư 63.
Tuy nhiên, để hỗ trợ hoạt động sản xuất, kinh doanh của doanh nghiệp Việt Nam cũng như công tác đào tạo, nghiên cứu, một số thiết bị công nghệ thông tin đã qua sử dụng vẫn được phép nhập khẩu theo Thông tư số 26/2025 và các văn bản pháp luật về công nghiệp công nghệ số.
Ông Lịch dẫn ví dụ các dây chuyền, thiết bị phục vụ sản xuất bán dẫn hoặc dây chuyền, thiết bị phòng thí nghiệm cho trường học. Theo ông, những thiết bị này trước đây bị cấm nhập khẩu, nhưng đã được cho phép tại Thông tư 26 ban hành năm 2025.
Bình luận (0)