





Góp ý về Nghị quyết của Quốc hội về chính sách đặc thù xử lý tiền thuế nợ, Công ty TNHH Phát triển năng lượng xanh Phú Quốc, ông Hoàng Minh Đức và ông Trần Đức Quyền đề nghị hoàn trả hoặc bù trừ lệ phí môn bài, tiền chậm nộp đã nộp thuộc phạm vi dự kiến được xóa theo Nghị quyết đối với người nộp thuế trạng thái 03, 06 trong khoảng thời gian từ khi triển khai Chiến dịch "Làm sạch mã số thuế" đến ngày Nghị quyết có hiệu lực. Trường hợp không hoàn tiền thì cho phép bù trừ vào nghĩa vụ phát sinh sau khi khôi phục mã số thuế hoặc nghĩa vụ khác theo hướng dẫn. Các kiến nghị nêu ví dụ, một trường hợp gia đình đã nộp gần 72 triệu đồng thì đề nghị được hoàn trả hoặc cho bù trừ để bảo đảm công bằng cho người tuân thủ sớm.
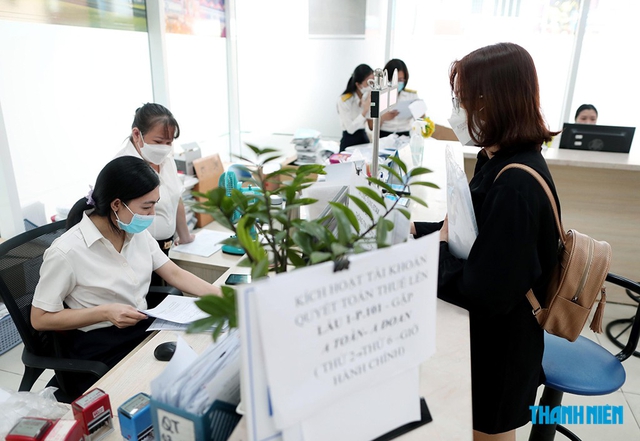
Bộ Tài chính không đồng ý kiến nghị hoàn trả lệ phí môn bài đã nộp
ẢNH: NGỌC DƯƠNG
Trả lời ý kiến này, Bộ Tài chính cho rằng, chính sách xóa tiền thuế nợ đối với người nộp thuế trạng thái 03, 06 tại dự thảo Nghị quyết được xây dựng nhằm xử lý các khoản tiền thuế nợ còn tồn tại cơ quan thuế của người nộp thuế thuộc đối tượng và đáp ứng đủ điều kiện được xóa theo quy định. Đối với các khoản lệ phí môn bài, tiền chậm nộp mà người nộp thuế đã thực tế nộp vào ngân sách nhà nước, nghĩa vụ tài chính tương ứng đã được hoàn thành, không còn là khoản tiền thuế nợ để xem xét xóa theo chính sách này. Theo khoản 1 và khoản 2 điều 15 luật Quản lý thuế số 108/2025/QH15, việc bù trừ hoặc hoàn trả khoản nộp thừa được thực hiện trên cơ sở số tiền đã nộp lớn hơn số tiền phải nộp. Đối với lệ phí môn bài, tiền chậm nộp đã nộp đúng nghĩa vụ theo quy định pháp luật, nghĩa vụ tương ứng đã được hoàn thành. Việc ban hành chính sách xóa các khoản còn nợ không làm thay đổi căn cứ xác định nghĩa vụ đã hoàn thành và không làm phát sinh khoản nộp thừa đối với số tiền đã nộp. Việc hoàn trả hoặc bù trừ các khoản đã nộp theo kiến nghị sẽ làm mở rộng phạm vi chính sách từ xử lý các khoản tiền thuế nợ sang hoàn trả các nghĩa vụ tài chính đã hoàn thành, không phù hợp với mục tiêu và nguyên tắc xây dựng chính sách xóa nợ.
Từ đó, để tránh cách hiểu khác, cơ quan soạn thảo đã chỉnh lý lại nội dung khoản 3 điều 3 dự thảo Nghị quyết như sau: "Việc xử lý xóa tiền thuế nợ theo Nghị quyết này chỉ áp dụng đối với số tiền thuộc phạm vi và đáp ứng đầy đủ điều kiện xóa nợ theo quy định tại Nghị quyết này mà người nộp thuế chưa nộp vào ngân sách nhà nước tại thời điểm cơ quan quản lý thuế thực hiện xử lý xóa nợ. Cơ quan quản lý thuế có trách nhiệm kịp thời xác định khoản tiền thuế nợ đáp ứng đầy đủ điều kiện xử lý xóa theo Nghị quyết này để không áp dụng biện pháp cưỡng chế thi hành quyết định hành chính về quản lý thuế đối với khoản tiền thuế nợ đủ điều kiện được xử lý xóa nợ".
Theo dự thảo Nghị quyết của Quốc hội ban hành chính sách đặc thù về xử lý xóa tiền nợ để tháo gỡ khó khăn cho người nộp thuế trong thực hiện luật Quản lý thuế, người nộp thuế thuộc diện áp dụng (trạng thái 03, 06) được xóa khoản nợ lệ phí môn bài phát sinh đến hết ngày 31.12.2025, cùng tiền chậm nộp của khoản này. Tiền chậm nộp lệ phí môn bài còn nợ đến ngày 21.11.2026 cũng được xóa, kể cả khi người nộp thuế đã nộp hết nợ gốc. Việc xóa nợ tiền chậm nộp cho người nộp thuế trạng thái 03 và 06 không áp dụng cho các khoản nợ liên quan đến trốn thuế, gian lận, hóa đơn bất hợp pháp hoặc đang bị thanh tra, điều tra, truy tố, xét xử...
Bình luận (0)