





Không tạm hoãn xuất cảnh với người nợ thủ tục thuế
Góp ý dự thảo Nghị quyết về chính sách đặc thù để tháo gỡ khó khăn cho người nộp thuế, Liên đoàn Thương mại và công nghiệp VN (VCCI), nêu kiến nghị cụ thể liên quan về việc tạm hoãn xuất cảnh. Đó là bãi bỏ việc áp dụng tạm hoãn xuất cảnh tràn lan đối với người đại diện trạng thái 06 (không hoạt động tại địa chỉ đã đăng ký) thuần túy về thủ tục. Bởi thời gian qua, việc áp dụng biện pháp tạm hoãn xuất cảnh đối với người đại diện theo pháp luật của các doanh nghiệp thuộc trạng thái 06 dù số nợ thuế không lớn, hoặc doanh nghiệp chỉ mới vi phạm thủ tục thông báo địa chỉ kinh doanh, đã gây bức xúc rất lớn trong cộng đồng kinh doanh, cản trở quyền tự do đi lại và cơ hội tìm kiếm việc làm, phục hồi kinh tế của công dân.
VCCI kiến nghị Nghị quyết của Quốc hội cần quy định rõ: Chỉ áp dụng tạm hoãn xuất cảnh khi có quyết định ấn định nợ thuế cụ thể bằng văn bản vượt một ngưỡng luật định nhất định (ví dụ trên 200 triệu đồng đối với cá nhân/hộ kinh doanh và trên 1 tỉ đồng đối với doanh nghiệp, như kiến nghị của VCCI trước đây) và sau khi đã tống đạt thông báo hợp lệ mà người nộp thuế cố tình chây ỳ.
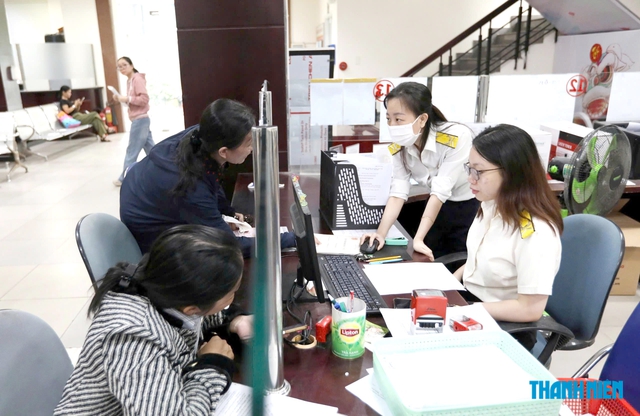
Cần thông báo tình trạng nợ thuế cho người dân trước khi áp dụng biện pháp mạnh tay như tạm hoãn xuất cảnh
ẢNH: Ngọc Dương
Đồng tình với việc chỉ áp dụng biện pháp tạm hoãn xuất cảnh đối với người nợ thuế theo ngưỡng quy định, nhưng luật sư Trần Xoa, Giám đốc Công ty luật Minh Đăng Quang, phân tích: Nghị định số 252/2026 của Chính phủ đã quy định, cơ quan thuế thực hiện hủy bỏ tạm hoãn xuất cảnh khi số tiền thuế nợ còn phải nộp dưới 50 triệu đồng đối với cá nhân kinh doanh, hộ kinh doanh hoặc dưới 500 triệu đồng đối với doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã. Thế nhưng với người nộp thuế thuộc tình trạng 06 thì không quy định cụ thể. Trong khi đó, đa số những trường hợp này đều có nợ thuế giá trị thấp. Vì vậy, Chính phủ nên xem xét, bổ sung quy định chỉ tạm hoãn xuất cảnh với trường hợp 06 khi có nợ thuế trên 20 triệu đồng đối với hộ, cá nhân kinh doanh và trên 200 triệu đồng đối với doanh nghiệp. Khi quy định này được áp dụng thì cơ quan thể cần hủy bỏ ngay những quy định tạm hoãn xuất cảnh đã ban hành đối với các trường hợp nợ thuế dưới ngưỡng.
Luật sư Nguyễn Đức Nghĩa, chuyên gia về thuế, cũng cho rằng đối với những trường hợp chưa hoàn thành thủ tục về thuế thì không nên áp dụng biện pháp tạm hoãn xuất cảnh. Hoặc để tránh tình trạng một số doanh nghiệp lớn có tình trạng bỏ trốn do vi phạm về thuế thì phải xác định theo quy mô hoạt động. Ví dụ các trường hợp doanh nghiệp có doanh thu dưới 10 tỉ đồng và đang ở trạng thái 06 thì cũng không nên tạm hoãn xuất cảnh. "Tình trạng mã số thuế 03 hay 06 là hệ quả của lịch sử để lại. Nhiều người nộp thuế không biết rõ thủ tục nhưng cơ quan thuế trước đây cũng không nhắc nhở. Vì vậy cần phải xử lý tồn tại này dứt điểm theo tinh thần phối hợp, hỗ trợ người nộp thuế. Hơn nữa, thủ tục giải quyết hồ sơ xử lý vấn đề tồn đọng này cần phải càng đơn giản hơn nữa để người nộp thuế dễ thực hiện", luật sư Nguyễn Đức Nghĩa chia sẻ.
Phối hợp, thông báo tình trạng nợ thuế cho người dân
Đáng chú ý, nhiều ý kiến đề xuất cơ quan thuế cần liên thông với cơ quan công an để thông báo nợ thuế, hay tình trạng 03, 06 cũng như các biện pháp, thời gian xử lý… cho người nộp thuế trước khi áp dụng biện pháp mạnh tay.
Luật sư Trần Xoa phân tích, người nộp thuế tình trạng 03 là đã ngừng hoạt động và tình trạng 06 cũng hầu như không còn hoạt động. Bản thân những người này không có số liệu, không biết mình còn nợ thuế gì, bao nhiêu; chỉ có cơ quan thuế mới biết được các số liệu chi tiết. Nhưng vẫn có một số trường hợp cơ quan thuế chỉ thông báo tạm hoãn xuất cảnh mà không kèm theo chi tiết nợ thuế khiến các cá nhân, doanh nghiệp không biết lý do. Vì vậy, ông kiến nghị nếu cơ quan thuế không có chi tiết các khoản nợ thuế như thuế gì, thời điểm phát sinh nợ thuế, thời điểm ghi nhận tiền phạt… thì cũng không nên đưa ra thông báo tạm hoãn xuất cảnh.
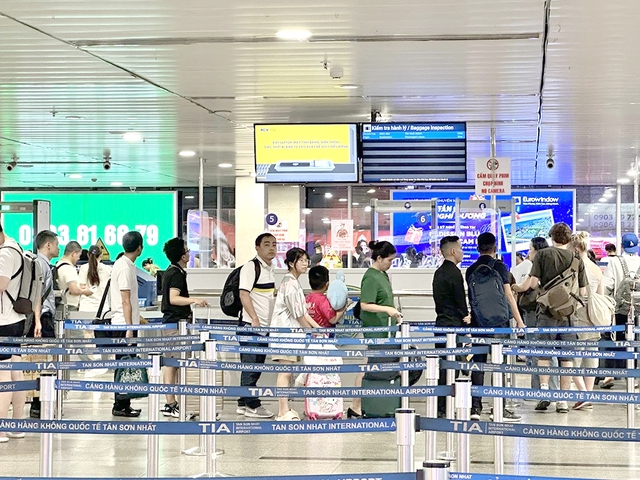
Chỉ tạm hoãn xuất cảnh người nợ thuế lớn
ẢNH: HOÀNG HY
"Cơ quan thuế từng nói không thể liên hệ theo địa chỉ cũ để thông báo các quy định liên quan về thuế. Thế nhưng cơ quan này vẫn áp dụng biện pháp mạnh, khiến nhiều người ra sân bay mới biết mình bị hoãn xuất cảnh, dẫn đến thiệt hại do bị mất cuộc họp với đối tác, bị mất hợp đồng kinh doanh", luật sư Trần Xoa dẫn chứng và đề xuất cơ quan thuế cần phối hợp với cơ quan công an để kết nối dữ liệu, xác minh những người nộp thuế đang tình trạng 03, 06 từ CMND cũ trước đây chuyển sang CCCD, đã có định danh điện tử VNeID gồm thông tin nơi thường trú, nơi ở hiện tại. Từ đó, cơ quan thuế sẽ gửi thông báo nợ thuế, cần hoàn thiện thủ tục thuế... kèm thời hạn xử lý cho người nộp thuế theo địa chỉ mới trên VNeID.
Ông Trần Vũ Hải, chuyên gia pháp lý về doanh nghiệp, cũng kiến nghị không áp dụng tạm hoãn xuất cảnh đối với nhóm đối tượng chỉ vì còn mã số thuế hoặc thiếu thủ tục kê khai. Cơ quan thuế chỉ nên áp dụng biện pháp hoãn xuất cảnh khi đã xác minh đúng cá nhân và căn cứ pháp lý về trách nhiệm của họ; xác định đúng khoản thuế thực tế còn phải nộp, số tiền, kỳ phát sinh, cách tính… Đồng thời, cá nhân đã được thông báo bằng phương thức hợp pháp, có căn cứ xác nhận việc nhận thông báo và được dành ít nhất 30 ngày để giải trình, yêu cầu đối chiếu hoặc thực hiện nghĩa vụ. Thông báo phải có đầu mối tiếp nhận và hướng dẫn cách giải quyết. "Khi áp dụng biện pháp tạm hoãn xuất cảnh thì cơ quan thuế phải tiếp tục thông báo và nêu điều kiện hủy bỏ cũng như có cơ chế xử lý khẩn cấp khi nhầm người, sai dữ liệu, mạo danh hoặc khoản nợ đã được giải quyết", ông Trần Vũ Hải nhấn mạnh.
Ngành công an đã có dữ liệu của toàn bộ người dân qua VNeID nên cơ quan thuế cần phối hợp để gửi thông báo cho người nợ thuế theo thông tin địa chỉ được cập nhật mới, không phải là địa chỉ hoạt động đã đăng ký trước đây. Chỉ khi thông báo rồi và có thời hạn xử lý mà người nộp chây ỳ, hết thời hạn không thực hiện thì mới nên áp dụng biện pháp mạnh nhất là tạm hoãn xuất cảnh. Hơn nữa, hai cơ quan cũng nên phối hợp mở một tài khoản chung để cho phép người nợ thuế tạm nộp ngay tại sân bay để được xuất cảnh ngay. Điều này mang tính hỗ trợ người nộp thuế không bị gián đoạn công việc, không ảnh hưởng quyền tự do đi lại của người dân.
Luật sư Trần Xoa, Giám đốc Công ty luật Minh Đăng Quang
Bình luận (0)