





Đã tra cứu thuế trên eTax vẫn bị chặn xuất cảnh
Sau một tháng háo hức lên kế hoạch du lịch Hàn Quốc cùng đồng nghiệp, trưa 7.11, anh Nguyễn Trần Tâm (TP.HCM) bất ngờ bị công an cửa khẩu thông báo đang có khoản nợ thuế và thuộc diện tạm hoãn xuất cảnh. Điều khiến anh Tâm bức xúc là trước chuyến đi, anh đã chủ động đăng nhập hệ thống eTax để tra soát tình trạng nghĩa vụ thuế, đồng thời nộp khoản thuế còn tồn đọng theo thông tin tra cứu được. Thế nhưng mọi sự chuẩn bị vẫn trở nên vô nghĩa khi đến sân bay anh mới phát hiện mình còn vướng một khoản nợ thuế không hề hay biết. Sau đó, anh được thông báo từng đứng tên một công ty thành lập năm 2008 bằng số CMND cũ nên số nợ không được cập nhật trên hệ thống eTax. Đề nghị được nộp khoản thuế còn thiếu ngay tại sân bay để gỡ lệnh tạm hoãn xuất cảnh, anh nhận được câu trả lời "không được" vì hôm đó là ngày cuối tuần, cơ quan thuế không làm việc nên không thể ban hành thông báo hủy tạm hoãn xuất cảnh.
Trước trường hợp của anh Nguyễn Trần Tâm, nhiều người cũng rơi vào tình cảnh tương tự khi bất ngờ bị thông báo tạm hoãn xuất cảnh do nợ thuế. Nguyên nhân là các khoản nợ gắn với số CMND cũ không hiển thị trên hệ thống eTax, nên họ không phát hiện dù đã chủ động tra cứu nghĩa vụ thuế trước chuyến đi. Đáng nói, để tháo gỡ lệnh tạm hoãn xuất cảnh cần thực hiện quy trình thủ tục mất khá nhiều thời gian. Theo đó, người nộp thuế đóng tiền nợ, cơ quan thuế sẽ ra thông báo hủy tạm hoãn xuất cảnh gửi cơ quan công an, đơn vị này cập nhật trên hệ thống thì mới có thể xuất cảnh được. Nói thì ngắn nhưng quy trình này về cơ bản không thể giúp người nợ thuế tiếp tục được hành trình, có trường hợp thiệt hại lên hàng trăm triệu đồng.
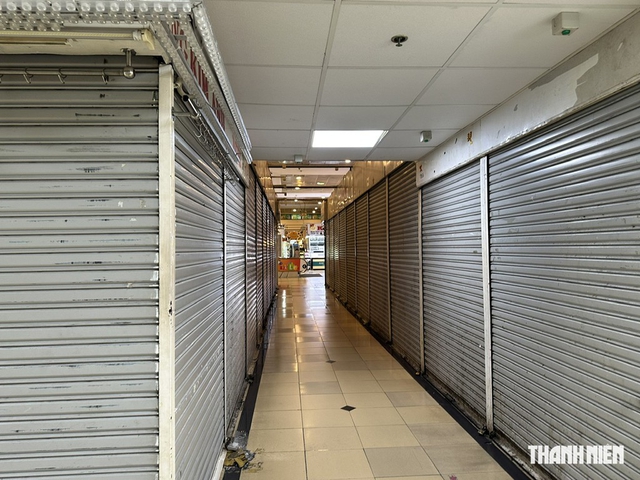
Người nộp thuế không còn hoạt động nhưng chưa hoàn tất đóng cửa doanh nghiệp có thể bị tạm hoãn xuất cảnh
ẢNH: THANH XUÂN
Anh N.D.H (Hà Nội) mới đây bức xúc cho biết, mẹ vợ anh 76 tuổi, bị tạm hoãn xuất cảnh ngay trước chuyến du lịch nước ngoài cùng bạn bè do khoản nợ thuế hơn 3 triệu đồng từ phòng khám tư nhân từng mở tại Hải Phòng nhưng đã ngừng hoạt động từ lâu. Đáng nói, gia đình chỉ phát hiện sự việc khi bà làm thủ tục tại sân bay. Chuyến đi phải hủy, trong khi chuyến du lịch đã thanh toán 120 triệu đồng tiền tour và không được hoàn lại. Đến ngày hôm sau, nhờ người thân liên hệ cơ quan thuế tại Hải Phòng, vướng mắc mới được giải quyết nhưng chuyến đi của bà đã lỡ.
Chuyên gia thuế Nguyễn Ngọc Tú giải thích, trước đây quy định tạm hoãn xuất cảnh trong lĩnh vực thuế tương đối chặt chẽ. Các văn bản hướng dẫn có quy định ngưỡng nợ thuế, trong đó có mức 500 triệu đồng đối với doanh nghiệp (DN) và 50 triệu đồng đối với cá nhân. Việc đặt ra ngưỡng nợ thuế như vậy là hợp lý, vừa bảo đảm xử lý những trường hợp cố tình trốn tránh nghĩa vụ thuế, vừa hạn chế ảnh hưởng đến quyền đi lại của người dân. Tuy nhiên vấn đề phát sinh khi Nghị định 252/2026 bổ sung trường hợp người nộp thuế không còn hoạt động tại địa chỉ đã đăng ký nhưng chưa hoàn thành nghĩa vụ thuế. Quy định này có phạm vi rộng và không còn khống chế theo ngưỡng nợ thuế như trước. Do đó, ngay cả người chỉ còn nợ một khoản thuế rất nhỏ cũng có thể thuộc diện bị tạm hoãn xuất cảnh. Số liệu của Bộ Tài chính cho biết, khoảng 2,5 triệu DN và hộ kinh doanh đã ngừng hoạt động nhưng chưa hoàn tất thủ tục giải thể hoặc chấm dứt hoạt động nên số người bị tạm hoãn xuất cảnh sẽ còn không ít.
Cần cơ chế tháo gỡ lệnh tạm hoãn xuất cảnh ngay tại cửa khẩu
Ông Nguyễn Ngọc Tú nhận xét, việc bị tạm hoãn xuất cảnh gây nhiều thiệt hại cho người dân. Họ đã chuẩn bị vé máy bay, tour du lịch, khách sạn, visa và hồ sơ chứng minh tài chính từ nhiều tháng trước. Khi đến sân bay mới phát hiện bị chặn xuất cảnh, họ gần như không kịp trở tay. Thiệt hại không chỉ liên quan đến du lịch mà còn ảnh hưởng đến công việc, hoạt động kinh doanh, nhu cầu chữa bệnh ở nước ngoài và đặc biệt là tâm lý, tinh thần.
Để khắc phục tình trạng này, ông Nguyễn Ngọc Tú đề xuất trước mắt cần xem xét tạm thời không áp dụng tạm hoãn xuất cảnh đối với nhóm người không còn hoạt động tại địa chỉ kinh doanh nhưng chưa khắc phục nghĩa vụ thuế. Trong trường hợp áp dụng biện pháp này, cần thu hẹp đối tượng và quay lại tiêu chí ngưỡng nợ thuế 500 triệu đồng đối với DN, 50 triệu đồng đối với cá nhân. Đặc biệt, cần có cơ chế cho phép người dân làm giấy cam kết ngay tại sân bay để được xem xét xuất cảnh tạm thời, sau khi quay lại VN sẽ giải quyết sau. Những trường hợp không cố ý nợ thuế mà dữ liệu của cơ quan chức năng chưa tích hợp đầy đủ nghĩa vụ dẫn đến lệnh tạm hoãn xuất cảnh thì tạm thời không thông báo lệnh tạm hoãn xuất cảnh đối với họ. "Việc quản lý, thu hồi nợ thuế là cần thiết, nhưng không thể để những bất cập trong dữ liệu và thủ tục hành chính khiến người dân bị oan, ảnh hưởng trực tiếp đến quyền tự do đi lại và hoạt động kinh doanh", ông Nguyễn Ngọc Tú cho hay.
Từ câu chuyện người phụ nữ 76 tuổi ở Hải Phòng nói trên bị tạm hoãn xuất cảnh do nợ thuế hơn 3 triệu đồng dẫn đến mất trắng chuyến du lịch trị giá 120 triệu đồng, ông Lê Văn Tuấn, Giám đốc Công ty TNHH Kế toán thuế Keytas, đề nghị đánh giá tỷ lệ người dân không biết mình bị tạm hoãn xuất cảnh cho đến khi ra sân bay; đồng thời cần làm rõ trách nhiệm của ngành thuế trong việc thông báo. "Trách nhiệm này chỉ dừng lại ở việc gửi thông báo hay phải bảo đảm người nộp thuế thực sự nhận được thông tin? Và cũng cần đặt số thuế thu hồi được trong tương quan với tổng thiệt hại mà người dân phải gánh chịu", ông Tuấn đặt vấn đề.
Theo ông Tuấn, trong nhiều trường hợp, số thuế thu hồi được nhỏ hơn nhiều so với thiệt hại mà người dân phải chịu khi bị lỡ chuyến bay, hủy tour và các kế hoạch đã chuẩn bị từ trước thì liệu có đáng? Do đó, hiệu quả thu hồi thuế cần được đánh giá cùng với tổng thiệt hại xã hội phát sinh từ việc áp dụng biện pháp này. Những thiệt hại vật chất có thể nhìn thấy và tính toán được, nhưng thiệt hại về niềm tin đối với chính sách thì khó đo lường hơn.
Trước đó, nhiều ý kiến đề xuất nên có cơ chế cho người nộp thuế nộp tiền vào tài khoản tạm thu và xem xét tháo gỡ lệnh hoãn xuất cảnh ngay tại sân bay nhưng chưa được triển khai. Ông Tuấn nhận định, một quy trình chuyên nghiệp cần được thiết kế ngay từ đầu, bắt đầu bằng việc công khai tiêu chí bị tạm hoãn xuất cảnh, sau đó thông báo đến người liên quan và bảo đảm họ thực sự nhận được thông tin. Chỉ những trường hợp không thể liên hệ, không nhận được thông báo mới cần đến cơ chế xử lý tạm thời tại sân bay. Còn hiện nay, người dân gần như hoàn toàn bị động, phải tự tìm cách kiểm tra xem mình có thuộc diện bị tạm hoãn xuất cảnh hay không. "Mục tiêu của chính sách phải là giúp người dân biết trước và chủ động xử lý trước khi ra sân bay. Đây cũng là giải pháp giúp tiết kiệm chi phí xã hội và giảm thiểu thiệt hại cho người dân", ông Lê Văn Tuấn nói.
Bình luận (0)