





Đa số thông báo tạm hoãn xuất cảnh ở trạng thái 06
Góp ý dự thảo Nghị quyết ban hành chính sách đặc thù nhằm tháo gỡ khó khăn cho người nộp thuế, Hội Tư vấn Thuế Việt Nam (VTCA) nhận định với chủ doanh nghiệp, hộ kinh doanh không hoạt động tại địa chỉ đã đăng ký (trạng thái 06), không có nợ thuế tại thời điểm trước khi cơ quan thuế thông báo, không thiếu tờ khai thuế trước khi chuyển sang trạng thái 06 thì việc hoãn xuất cảnh là chưa phù hợp quy định của luật.
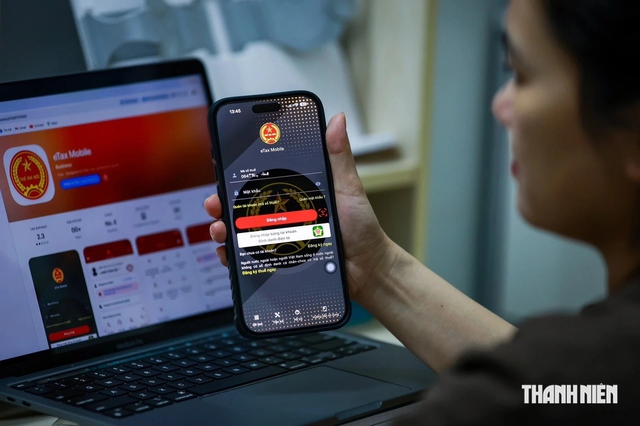
Đại diện doanh nghiệp không hoạt động tại địa chỉ đã đăng ký có thể bị tạm hoãn xuất cảnh
Ảnh: Nhật Thịnh
Chính vì vậy, VTCA đề nghị sớm sửa đổi quy định về hoàn thành nghĩa vụ nộp thuế và chỉ hoãn xuất cảnh đối với người nộp thuế thuộc trạng thái 06 có nợ thuế, phát sinh doanh thu nhưng không nộp hồ sơ khai thuế trước khi chuyển sang trạng thái 06.
Theo số liệu từ Cục Thuế, lũy kế từ thời điểm luật Quản lý thuế số 78/2006 (có hiệu lực từ ngày 1.7.2007) đến ngày 31.10.2026, cơ quan thuế các cấp đã ban hành trên 250.000 thông báo tạm hoãn xuất cảnh, trong đó có trên 240.000 trường hợp là chủ doanh nghiệp, hộ kinh doanh có tình trạng không hoạt động tại địa chỉ đã đăng ký. Thông qua việc triển khai biện pháp tạm hoãn xuất cảnh, đã có gần 30.000 người nộp thuế chủ động thực hiện nghĩa vụ thuế sau khi triển khai biện pháp tạm hoãn xuất cảnh. Riêng đối với nhóm trạng thái 06 đã có khoảng 20.000 trường hợp đã chủ động liên hệ cơ quan thuế để hoàn thành nghĩa vụ thuế và được hủy bỏ tạm hoãn xuất cảnh theo quy định.
Nhìn vào số liệu trên cho thấy thông báo tạm hoãn xuất cảnh đa số rơi vào trường hợp người nộp thuế ở trạng thái 06, là đối tượng không hoạt động tại địa chỉ đã đăng ký, cũng chưa hẳn là nợ thuế. Thực tế, trong số những quyết định trạng thái 06, có trường hợp tạm hoãn xuất cảnh bị mạo danh thành lập công ty.
Đơn cử trường hợp ông P.T.Thành (ở TP.Hải Phòng) khi xuất cảnh thì bất ngờ nhận thông tin từ công an cửa khẩu về lệnh tạm hoãn xuất cảnh do là đại diện Công ty TNHH Thương mại và xây dựng Phạm Tiến Thành. Ông Thành khẳng định thông tin cá nhân bị lấy cắp để thành lập công ty này, bản thân ông hoàn toàn không nhận được thông báo nào. Sau một tuần liên hệ công an, Sở Tài chính và thuế để phản ánh, ông Thành đang phải chờ giấy bên Sở Tài chính để tiếp tục giải quyết.
Tương tự, chị N.K (ở TP.Đà Nẵng) nói "tự nhiên thành tổng tài mà tổng tài ni lạ quá" và kèm theo ảnh chụp màn hình thông báo tạm hoãn xuất cảnh vì là người đại diện pháp luật của Công ty TNHH Epic Digotal đang ở trạng thái không hoạt động. Quyết định này do Thuế cơ sở 3, TP.HCM ban hành. Chị N.K cho biết thông tin cá nhân bị lấy cắp. Hiện chị N.K sinh sống tại TP.Đà Nẵng (khu vực Quảng Nam cũ) nên đã phản hồi lên cơ quan chức năng tình trạng của mình nhưng chưa thấy gỡ lệnh tạm hoãn xuất cảnh. "Tôi đang có kế hoạch đi xuất khẩu lao động ở Nhật, nên khi phát hiện tình trạng này thì phải dừng lại. Tôi cũng có nghe được thông tin trong trường hợp mạo danh thành lập doanh nghiệp thì không tạm hoãn xuất cảnh. Thế nên đang chờ có quy định mới rồi lại tiến hành làm thủ tục đi lao động nước ngoài", chị N.K cho hay.
Không áp dụng đại trà tạm hoãn xuất cảnh với trạng thái 06
Chuyên gia thuế Nguyễn Ngọc Tú bày tỏ đồng tình với kiến nghị của VTCA và cho rằng Nghị định 252 (có hiệu lực từ ngày 1.7.2026, quy định chi tiết và hướng dẫn thi hành luật Quản lý thuế số 108/2025/QH15 - PV) bổ sung đối tượng tạm hoãn xuất cảnh là chưa phù hợp. Trước đây, việc áp dụng biện pháp cưỡng chế tạm hoãn xuất cảnh mà không đưa ra ngưỡng nợ thuế tối thiểu đã gây bức xúc khi trong nhiều trường hợp, số tiền nợ thuế ở mức rất thấp. Sau đó, ngưỡng nợ thuế bị hoãn xuất cảnh được nâng lên trên 50 triệu đồng đối với cá nhân và 500 triệu đồng đối với doanh nghiệp. Còn hiện nay, nếu áp dụng đại trà biện pháp cưỡng chế cho trạng thái 06 là không hợp lý, theo ông Tú.
"Doanh nghiệp ở trạng thái 06 là những doanh nghiệp bỏ địa chỉ kinh doanh không khai báo, có những trường hợp không nợ thuế mà chỉ nợ về thủ tục đóng mã số thuế mà áp dụng biện pháp này là không phù hợp", ông Tú nhấn mạnh và kiến nghị bỏ quy định tạm hoãn xuất cảnh đối với người nộp thuế trạng thái 06 nhằm tránh những trường hợp "oan sai" như bị trộm thông tin để thành lập doanh nghiệp hoặc ngưng hoạt động mà không nợ thuế, thậm chí có trường hợp dư tiền thuế cũng bị hoãn xuất cảnh.
Cùng quan điểm, luật sư Võ Quang Vũ (Đoàn luật sư TP.HCM) dẫn chứng xử lý một số vụ việc liên quan doanh nghiệp ở trạng thái 06 cho thấy quy định tạm hoãn xuất cảnh là không phù hợp. Ông chỉ ra các trường hợp bỏ địa chỉ kinh doanh nhưng chưa chắc nợ thuế hoặc số tiền thuế bị thiếu rất ít; có trường hợp phát sinh lệ phí môn bài vài triệu đồng. Ông Vũ nhấn mạnh: Trạng thái 06 và vi phạm nợ thuế là hoàn toàn khác nhau. Có những trường hợp thuộc trạng thái 06 nhưng không nợ thuế mà chỉ chưa thực hiện thủ tục đóng công ty. Do đó, không nên áp dụng đại trà biện pháp tạm hoãn xuất cảnh cho trạng thái 06. Việc người nộp thuế ở trạng thái 06 mới là "điều kiện cần nhưng chưa đủ" để áp dụng biện pháp này.
Ông Võ Quang Vũ đề nghị cần xác định doanh nghiệp trạng thái 06 có nợ thuế hay chỉ nợ thủ tục để đóng mã số thuế, giải thể công ty trước khi ban hành thông báo tạm hoãn xuất cảnh. Trong trường hợp nợ thuế, trước khi áp dụng biện pháp cưỡng chế, cơ quan thuế cũng phải thông báo cho người nộp thuế thông qua các kênh. Hiện nay, nơi cư trú của người nộp thuế đã thể hiện rõ trên VNeID nên cơ quan thuế có thể thông báo qua ứng dụng này. Nếu thông báo đã đến tay người nộp thuế mà họ chây ỳ, không lên thực hiện đóng thuế hay làm thủ tục thì có thể áp dụng biện pháp cưỡng chế. "Đồng tình với việc làm sạch mã số thuế, đảm bảo quản lý thuế theo số hóa nhưng cũng nên đảm bảo quyền lợi của người nộp thuế", luật sư Võ Quang Vũ nhấn mạnh.
Sớm lập bàn đóng thuế tại sân bay
Trong khi các dự thảo về xóa lệ phí môn bài, tiền chậm nộp đang được Quốc hội, Chính phủ xem xét để áp dụng trong thời gian tới, biện pháp giải quyết tháo gỡ trước mắt có thể thực hiện ngay là lập bàn thu thuế tại cửa khẩu. Người nộp thuế khi ra hải quan mới biết bị tạm hoãn xuất cảnh thì có thể thực hiện tạm nộp số thuế thể hiện trên hệ thống để có thể xuất cảnh ngay. Sau chuyến đi, người nộp thuế liên hệ cơ quan chức năng để giải quyết các vấn đề về thủ tục. Thủ tục này có thể sẽ mất nhiều thời gian nên không thể giải quyết nhanh chóng. Do đó cần sớm lập bàn thu thuế để có thể gỡ hoãn xuất cảnh cho người nộp thuế, không ảnh hưởng đến chuyến xuất ngoại của họ.
Chuyên gia thuế Nguyễn Ngọc Tú
Bình luận (0)