





Công văn yêu cầu các NH thực hiện nghiêm túc Chỉ thị 01 nhằm góp phần giữ vững ổn định kinh tế vĩ mô, an toàn hệ thống và hỗ trợ tăng trưởng kinh tế bền vững và kiểm soát lạm phát theo mục tiêu đặt ra. Đồng thời, các NH thực hiện nghiêm các quy định, chỉ đạo của Chính phủ, Thủ tướng Chính phủ và NHNN về lãi suất; tập trung mọi nguồn lực, tiết giảm chi phí, chia sẻ lợi nhuận và triển khai các giải pháp đồng bộ, quyết liệt để giảm mặt bằng lãi suất. Trước mắt, điều chỉnh giảm lãi suất tiền gửi niêm yết tối thiểu 0,5%/năm đối với các kỳ hạn từ 6 tháng trở lên, tuyệt đối không đua tăng lãi suất huy động, cạnh tranh không lành mạnh, gây bất ổn đến an ninh tài chính - tiền tệ; giảm lãi suất cho vay khách hàng, trong đó tập trung giảm từ 1,5 - 2%/năm đối với lĩnh vực sản xuất, kinh doanh và lĩnh vực ưu tiên.
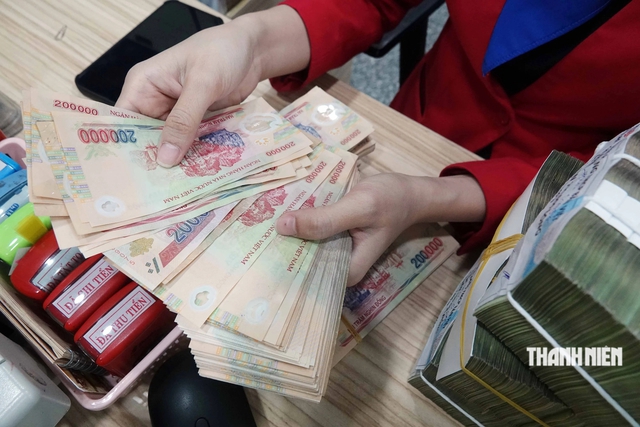
Ngân hàng được yêu cầu giảm lãi suất tiết kiệm và cho vay
ẢNH: NGỌC THẮNG
Các tổ chức tín dụng thực hiện các giải pháp để tăng trưởng tín dụng an toàn, hiệu quả, hướng nguồn vốn tín dụng vào lĩnh vực sản xuất kinh doanh, lĩnh vực ưu tiên và động lực tăng trưởng kinh tế; cấp tín dụng liên quan đến triển khai các công trình, dự án trọng điểm, khả thi phục vụ phát triển kinh tế - xã hội và các ngành, lĩnh vực cần khuyến khích theo chỉ đạo của Chính phủ, Thủ tướng Chính phủ (khoa học, công nghệ, đổi mới sáng tạo, chuyển đổi số, chuyển đổi xanh, kinh tế số, kinh tế xanh, kinh tế tuần hoàn, giáo dục đào tạo, công nghiệp văn hóa…). Tăng cường hợp vốn để cấp tín dụng đối với các dự án lớn; tuyệt đối không hạ chuẩn điều kiện cấp tín dụng, không đánh đổi chất lượng tín dụng để tăng quy mô tín dụng.
Đảm bảo phát triển hài hòa, cân đối giữa huy động vốn với tín dụng, NH thường xuyên rà soát cơ cấu nguồn vốn theo loại tiền, kỳ hạn, đa dạng hóa kênh huy động; kiểm soát rủi ro thanh khoản và mất cân đối kỳ hạn thông qua việc kiểm soát chặt chẽ việc sử dụng nguồn vốn ngắn hạn cho vay trung, dài hạn; đồng thời, tăng cường tỷ trọng nguồn vốn trung, dài hạn để bảo đảm cân đối bền vững giữa nguồn vốn và sử dụng vốn.
NH kiểm soát chặt chẽ hoạt động cấp tín dụng đối với các lĩnh vực tiềm ẩn rủi ro, các khách hàng, nhóm khách hàng có dư nợ lớn. Trong đó, chú trọng theo dõi, đánh giá mức độ rủi ro tập trung tín dụng lớn tại các nhóm khách hàng và người có liên quan, cơ cấu tín dụng theo khách hàng, các dự án có quy mô lớn; lưu ý các nhóm khách hàng có một hoặc một số dấu hiệu như: cùng người quản lý hoặc đại diện theo pháp luật hoặc người sở hữu trên 5% vốn điều lệ của khách hàng, chung tài sản bảo đảm (TSBĐ), chung một chủ sở hữu TSBĐ, tập trung vốn vào cùng một dự án, có chung nguồn trả nợ; đa dạng hóa danh mục tín dụng; kết hợp đánh giá các chỉ báo liên quan đến diễn biến giá bất động sản, thanh khoản thị trường, tồn kho dự án và tình hình phát hành trái phiếu doanh nghiệp để sớm nhận diện các vi phạm, tồn tại và rủi ro tiềm ẩn, từ đó kịp thời có các giải pháp, biện pháp kiểm soát, xử lý phù hợp.
Không những vậy, công văn yêu cầu các NH thực hiện kiểm soát chặt chẽ việc cấp tín dụng cho tổ chức, cá nhân với các nhu cầu vốn trong các trường hợp; hoạt động mua hẳn miễn truy đòi bộ chứng từ theo thư tín dụng do chính NH phát hành (sau đây gọi tắt là mua hẳn miễn truy đòi bộ chứng từ) phải được kiểm soát rủi ro tương tự hoạt động cấp tín dụng khác; kiểm soát chất lượng tín dụng, thẩm định, phê duyệt tín dụng, điều chỉnh hoặc xử lý khi giá trị tài sản đảm bảo suy giảm, bảo đảm khả năng thu hồi nợ và hạn chế tổn thất khi phát sinh rủi ro. Theo dõi sát diễn biến các nhóm nợ nhất là nợ nhóm 2 và nợ xấu. Kiểm soát chặt chẽ các khoản lãi dự thu, nhất là các khoản có giá trị lớn, kéo dài hoặc tiềm ẩn khó thu hồi; thực hiện ghi nhận, hạch toán lãi dự thu, thoái các khoản lãi dự thu đúng quy định pháp luật và chỉ đạo của NHNN, đồng thời yêu cầu thực hiện kiểm soát việc chia cổ tức, phân chia lợi nhuận bảo đảm kết quả kinh doanh phản ánh thực chất tình hình hoạt động của NH…
Từ nay đến cuối năm 2026, đối với các NH không tuân thủ và không thực hiện nghiêm chỉ đạo của Chính phủ, Thủ tướng Chính phủ và NHNN về lãi suất, hoặc có hành vi cạnh tranh không lành mạnh gây bất ổn thị trường, rủi ro trong hoạt động ngân hàng, ngoài việc xử lý theo quy định của pháp luật, NHNN căn cứ tính chất, mức độ rủi ro xem xét áp dụng các biện pháp như xem xét lại chỉ tiêu tăng trưởng tín dụng trong thời gian còn lại của năm 2026 và giao chỉ tiêu tăng trưởng tín dụng thấp năm 2027; đồng thời yêu cầu thực hiện một hoặc một số tỷ lệ bảo đảm an toàn cao hơn mức quy định.
Bình luận (0)