





Một ngày chỉ để chuyển trạng thái?
Cục Thuế vừa ban hành Công văn số 8283 gửi các đơn vị ngành thuế yêu cầu tập trung giải quyết, hướng dẫn thủ tục chấm dứt hiệu lực mã số thuế đối với người nộp thuế không hoạt động tại địa chỉ đã đăng ký (trạng thái 06). Cơ quan thuế quản lý trực tiếp có trách nhiệm xử lý trong thời hạn 1 ngày làm việc kể từ ngày tiếp nhận đầy đủ hồ sơ. Cơ quan thuế thực hiện chuyển trạng thái mã số thuế của người nộp thuế và các đơn vị phụ thuộc về trạng thái 06, lý do 03 (người nộp thuế không hoạt động tại địa chỉ đã đăng ký và có hồ sơ chấm dứt hiệu lực mã số thuế) trên Hệ thống ứng dụng đăng ký thuế. Đặc biệt, nghiêm cấm việc gợi ý, gây sức ép, yêu cầu người nộp thuế từ chối nhận số tiền thuế được hoàn hoặc bù trừ nghĩa vụ.
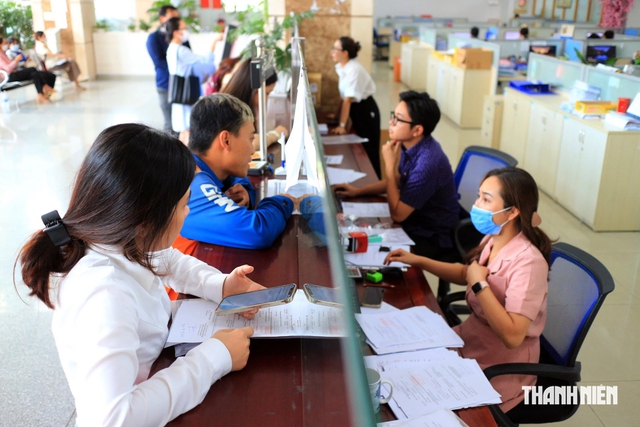
Chiến dịch làm sạch mã số thuế vào giai đoạn chạy nước rút
Ảnh: Đào Ngọc Thạch
Luật sư Trần Xoa, Giám đốc Công ty luật Minh Đăng Quang, nhìn nhận yêu cầu "cơ quan thuế quản lý trực tiếp có trách nhiệm xử lý trong thời hạn 1 ngày làm việc kể từ ngày tiếp nhận đầy đủ hồ sơ" chưa bảo đảm đóng mã số thuế. Theo ông, "1 ngày" ở đây chỉ là thời hạn chuyển về trạng thái 06, lý do 03 trên hệ thống sau khi nhận đủ hồ sơ. "Chỉ với việc chuyển trạng thái thì người nộp thuế vẫn chưa thể chấm dứt được mã số thuế. Cơ quan thuế có thể đã thực hiện đúng thời hạn 1 ngày, nhưng người nộp thuế có phải tiếp tục xử lý nghĩa vụ thuế để hoàn tất thủ tục sau đó nữa hay không cần thông tin rõ", ông Xoa đề nghị.
Một yếu tố khác, theo luật sư Trần Xoa, cần phải làm rõ là "đầy đủ hồ sơ" bao gồm những gì. Cần phân biệt "đủ hồ sơ đề nghị" với "đã hoàn thành nghĩa vụ thuế" vì Điều 14 và Điều 28 Thông tư 90/2026 còn yêu cầu xử lý nghĩa vụ khai thuế, nộp thuế, hóa đơn, tiền nộp thừa và các nghĩa vụ liên quan trước khi chấm dứt hiệu lực mã số thuế. Bộ Tài chính khi thuyết minh về vấn đề xóa lệ phí môn bài và tiền chậm nộp cho trạng thái 03, 06 cũng đưa ví dụ trường hợp doanh nghiệp 10 năm chưa giải thể thì cần bao nhiêu thủ tục tờ khai, cũng như nghĩa vụ thuế phí, có trường hợp vài chục triệu đồng đến cả trăm triệu đồng. Để giải quyết hoàn tất chấm dứt mã số thuế, cơ quan thuế phải xử lý tờ khai còn thiếu, tiền thuế còn nợ, hóa đơn, tiền nộp thừa… (nếu có). Các công việc này cần được hoàn tất theo quy định để kết thúc thủ tục; không thuộc cam kết "1 ngày chuyển trạng thái". Ông Trần Xoa nhận định: "Hồ sơ đề nghị ban đầu tương đối gọn; khó khăn chủ yếu có thể nằm ở khâu xác định và xử lý nghĩa vụ còn lại".
Cơ chế tự động đóng mã số thuế
Theo luật sư Trần Xoa, muốn dứt điểm trong 1 ngày thì nên phân thành 2 nhóm. Với nhóm đã đủ điều kiện hoàn tất, cơ quan thuế rà soát được ngay trên dữ liệu, người nộp thuế đã hoàn thành nghĩa vụ, không còn nội dung cần xác minh hoặc kiểm tra theo quy định. Có thể đề xuất trả kết quả hoàn thành thủ tục về thuế trong 1 ngày làm việc.
Với nhóm còn nghĩa vụ hoặc cần kiểm tra, xác minh, trong 1 ngày phải ghi nhận hồ sơ và thông báo cụ thể những việc còn phải làm, người xử lý, thời hạn của từng công việc. Tuy nhiên, không nên cam kết đóng mã số thuế trong 1 ngày cho toàn bộ nhóm này.
Dẫn việc Chính phủ đề xuất xóa lệ phí môn bài, cũng như xóa, giảm tiền chậm nộp, luật sư Trần Xoa đánh giá đây là giải pháp có thể đẩy nhanh quá trình làm sạch mã số thuế. Bởi số liệu thống kê ghi nhận khoảng 2 - 2,5 triệu doanh nghiệp và hộ kinh doanh đã ngừng hoạt động, không còn doanh thu, thậm chí mất con dấu hay không tìm thấy người đại diện pháp luật. Số nợ cũng tăng lên khá lớn nên người nộp thuế cũng đang chờ có quy định chính thức mới thực hiện đóng mã số thuế. Dù vậy, ông đề xuất thay vì giảm tiền chậm nộp thì nên bỏ hẳn lệ phí môn bài, bỏ toàn bộ tiền phạt và tiền chậm nộp đối với những người ra làm thủ tục đóng mã số thuế. Vì các doanh nghiệp này thực chất "đã chết" nên xóa bỏ toàn bộ tiền phạt chậm nộp mới tạo động lực để họ đồng loạt đi làm thủ tục giải thể, đóng mã số thuế.
Chuyên gia thuế Nguyễn Ngọc Tú cũng cho rằng nếu xóa lệ phí môn bài, giảm hay xóa tiền phạt chậm nộp, việc xử lý chấm dứt hiệu lực mã số thuế sẽ được thực hiện nhanh chóng, kịp thời. Khi đó, thời hạn 1 ngày làm việc kể từ ngày cơ quan thuế tiếp nhận đầy đủ hồ sơ hoàn toàn thực hiện được.
Thực tế cho thấy càng để lâu, số lượng mã số thuế cần đóng càng gia tăng. Do đó, ông Nguyễn Ngọc Tú kiến nghị nên thực hiện cơ chế tự động đóng mã số thuế trong một khoảng thời gian nhất định khi người nộp thuế không còn hoạt động. Bởi có nhiều trường hợp đã ngừng kinh doanh 5 - 10 năm, không còn hoạt động tại địa chỉ đăng ký, không thể liên hệ với người đại diện theo pháp luật, thậm chí không còn hồ sơ, con dấu để thực hiện thủ tục chấm dứt hiệu lực mã số thuế. Việc tiếp tục yêu cầu người nộp thuế phải chủ động lập hồ sơ, ký xác nhận và thực hiện đầy đủ thủ tục hành chính khiến quá trình xử lý gặp nhiều khó khăn. Trong khi đó, cơ quan thuế vẫn phải duy trì việc theo dõi, quản lý các mã số thuế không còn hoạt động trên thực tế, làm gia tăng khối lượng công việc và chi phí hành chính.
Theo ông Tú, giải pháp này không những áp dụng cho số lượng người nộp thuế đang ở 2 trạng thái 03, 06 hiện tại mà có thể sử dụng sau này đối với trường hợp từ 1 năm trở lên không thực hiện kê khai thuế, không phát sinh hoạt động kinh doanh và không thể liên hệ với người nộp thuế. Trước khi thực hiện, cơ quan thuế cần thông báo, cảnh báo trước ít nhất 30 ngày để doanh nghiệp có cơ hội xác nhận tình trạng hoạt động, giải trình hoặc đề nghị khôi phục mã số thuế nếu vẫn có nhu cầu kinh doanh. Hết thời hạn thông báo mà không có phản hồi và đáp ứng đầy đủ điều kiện theo quy định, cơ quan thuế có thể chủ động thực hiện đóng mã số thuế.
"Cơ chế này sẽ mang lại nhiều lợi ích, đó là làm sạch dữ liệu người nộp thuế, giảm chi phí quản lý, hạn chế rủi ro trong giao dịch kinh tế và đặc biệt là bảo vệ doanh nghiệp đã thực tế ngừng hoạt động khỏi tình trạng tiếp tục phát sinh nghĩa vụ kê khai, tiền phạt và tiền chậm nộp kéo dài", chuyên gia Nguyễn Ngọc Tú nhấn mạnh.
Trong quá trình xử lý trạng thái 03, 06, không phải người nộp thuế nào cũng nợ thuế, có trường hợp thậm chí nộp thừa tiền thuế. Theo quy định, nộp thừa tiền thuế thì sẽ thực hiện hoàn thuế xử lý dứt điểm các nội dung: tờ khai còn thiếu, hóa đơn, số tiền thuế còn nợ và khoản tiền nộp thừa. Thực tế thời gian qua, người nộp thuế thường ký đơn từ bỏ tiền thừa thay vì làm thủ tục hoàn thuế do sợ phát sinh thủ tục. Việc Cục Thuế nghiêm cấm cơ quan thuế gợi ý, gây sức ép, yêu cầu người nộp thuế từ chối nhận số tiền thuế được hoàn hoặc bù trừ nghĩa vụ là đúng.
Luật sư Trần Xoa, Giám đốc Công ty luật Minh Đăng Quang
Bình luận (0)