





Giáo viên dạy vượt định mức được tính tiền thế nào?
Ngày 10.11, Sở GD-ĐT TP.HCM triển khai đến hiệu trưởng các trường THPT công lập, giám đốc trung tâm GDNN-GDTX và thủ trưởng các đơn vị trực thuộc sở hướng dẫn quản lý, sử dụng và thanh toán kinh phí tiền lương dạy thêm giờ đối với giáo viên
Hướng dẫn này được ban hành sau khi sở rà soát dự toán kinh phí chi trả tiền lương dạy thêm giờ năm học 2025–2026 theo đề nghị của các đơn vị, tiếp nối hướng dẫn về tổ chức dạy học 2 buổi/ngày và lập dự toán chi trả tiền lương dạy thêm giờ.
Theo Sở GD-ĐT TP.HCM, kinh phí được giao là nguồn để đơn vị thực hiện nhiệm vụ, không phải căn cứ thanh toán hoặc quyết toán. Các trường chỉ chi trả đối với số tiết dạy thêm thực tế đủ điều kiện, đúng chế độ và có chứng từ hợp lệ; không chi theo số tiết, số tiền dự kiến nếu không có căn cứ thực hiện.
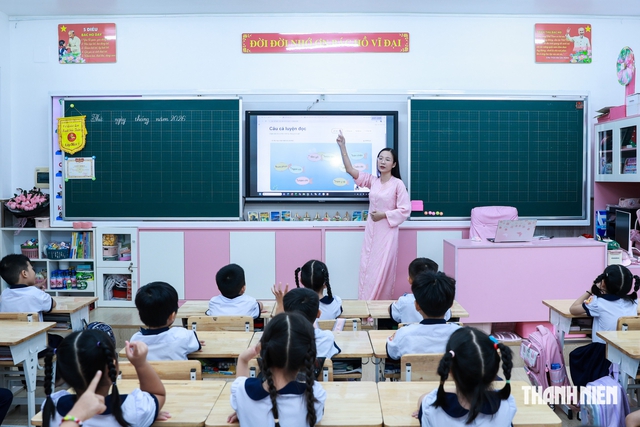
TP.HCM yêu cầu xác định tiền lương dạy thêm giờ của giáo viên căn cứ số tiết thực tế đủ điều kiện trong cả năm học
ảnh: Nhật Thịnh
Để xác định số tiết được thanh toán, hiệu trưởng phải căn cứ kế hoạch giáo dục, phân công giảng dạy, thời khóa biểu, kết quả thực hiện và các văn bản liên quan. Việc rà soát phải làm rõ định mức, số tiết thực dạy, tiết giảm, tiết quy đổi và số tiết vượt định mức của từng nhà giáo.
Đáng chú ý, việc tính tiền căn cứ số tiết được tính trong cả năm học, không chỉ dựa vào số tiết vượt từng tuần hoặc dự kiến đầu năm.
Trước đó, tại Văn bản số 5811 hướng dẫn lập dự toán chi trả tiền lương dạy thêm giờ thực hiện dạy học 2 buổi/ngày từ năm học 2025–2026, sở nêu định mức tiết dạy trung bình trong một tuần của giáo viên tiểu học là 23 tiết, THCS 19 tiết và THPT 17 tiết theo Thông tư 05/2025/TT-BGDĐT. Đây là cơ sở xác định giờ dạy tiêu chuẩn của mỗi giáo viên trong năm học.
Văn bản này hướng dẫn mỗi tiết dạy vượt định mức được thanh toán bằng 150% tiền lương của một tiết dạy tiêu chuẩn theo Thông tư 21/2025/TT-BGDĐT.
Trong hướng dẫn tính tiền lương dạy thêm giờ, sở yêu cầu số tiết dạy thêm được tính trả tiền lương của mỗi nhà giáo không quá 200 tiết/năm học, trừ trường hợp thuộc ngoại lệ theo quy định. Đồng thời, tổng số tiết đề nghị thanh toán phải bảo đảm giới hạn của cả cơ sở giáo dục.
Như vậy, ngoài việc đối chiếu số tiết của từng giáo viên, đơn vị còn phải xác định tổng số tiết dạy thêm tối đa được thanh toán từ khối lượng giảng dạy, các nhiệm vụ được tính tiết và tổng định mức tiết dạy của đội ngũ. Sở yêu cầu kiểm tra các tiết kê khai trùng, tiết quy đổi không đủ căn cứ và việc phân công dạy thêm khi còn giáo viên chưa đủ định mức.
Trường hợp môn học không thể bố trí đủ nhà giáo dẫn đến vượt giới hạn, thủ trưởng đơn vị phải có hồ sơ giải trình, báo cáo bằng văn bản và thực hiện các thủ tục liên quan; không lấy dự toán đã giao làm căn cứ thanh toán.
Đối với nhà giáo biệt phái, dạy liên trường, các đơn vị phải tổng hợp số tiết thực tế tại các cơ sở, không tính trùng và xác định đơn vị chi trả theo quy định. Nhà giáo không công tác đủ năm học được xác định số tiết, tiền lương làm căn cứ tính trả theo thời gian công tác.
Về thời điểm chi trả, hướng dẫn của Sở GD-ĐT có nêu tiền lương dạy thêm giờ được tính theo Thông tư 21/2025/TT-BGDĐT và chi trả sau khi kết thúc năm học, trừ trường hợp quy định tại khoản 7 điều 3 của thông tư này.
Công khai nguồn tiền, thông báo số tiết và số tiền cho từng giáo viên
Cùng với cách tính tiền dạy thêm giờ, Sở GD-ĐT TP.HCM yêu cầu các đơn vị xác định rõ nguồn kinh phí cho từng nội dung trong kế hoạch giáo dục, kế hoạch tổ chức dạy học 2 buổi/ngày và các điều chỉnh hợp lệ.
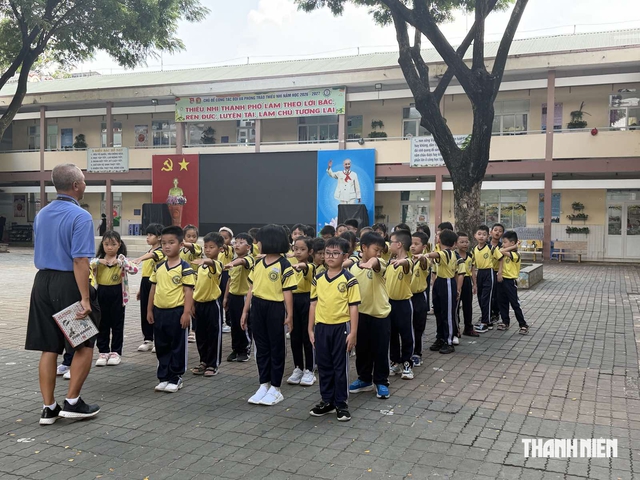
Nhà trường phải xác định rõ nguồn kinh phí tổ chức dạy học 2 buổi/ngày, không thanh toán trùng giữa các nguồn
ẢNH: BÍCH THANH
Theo hướng dẫn lập dự toán trước đó, đối với phần hoạt động giáo dục buổi hai thực hiện từ nguồn ngân sách, kinh phí chi trả tiền lương dạy thêm giờ được bố trí từ nguồn tài chính của đơn vị sự nghiệp công lập được giao trong dự toán ngân sách hằng năm.
Đối với phần hoạt động buổi 2 thực hiện xã hội hóa, đơn vị sử dụng nguồn kinh phí từ các khoản thu dịch vụ phục vụ, hỗ trợ hoạt động giáo dục của cơ sở giáo dục công lập theo quy định để chi trả cho giáo viên theo thỏa thuận.
Sở GD-ĐT yêu cầu hạch toán, theo dõi riêng nguồn ngân sách và các nguồn thu hợp pháp khác. Các đơn vị không được chi trùng giữa các nguồn, không sử dụng ngân sách thanh toán nội dung đã được bảo đảm từ nguồn khác.
Trước khi chi trả, nhà trường phải đối chiếu dự toán được giao, kinh phí đã sử dụng và nguồn được phép sử dụng; không chi vượt dự toán hoặc sai nhiệm vụ. Kinh phí chưa sử dụng hoặc sử dụng không hết được xử lý theo quy định về ngân sách và cơ chế tự chủ tài chính.
Để giáo viên có cơ sở kiểm tra quyền lợi, thủ trưởng đơn vị phải thông tin rõ nguyên tắc phân công, cách xác định số tiết dạy thêm và nguồn chi trả. Đơn vị thông báo cho từng nhà giáo số tiết và số tiền để đối chiếu, đồng thời thực hiện quy định về bảo vệ dữ liệu cá nhân.
Nhà trường cũng phải công khai kế hoạch tổ chức dạy học 2 buổi/ngày, những thông tin về đội ngũ và hoạt động giáo dục thuộc diện phải công khai; cập nhật khi có thay đổi. Việc công khai thực hiện qua cổng thông tin điện tử và các hình thức phù hợp theo quy định.
Đối với tài chính, các đơn vị phải công khai dự toán thu, chi ngân sách được giao, kể cả phần điều chỉnh giảm hoặc bổ sung, tình hình thực hiện dự toán và quyết toán. Các nguồn kinh phí khác, tài trợ, đóng góp tự nguyện thực hiện công khai theo quy định áp dụng với từng nguồn.
Sở yêu cầu cơ sở giáo dục công bố đầu mối tiếp nhận ý kiến; kiểm tra, trả lời phản ánh của giáo viên và các bên liên quan theo thẩm quyền. Người đứng đầu có trách nhiệm giải trình về kế hoạch giáo dục, tổ chức dạy học, phân công giáo viên, quản lý tài chính và sử dụng nguồn lực xã hội hóa.
Hồ sơ thanh toán phải thể hiện được quá trình phân công, thực hiện nhiệm vụ, cách tính định mức, tiết giảm, tiết quy đổi, số tiết vượt của từng nhà giáo và tổng số tiết tối đa của đơn vị. Trước khi chi trả, đơn vị phải xác nhận số tiết, số tiền, xác định đúng nguồn kinh phí; thủ trưởng chịu trách nhiệm về chứng từ và quyết toán.
Đối với phần chưa đủ căn cứ, Sở GD-ĐT TP.HCM yêu cầu chưa thực hiện thanh toán chi trả tiền dạy thêm giờ, các trường chủ động xác minh, điều chỉnh hoặc báo cáo vướng mắc theo phân cấp.
Bình luận (0)