





Nền kinh tế cần 6 - 6,4 triệu tỉ đồng trong năm 2027
Báo cáo của Thủ tướng Lê Minh Hưng chiều 12.11 giải trình trước Quốc hội về những vấn đề cử tri quan tâm cho thấy để đạt các mục tiêu phát triển KT-XH, trong đó có tăng trưởng 10%, cần huy động nguồn lực rất lớn. Tổng vốn đầu tư toàn xã hội năm 2027 cần huy động khoảng 36 - 38% GDP, tương đương 6 - 6,4 triệu tỉ đồng, trong đó chi đầu tư phát triển từ nguồn ngân sách nhà nước là khoảng 1,76 triệu tỉ đồng, chiếm khoảng 27 - 29%.
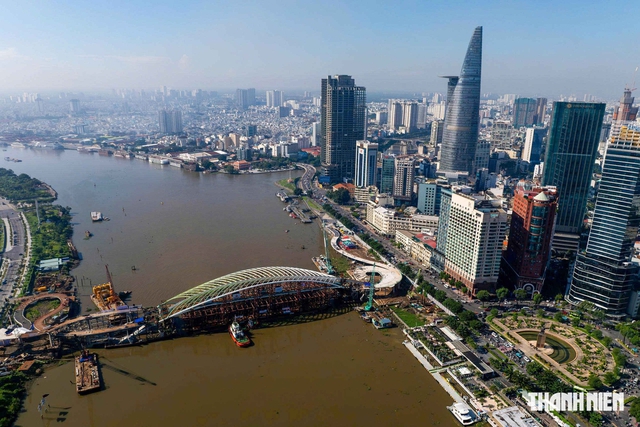
TP.HCM phát hành trái phiếu đô thị thông qua Trung tâm Tài chính quốc tế
ẢNH: Bùi Quốc Hoàng
Để huy động đủ nguồn lực, năm 2027, Chính phủ tập trung chỉ đạo phấn đấu tăng thu ngân sách nhà nước khoảng 9,1%; tiết kiệm ngay 5% chi đầu tư công và 10% chi thường xuyên; phát hành các loại hình trái phiếu; vay ODA; huy động nguồn vốn tín dụng; tăng đầu tư từ các doanh nghiệp (DN) nhà nước; đẩy mạnh thu hút đầu tư tư nhân, vốn đầu tư nước ngoài (FDI); phát triển thị trường vốn trung và dài hạn hiện đại, khuyến khích phát triển trái phiếu DN. Thu hút các quỹ đầu tư quốc tế, dòng vốn đầu tư gián tiếp nước ngoài dài hạn, ổn định. Cụ thể, tổng vốn thực hiện của các tập đoàn, tổng công ty nhà nước năm 2027 trên 416.000 tỉ đồng, tăng 40% so với năm 2026; thu hút vốn FDI khoảng 40 - 42 tỉ USD, vốn FDI thực hiện khoảng 30 - 32 tỉ USD; thu hút vốn qua thị trường chứng khoán khoảng 950.000 tỉ đồng.
PGS-TS Trần Hoàng Ngân (đại biểu Quốc hội, Trường ĐH Sài Gòn) phân tích: Để đáp ứng mục tiêu tăng trưởng kinh tế trong giai đoạn 2026 - 2030, tổng vốn đầu tư phát triển toàn xã hội cần huy động phải tăng gấp đôi so với giai đoạn trước. Tính riêng trong ngắn hạn, quy mô vốn cần thiết dao động từ 6 - 6,4 triệu tỉ đồng, và nếu mở rộng tầm nhìn theo kế hoạch tăng trưởng 5 năm, con số huy động mỗi năm có thể lên tới khoảng 7,8 triệu tỉ đồng. Trong đó, đầu tư công đóng góp khoảng hơn 1,7 triệu tỉ đồng, nguồn vốn FDI chiếm tỷ trọng từ 20 - 25%. Phần còn lại - chiếm tỷ trọng áp đảo với hơn 50%, tương đương hơn 3 triệu tỉ đồng - phải đến từ khu vực kinh tế dân doanh. Tuy nhiên, thách thức lớn nhất hiện nay không chỉ nằm ở việc tìm kiếm nguồn tiền, mà là giải quyết "bài toán kép": vừa phải bơm đủ nguồn lực cho đầu tư phát triển, vừa phải kiểm soát chặt chẽ lạm phát và giữ vững ổn định kinh tế vĩ mô.
Còn theo PGS-TS Nguyễn Hữu Huân, Phó chủ tịch Cơ quan điều hành Trung tâm Tài chính quốc tế VN tại TP.HCM (VIFC-HCMC), bài toán tăng trưởng của VN trong giai đoạn tới về bản chất cũng là bài toán vốn và hiệu quả sử dụng vốn. Nếu đặt mục tiêu tăng trưởng cao trong nhiều năm liên tục, chúng ta sẽ cần một lượng vốn rất lớn cho đường sắt đô thị, đường sắt tốc độ cao, cảng biển, hàng không, năng lượng, hạ tầng số, trung tâm dữ liệu, đô thị thông minh và chuyển đổi xanh. Nguồn lực trong nước chắc chắn vẫn giữ vai trò nền tảng, nhưng sẽ khó đáp ứng toàn bộ nhu cầu đó. Nếu chủ yếu sử dụng ngân sách và tín dụng ngân hàng, dư địa sẽ ngày càng hạn chế. Vì vậy, VN cần chuyển từ tư duy "thu hút vốn nước ngoài" sang "huy động nguồn lực tài chính toàn cầu". Hai khái niệm này rất khác nhau.
Ông Nguyễn Hữu Huân chia sẻ, thu hút vốn nước ngoài thường được hiểu chủ yếu là vốn FDI, DN nước ngoài đầu tư xây dựng nhà máy tại VN. Trong khi huy động nguồn lực toàn cầu rộng hơn rất nhiều, một dự án metro có thể phát hành trái phiếu cho nhà đầu tư quốc tế; một DN có thể huy động vốn từ quỹ toàn cầu; một dự án năng lượng có thể tiếp cận quỹ khí hậu; một dự án hạ tầng có thể được cấu trúc thành quỹ đầu tư; hay một tài sản đủ điều kiện có thể được số hóa và phân phối cho nhà đầu tư quốc tế.
"Nếu làm được điều này, chúng ta sẽ mở rộng đáng kể "bảng cân đối vốn" của nền kinh tế mà không đặt toàn bộ áp lực lên hệ thống ngân hàng. Và đây chính là vai trò chiến lược mà VIFC có thể đảm nhận: biến cơ hội tăng trưởng của VN thành những sản phẩm tài chính mà nhà đầu tư toàn cầu có thể đầu tư được", ông Nguyễn Hữu Huân cho hay.
Nhà đầu tư có vốn, chúng ta có cơ hội
Sau hơn 6 tháng đầu đi vào hoạt động, VIFC-HCMC ghi nhận khoảng 20 tỉ USD vốn cam kết từ các nhà đầu tư trong và ngoài nước. Tuy nhiên cho đến thời điểm hiện nay, đơn vị này chưa công bố con số đã thu hút bao nhiêu. Theo ông Nguyễn Hữu Huân, dấu ấn quan trọng nhất của VIFC-HCMC không chỉ nằm ở việc thu hút được bao nhiêu tỉ USD hay có bao nhiêu định chế tài chính quốc tế hiện diện, mà quan trọng hơn là góp phần tạo ra sự thay đổi căn bản trong cấu trúc huy động vốn của nền kinh tế VN. Hiện nay, nền kinh tế vẫn phụ thuộc tương đối lớn vào tín dụng ngân hàng. Trong khi đó, để duy trì tốc độ tăng trưởng cao trong một thời gian dài, nhu cầu vốn trung và dài hạn cho hạ tầng, đô thị, năng lượng, công nghệ, chuyển đổi số và chuyển đổi xanh sẽ ngày càng lớn. Nếu phần lớn nhu cầu này tiếp tục đặt lên hệ thống ngân hàng thì sẽ tạo ra áp lực rất lớn về tăng trưởng tín dụng, kỳ hạn nguồn vốn và an toàn hệ thống.
VIFC-HCMC cần tạo ra một "đường ống vốn" mới, kết nối DN và dự án của VN trực tiếp với các quỹ đầu tư, công ty quản lý tài sản, ngân hàng đầu tư, nhà đầu tư tổ chức và thị trường vốn quốc tế. Khi đó, DN VN không chỉ nghĩ đến vay ngân hàng mà có thể phát hành trái phiếu quốc tế, huy động vốn từ các quỹ đầu tư, cấu trúc các quỹ chuyên biệt, huy động vốn xanh, tài chính dự án hay sử dụng các công cụ tài chính mới. Nhà đầu tư quốc tế cũng có thể tiếp cận các cơ hội đầu tư của VN thông qua một hạ tầng tài chính minh bạch và thuận tiện hơn.
Ông Nguyễn Hữu Huân khuyến nghị, để thu hút vốn trên thị trường thế giới, chúng ta chuyển từ "mời gọi nhà đầu tư" sang "thiết kế sản phẩm cho nhà đầu tư". Nhà đầu tư quốc tế có vốn, vấn đề của họ là tìm được sản phẩm đáp ứng yêu cầu về lợi nhuận, rủi ro, thanh khoản, minh bạch và khả năng thoái vốn. Trong khi đó VN có rất nhiều nhu cầu và cơ hội đầu tư. Khoảng cách nằm ở chỗ hai bên chưa gặp nhau một cách hiệu quả. VIFC-HCMC có thể trở thành nơi thu hẹp khoảng cách đó. Một dự án hạ tầng VN khi đưa vào VIFC không nên chỉ được giới thiệu bằng một hồ sơ kêu gọi đầu tư. Nó cần được cấu trúc thành một sản phẩm tài chính: xác định dòng tiền, phân bổ rủi ro, xếp hạng tín nhiệm, lựa chọn đồng tiền huy động, cơ chế bảo hiểm và phòng ngừa rủi ro, sau đó phân phối tới đúng nhóm nhà đầu tư quốc tế.
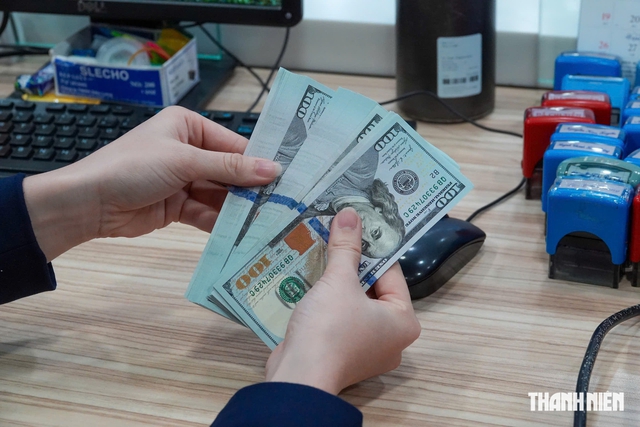
Tăng cường huy động vốn từ nước ngoài đáp ứng nhu cầu tăng trưởng kinh tế
ẢNH: ĐỘC LẬP
Tương tự, một DN VN muốn mở rộng có thể tiếp cận quỹ đầu tư hoặc thị trường trái phiếu quốc tế thay vì chỉ tăng hạn mức tín dụng ngân hàng. Khi hàng trăm DN và dự án có thể làm như vậy, lúc đó chúng ta mới thực sự hình thành một thị trường vốn quốc tế phục vụ nền kinh tế VN, thay vì chỉ có những thương vụ riêng lẻ.
"Tôi cho rằng bước ngoặt thực sự không phải là ngày một định chế tài chính lớn mở văn phòng tại TP.HCM, mà là ngày những dự án và DN VN có thể huy động vốn quốc tế thường xuyên, với chi phí cạnh tranh, thông qua một hạ tầng tài chính đặt tại VN. Khi đó, VIFC-HCMC không chỉ là một trung tâm tài chính theo nghĩa địa lý. Nó trở thành một phần của hạ tầng tăng trưởng quốc gia - nơi vốn toàn cầu gặp cơ hội của VN và từ đó được chuyển hóa thành nhà máy, tuyến metro, cảng biển, năng lượng xanh, công nghệ và những động lực tăng trưởng mới", ông Nguyễn Hữu Huân cho hay.
Bên cạnh VIFC, một kênh quan trọng trong huy động vốn vào VN là thị trường chứng khoán. Việc FTSE Russell nâng hạng VN lên thị trường mới nổi thứ cấp vào đầu tháng 9 mở ra cơ hội thu hút dòng vốn quốc tế. Các tổ chức trong và ngoài nước đưa ra dự báo dòng vốn qua thị trường này sẽ tăng lên nhiều tỉ USD trong thời gian tới. Ủy ban Chứng khoán Nhà nước tính toán, tổng nhu cầu vốn đầu tư toàn xã hội giai đoạn 2026-2030 ước khoảng 38,5 triệu tỉ đồng. Ngân sách nhà nước dự kiến đáp ứng khoảng 8,5 triệu tỉ đồng, tương đương 20%; phần còn lại cần huy động từ khu vực tư nhân và nguồn vốn quốc tế. Kênh thị trường vốn và chứng khoán được kỳ vọng đóng góp khoảng 10 triệu tỉ đồng, bình quân 2 triệu tỉ đồng mỗi năm. Riêng tổng giá trị huy động qua thị trường chứng khoán dự kiến đạt 5,4 triệu tỉ đồng trong 5 năm, cao hơn hai lần tổng nguồn vốn huy động giai đoạn 2020-2025.
Để thực hiện mục tiêu này, Ủy ban Chứng khoán Nhà nước xác định 5 định hướng ưu tiên. Đó là tái cân bằng cấu trúc dẫn vốn của nền kinh tế, tăng vai trò của thị trường vốn bên cạnh kênh tín dụng ngân hàng. Đa dạng hóa các công cụ nợ bằng đồng nội tệ, tạo thêm lựa chọn huy động vốn cho DN và Chính phủ. Xây dựng cơ sở nhà đầu tư tổ chức dài hạn, qua đó tăng tính ổn định của dòng vốn và giảm sự phụ thuộc vào nhóm nhà đầu tư ngắn hạn. Phát triển thị trường trái phiếu bền vững theo các chuẩn mực quốc tế. Cuối cùng là hội nhập sâu hơn thông qua áp dụng chuẩn mực báo cáo tài chính quốc tế (IFRS), nâng cao quản trị công ty theo chuẩn OECD và khuyến khích công bố thông tin ESG. Những ưu tiên này cũng được đặt trong bối cảnh thị trường trái phiếu VN hiện tương đương khoảng 20% GDP, trong khi cơ sở nhà đầu tư còn tập trung đáng kể ở ngân hàng và các quỹ hưu trí nhà nước.
Ngân hàng tăng cường huy động vốn từ nước ngoài
Số liệu mới nhất từ Ngân hàng Nhà nước (NHNN) cho thấy, tính đến ngày 26.10, dư nợ tín dụng toàn nền kinh tế đạt khoảng 20,8 triệu tỉ đồng, tăng 11,94% so với cuối năm 2025. Ước tính từ đầu năm đến nay, quy mô tín dụng đã tăng thêm hơn 2,2 triệu tỉ đồng. Trong khi đó, tốc độ huy động vốn của các nhà băng thấp hơn so với cho vay. Chính vì vậy, bên cạnh nguồn vốn huy động trong nước đáp ứng cho nhu cầu vay của khách hàng, các ngân hàng tăng cường huy động nguồn vốn trên thị trường trong bối cảnh nền kinh tế VN còn phụ thuộc lớn vào tín dụng NH.
Một trong những hình thức huy động vốn được nhiều NH lựa chọn là vay hợp vốn quốc tế, trong đó nhiều tổ chức tài chính cùng tham gia thu xếp hoặc cung cấp vốn cho một khoản vay. Chẳng hạn, VPBank đã huy động khoản vay hợp vốn trị giá 1,44 tỉ USD trong nửa đầu năm 2026, đồng thời ghi nhận gần 151.000 tỉ đồng vay ngoại tệ và đã phát hành 300 triệu USD trái phiếu quốc tế kỳ hạn 5 năm. Vào cuối tháng 7, HDBank hoàn tất khoản vay hợp vốn xã hội trị giá 721 triệu USD do NH Phát triển châu Á (ADB) và Standard Chartered đồng thu xếp. Trước đó, vào tháng 1.2026, nhà băng này phát hành thành công 100 triệu USD trái phiếu xanh quốc tế với sự tham gia của IFC, FMO và BII. HDBank dự kiến tiếp tục phát hành tối đa 500 triệu USD trái phiếu quốc tế kỳ hạn ba năm trong giai đoạn từ cuối năm 2026 đến quý 1/2027. MB đã hoàn tất huy động 550 triệu USD vốn vay nước ngoài trong nửa đầu năm 2026. VIB và Techcombank đặt mục tiêu huy động khoảng 1 tỉ USD, còn ACB đang xúc tiến tiếp cận khoản vay khoảng 300 triệu USD…
Bên cạnh đó, các NH còn phát hành cổ phiếu cho các nhà đầu tư nước ngoài bổ sung vốn chủ sở hữu. BIDV đã bán khoảng 3% cổ phần vào tháng 3.2026 và tiếp tục có kế hoạch huy động hoặc bán thêm gần 11% cổ phần; tổng quy mô các kế hoạch lớn được đề cập có thể lên tới khoảng 1,4 tỉ USD. Vietcombank có kế hoạch chào bán 6,5% cổ phần cho nhà đầu tư nước ngoài, dự kiến huy động khoảng 1,2 tỉ USD. Các giao dịch này không chỉ giúp NH tăng nguồn vốn phục vụ hoạt động tín dụng, mà còn mở rộng khả năng tiếp cận các định chế tài chính quốc tế, đa dạng hóa cơ cấu nguồn vốn và tạo thêm dư địa hỗ trợ nhu cầu vốn của nền kinh tế.
Ông Nguyễn Thế Minh, Giám đốc Khối đầu tư Công ty chứng khoán An Bình (ABS), nhận định: Sự gia tăng huy động vốn quốc tế của các NH trong năm 2026 có thể được xem là phản ứng trước những sức ép ngày càng lớn đối với nguồn vốn trong nước. Điều đáng quan tâm không chỉ là quy mô vốn huy động tăng bao nhiêu, mà còn là nguồn vốn đó được phân bổ như thế nào, có giúp cải thiện thanh khoản cho nền kinh tế và liệu có thể hạn chế nguy cơ gia tăng nợ xấu trong thời gian tới hay không. Một yếu tố quan trọng khác là khả năng điều hành lãi suất và tín dụng. Khi nguồn vốn trong hệ thống được cải thiện, chi phí huy động giảm và thanh khoản ổn định hơn, các NH mới có điều kiện thuận lợi hơn để giảm lãi suất cho vay. Tuy nhiên, việc nới rộng hạn mức tín dụng vẫn cần gắn với chất lượng tín dụng và khả năng hấp thụ vốn của nền kinh tế.
Ông Trần Hoàng Ngân nhấn mạnh: VN vẫn còn nhiều dư địa về nợ vay nước ngoài. Việc nâng hạng tín nhiệm quốc gia cùng các hoạt động đối ngoại cấp cao như chuyến thăm Nhật Bản của Tổng Bí thư, Chủ tịch nước Tô Lâm vừa qua tạo điều kiện thuận lợi để tiếp cận thêm vốn ODA và vốn vay ưu đãi từ các định chế tài chính quốc tế. Cùng với đó, mở rộng dòng vốn cho khu vực tư nhân. Đây là khu vực quan trọng nhất cần được hỗ trợ đồng bộ.
Kéo giảm mặt bằng lãi suất chung
Để cải thiện sức hút và phát triển thực chất kênh dẫn vốn quan trọng trong nền kinh tế, giải pháp nền tảng là ổn định vĩ mô và kéo giảm mặt bằng lãi suất chung. Chính phủ cần tiếp tục điều hành linh hoạt, ứng phó hiệu quả với các biến động của thị trường năng lượng thế giới để "ghìm cương" lạm phát trong nước. Khi lạm phát được kiểm soát, mặt bằng lãi suất chung sẽ có điều kiện hạ nhiệt, từ đó giảm chi phí tài chính và kích thích dòng tiền nhàn rỗi dịch chuyển vào thị trường chứng khoán, khuyến khích DN huy động vốn qua phát hành cổ phiếu, trái phiếu.
Đại biểu Quốc hội, PGS-TS Trần Hoàng Ngân
Bình luận (0)